İçindekiler
Kısa cevap: Finansal özgürlük hesaplamalarının çoğu, yalnızca günlük yaşam giderlerini esas alır ve sağlık giderlerindeki artışı veya bir işverenin sağladığı güvenceyi kaybetme ihtimalini gözden kaçırır. Sağlıklı bir plan, yıllık harcama hesabına makul bir sağlık gideri payı ve beklenmedik/büyük sağlık giderleri için ayrı bir tampon eklemelidir.
Finansal özgürlük hesaplamaları genellikle bugünkü harcama alışkanlığını geleceğe yansıtır — ama sağlık giderleri yaşla birlikte artma eğilimindedir ve bu artış çoğu hesaplamada görünmez kalır. Bu yazı, bu boşluğu plana nasıl dahil edeceğini gösteriyor.
Neden bu kalem sık atlanır?
Finansal özgürlük sayısı hesaplanırken genellikle bugünkü yıllık harcama esas alınır. Ancak bugünkü harcama, güncel yaş ve sağlık durumunu yansıtır — ileriki yıllarda sağlık giderlerinin artma eğilimi bu hesaba otomatik olarak yansımaz.
İşveren güvencesinin kaybı ne anlama gelir?
Bir işte çalışırken sahip olunan sağlık güvencesi, çoğu zaman fark edilmeyen bir yan haktır. Finansal bağımsızlığa geçildiğinde veya Barista FIRE gibi yarı zamanlı bir modele geçildiğinde, bu güvencenin devam edip etmediği veya bireysel olarak nasıl sağlanacağı önceden netleştirilmelidir.
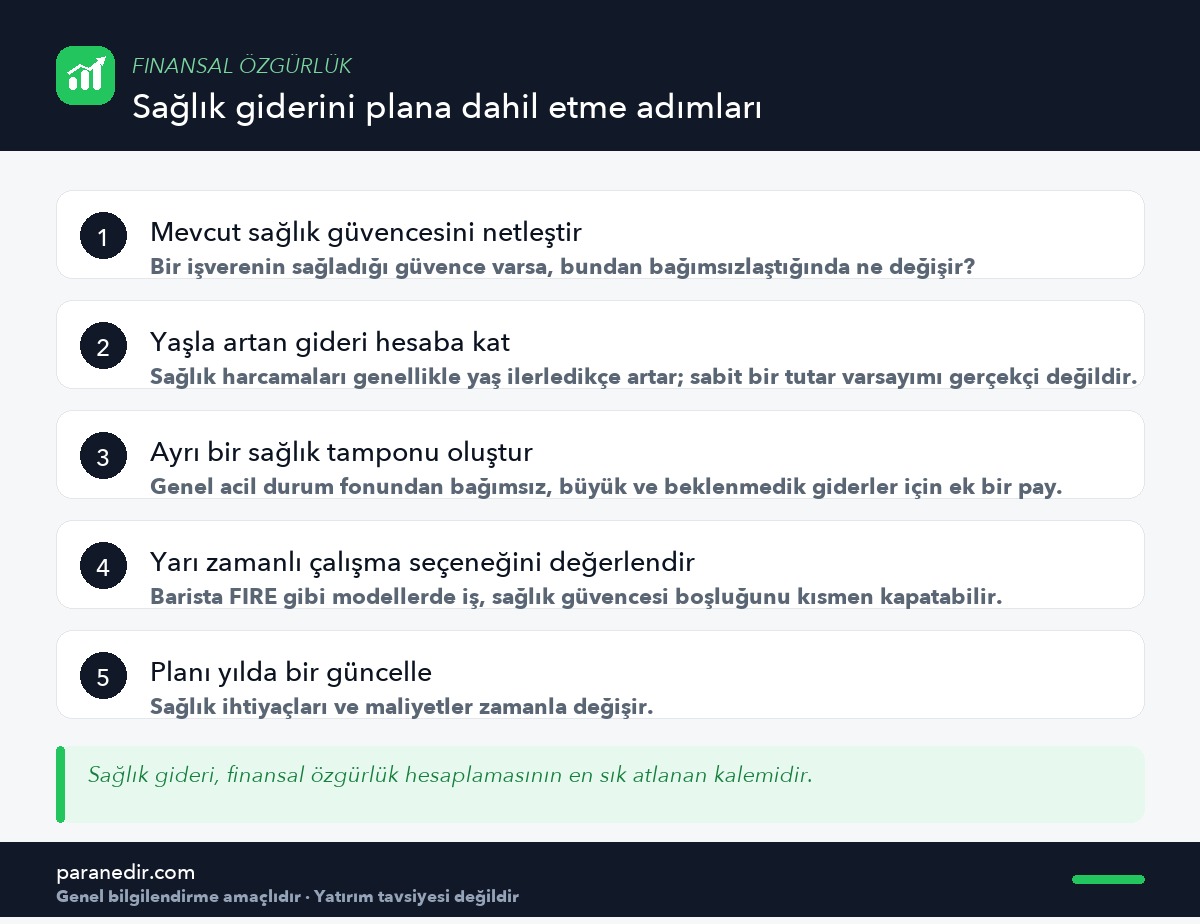
Yaşla artan gider nasıl hesaba katılır?
Sabit varsayımın riski
Sağlık giderinin yıllar boyunca aynı kalacağını varsaymak, planı olduğundan iyimser gösterir. Daha gerçekçi bir yaklaşım, yıllık harcama hesabına kademeli bir artış payı eklemek veya periyodik gözden geçirmelerde bu kalemi özellikle sorgulamaktır.
Ayrı bir sağlık tamponu neden gerekli?
Büyük ve beklenmedik bir sağlık gideri, genel acil durum fonunu tek seferde tüketebilir. Finansal özgürlük planı kuran biri için, bu genel fondan ayrı, özellikle sağlık giderlerine ayrılmış ek bir tampon düşünmek, planın kırılganlığını azaltır.
Yarı zamanlı çalışma bir çözüm olabilir mi?
Barista FIRE gibi modellerde tercih edilen yarı zamanlı işler, bazı durumlarda sağlık güvencesi gibi yan haklar sunabilir. Bu, tam finansal bağımsızlıkla yarı zamanlı çalışma arasındaki tercihte değerlendirilmesi gereken bir faktördür — yalnızca gelir değil, güvence boyutuyla da bakılmalıdır.
Plan nasıl daha sağlam hâle getirilir?
Gerçekçi beklenti
Bu yazı belirli bir sigorta ürünü veya sağlık planı önermez — amaç, sağlık giderinin finansal özgürlük hesaplamasında görünmez kalmaması gerektiğini vurgulamaktır. Kendi durumuna uygun sağlık güvencesi seçenekleri için ilgili kurumların güncel ve resmi bilgilerine başvurulmalıdır.
Sonuç ve değerlendirme
Finansal özgürlük planı, yalnızca günlük yaşam giderlerini değil, sağlık güvencesi boşluğunu ve yaşla artan sağlık giderini de kapsamalıdır. Bu kalemi görmezden gelen bir plan, gerçekte olduğundan daha erken tamamlanmış görünebilir.
Planını bu kalemle birlikte güncellemek için Finansal Bağımsızlığa Giden 10 Yıllık Plan yazısına bakabilirsin.
Sıkça Sorulan Sorular
Finansal özgürlük hesaplamasında sağlık gideri neden önemli?
Çoğu hesaplama bugünkü yıllık harcamayı esas alır ve sağlık giderlerinin yaşla birlikte artma eğilimini otomatik olarak yansıtmaz. Bu kalem atlanırsa, hesaplanan finansal özgürlük sayısı gerçekte olduğundan düşük çıkabilir.
İşveren sağlık güvencesini kaybetmek planı nasıl etkiler?
Bir işte çalışırken sahip olunan sağlık güvencesi fark edilmeyen bir yan haktır; finansal bağımsızlığa geçildiğinde bu güvencenin nasıl sağlanacağı önceden netleştirilmelidir.
Ayrı bir sağlık tamponu neden önerilir?
Büyük ve beklenmedik bir sağlık gideri genel acil durum fonunu tek seferde tüketebilir. Bu fondan ayrı bir sağlık tamponu, planın kırılganlığını azaltır.
Yarı zamanlı çalışma sağlık güvencesi sorununu çözer mi?
Bazı durumlarda evet; Barista FIRE gibi modellerde tercih edilen yarı zamanlı işler sağlık güvencesi gibi yan haklar sunabilir. Bu, tam bağımsızlık ile yarı zamanlı çalışma arasındaki tercihte değerlendirilmesi gereken bir faktördür.
Sağlık giderindeki artışı plana nasıl yansıtırım?
Yıllık harcama hesabına kademeli bir artış payı eklemek veya planı periyodik gözden geçirirken bu kalemi özellikle sorgulamak, sabit bir varsayımdan daha gerçekçi bir yaklaşımdır.
Bu yazı belirli bir sağlık sigortası öneriyor mu?
Hayır. Amaç, sağlık giderinin finansal özgürlük hesaplamasında görünmez kalmaması gerektiğini vurgulamaktır; kendi durumuna uygun seçenekler için ilgili kurumların resmi kaynaklarına başvurulmalıdır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular