İçindekiler
Kısa cevap: Yalnız yaşayan biri için finansal özgürlük planı, aynı temel ilkelere (tasarruf oranı, yatırım, hedef sayı) dayansa da iki noktada farklılaşır: sabit giderler (kira, fatura) tek bir gelire bölünmeden tamamen üstlenilir, ve gelir kaybı riskine karşı yedek bir “ikinci görüş” veya destek ağı bulunmayabilir. Bu iki fark, planın biraz daha temkinli kurulmasını gerektirebilir.
Finansal Özgürlük Yolunda Sık Yapılan Hatalar yazısında genel FIRE hatalarını ele almıştık. Bu yazı, özellikle tek başına yaşayan ve tek gelire dayanan bir hanenin bu planı nasıl farklı kurabileceğine odaklanıyor.
Temel FIRE ilkeleri neden değişmez?
Tasarruf oranını artırmak, düzenli yatırım yapmak ve bir hedef sayıya ulaşmak gibi FIRE‘ın temel ilkeleri, hanenin yapısından bağımsız olarak aynı kalır. Değişen, bu ilkelerin etrafındaki risk yönetimi ve planlama detaylarıdır.
Sabit giderler neden farklı bir ağırlık taşır?
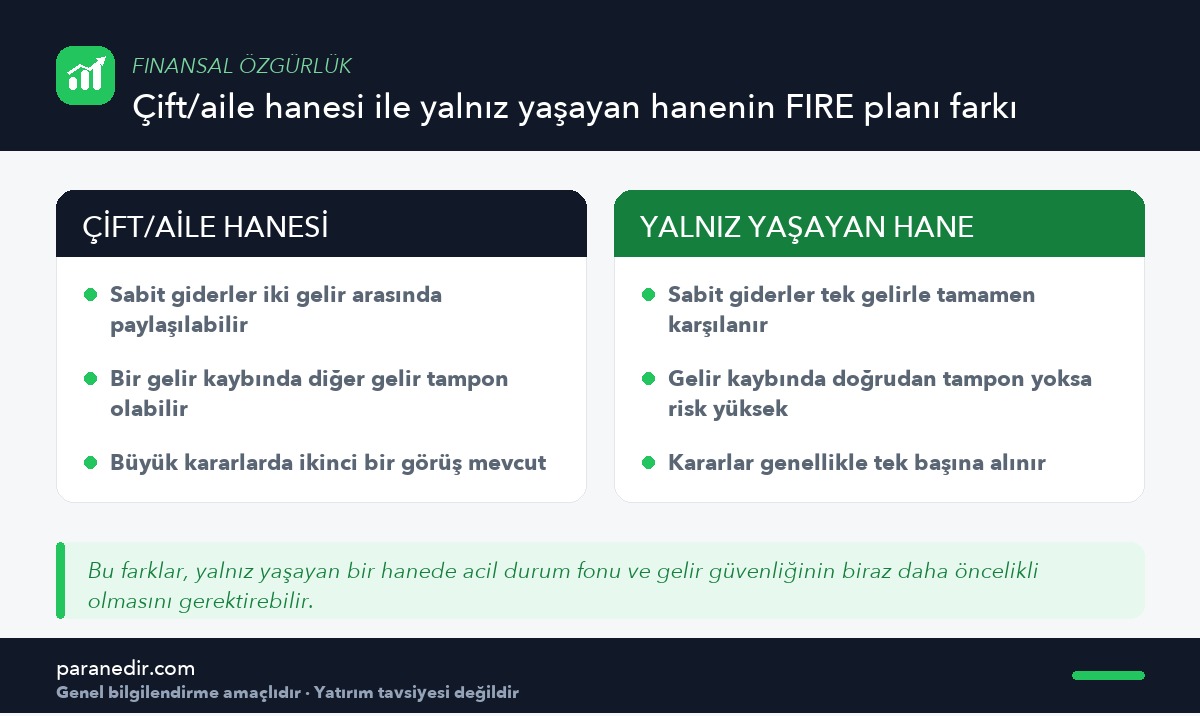
Çift veya aile hanesinde kira ve fatura gibi sabit giderler iki gelir arasında bölünebilirken, yalnız yaşayan biri bu giderlerin tamamını tek bir gelirle karşılar. Bu, tasarruf oranını doğrudan etkileyen ve Tek Gelirli Hanede Bütçe Yönetimi yazısında ele aldığımız dinamiğin FIRE planlamasına yansıyan hâlidir.
Gelir kaybı riski neden daha kritik?
Tampon olmadığında risk daha görünür hâle gelir
Çift gelirli bir hanede bir tarafın gelir kaybı, diğer gelir tarafından kısmen dengelenebilir. Yalnız yaşayan biri için böyle bir doğrudan tampon yoktur — bu nedenle güçlü bir acil durum fonu, yalnız yaşayan bir hanenin FIRE planında daha öncelikli bir yer tutar.
Kararların tek başına alınması ne anlama gelir?
İkinci bir görüşün eksikliği
Çiftlerde büyük finansal kararlar genellikle iki kişi tarafından tartışılır. Yalnız yaşayan biri için bu “ikinci görüş” eksikliği, kararları bir güvenilir arkadaş, aile üyesi veya bağımsız bir danışmanla paylaşarak kısmen telafi edilebilir.
Bu farklar plana nasıl yansıtılmalı?
- Acil durum fonunu standarttan biraz daha güçlü tutTek gelire dayalı bir hanede tampon daha kritik bir rol oynar.
- Sabit giderleri düzenli gözden geçirTek gelirle karşılanan bu kalemler, tasarruf oranını doğrudan etkiler.
- Büyük kararları güvenilir biriyle paylaşİkinci bir görüş, riskli veya aceleci kararları azaltabilir.
Bu durum FIRE hedefini imkânsız kılar mı?
Hayır. Yalnız yaşamak, finansal özgürlüğü imkânsız kılmaz — sadece planın biraz daha temkinli ve gelir güvenliğine öncelik veren bir yapıda kurulmasını gerektirir. Aynı disiplin ve tutarlılıkla, tek gelirli bir hane de bu hedefe ulaşabilir.
Sonuç ve değerlendirme
Yalnız yaşayanlar için finansal özgürlük planı, temel ilkeler açısından farklılaşmaz, ama sabit gider yükü ve gelir kaybı riski nedeniyle biraz daha temkinli kurulmalıdır. Güçlü bir acil durum fonu ve büyük kararları paylaşabileceğin bir destek ağı, bu farkı dengeleyen iki önemli unsurdur.
Genel finansal özgürlük sayını hesaplamak için Finansal Özgürlük Sayını Nasıl Hesaplarsın? yazısına bakabilirsin.
Sıkça Sorulan Sorular
Yalnız yaşayanlar için FIRE ilkeleri farklı mıdır?
Temel ilkeler (tasarruf oranı, düzenli yatırım, hedef sayı) aynı kalır; farklılaşan risk yönetimi ve planlama detaylarıdır.
Yalnız yaşayan biri için acil durum fonu neden daha önemli?
Çift gelirli bir hanede bir gelir kaybı diğer gelirle dengelenebilirken, yalnız yaşayan biri için böyle bir doğrudan tampon yoktur; bu yüzden güçlü bir fon daha kritik hâle gelir.
Sabit giderler bu planlamayı nasıl etkiler?
Kira ve fatura gibi giderler tek bir gelirle tamamen karşılandığı için, bu kalemler tasarruf oranını doğrudan ve daha güçlü biçimde etkiler.
Büyük finansal kararları tek başıma almak sorun mu?
Sorun değildir, ama ikinci bir görüşün eksikliğini bir güvenilir arkadaş, aile üyesi veya bağımsız danışmanla paylaşarak dengelemek faydalı olabilir.
Yalnız yaşamak FIRE hedefini imkânsız kılar mı?
Hayır; sadece planın biraz daha temkinli ve gelir güvenliğine öncelik veren bir yapıda kurulmasını gerektirir.
Bu yazı belirli bir yatırım stratejisi mi öneriyor?
Hayır; bu içerik genel bir planlama çerçevesi sunar, belirli bir yatırım aracı veya strateji önermez.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular