İçindekiler
- Ev sigortasında da düşük prim neden tek başına yeterli değil?
- DASK ile konut sigortası arasındaki fark nedir?
- Muafiyet tutarı neden dikkatle okunmalı?
- Kapsam dışı kalemler neden önceden öğrenilmeli?
- Evin durumu prim ve kapsamı nasıl etkiler?
- Karşılaştırma nasıl sistematik yapılır?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
Kısa cevap: Ev sigortasında en düşük primi seçmek, tıpkı sağlık sigortasında olduğu gibi, her zaman gerçek bir tasarruf sağlamaz — kapsam genişliği, muafiyet tutarı ve DASK ile olan ilişkisi birlikte değerlendirilmelidir. Düşük prim genellikle dar bir kapsam veya yüksek bir muafiyetle gelir; asıl tasarruf, ihtiyaca uygun dengeyi bulmaktan gelir.
Sağlık Sigortası Poliçesi Seçerken Tasarruf İçin Neye Dikkat Edilir? yazısında benzer bir mantığı sağlık sigortası için ele almıştık. Bu yazı, aynı yaklaşımı konut sigortasına özgü kriterlerle (DASK farkı, kapsam dışı afetler) uyguluyor.
Ev sigortasında da düşük prim neden tek başına yeterli değil?
Sağlık Sigortası Poliçesi Seçerken Tasarruf İçin Neye Dikkat Edilir? yazısında ele aldığımız mantık burada da geçerlidir: düşük bir prim genellikle dar bir kapsam veya yüksek bir muafiyetle dengelenir. Konut sigortasında bu denge, özellikle beklenmedik bir hasar durumunda büyük fark yaratabilir.
DASK ile konut sigortası arasındaki fark nedir?
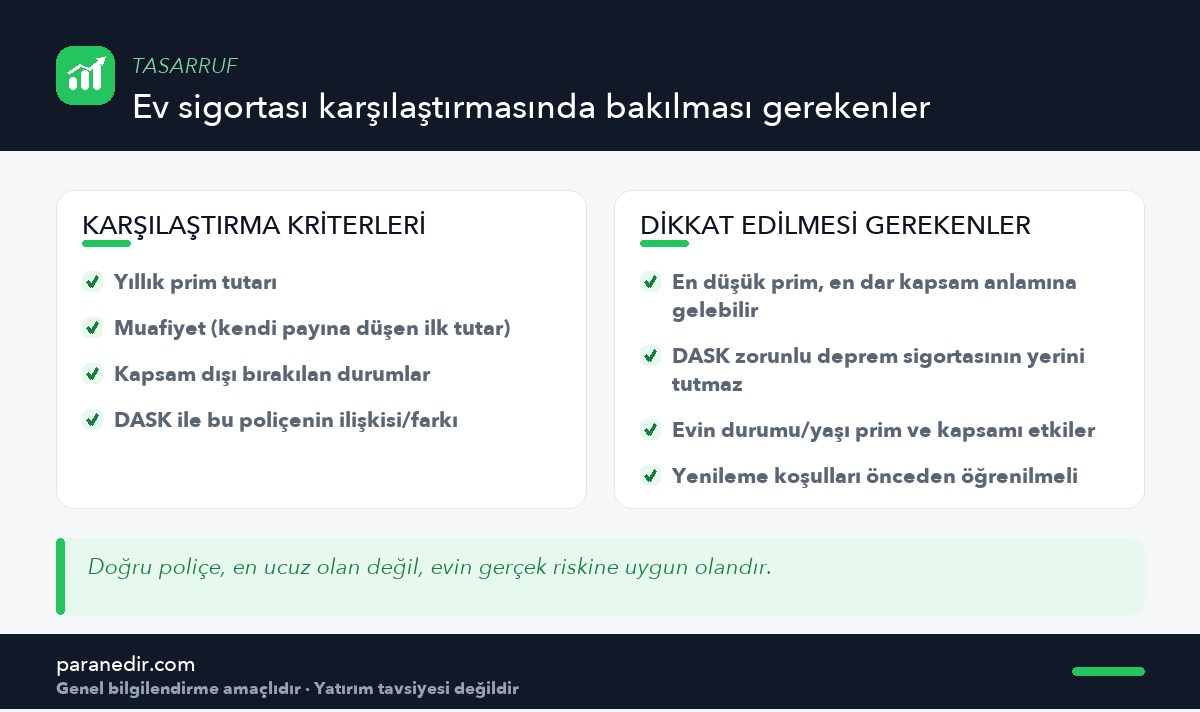
DASK (Doğal Afet Sigortaları Kurumu) zorunlu deprem sigortasıdır ve yalnızca depremin bina üzerindeki belirli hasarlarını kapsar. İsteğe bağlı konut sigortası ise yangın, hırsızlık gibi farklı riskleri de kapsayabilir. Bu iki sigortanın birbirinin yerini tutmadığını bilmek, doğru kapsamı seçmek için önemlidir.
Muafiyet tutarı neden dikkatle okunmalı?
Bu yazı belirli bir sigorta şirketi önermez
Bir hasar durumunda sigortanın karşılamaya başlamadan önce kendi cebinden ödenmesi gereken tutar (muafiyet), düşük primli poliçelerde genellikle daha yüksektir. Bu tutarın ne olduğunu poliçe imzalanmadan önce netleştirmek, beklenmedik bir masrafı önler.
Kapsam dışı kalemler neden önceden öğrenilmeli?
Her poliçe farklı istisnalar taşır
Bazı poliçeler belirli hasar türlerini (örneğin sızıntı kaynaklı uzun vadeli hasarlar) kapsam dışı bırakabilir. Bu ayrıntıları poliçe şartlarından önceden öğrenmek, ileride “bu neden karşılanmıyor” sürprizini önler.
Evin durumu prim ve kapsamı nasıl etkiler?
Evin yaşı, yapı malzemesi ve bulunduğu bölgenin risk düzeyi, hem prim tutarını hem sunulan kapsamı etkileyebilir. Bu nedenle aynı poliçenin farklı evler için farklı koşullar sunabileceğini bilmek, karşılaştırmayı daha gerçekçi kılar.
Karşılaştırma nasıl sistematik yapılır?
- En az iki-üç teklifi yan yana koySadece primi değil, muafiyet ve kapsamı da karşılaştır.
- DASK ile bu poliçenin ilişkisini netleştirİkisinin farklı riskleri kapsadığını unutma.
- Kapsam dışı kalemleri dikkatle okuPoliçe şartlarındaki ayrıntılar genellikle burada gizlidir.
Sonuç ve değerlendirme
Ev sigortası seçerken gerçek tasarruf, en düşük primi seçmekten değil, prim, muafiyet, kapsam ve DASK ilişkisini birlikte değerlendirip evin gerçek riskine uygun dengeyi bulmaktan gelir. Bu yazı belirli bir şirket veya ürün önermez; kesin karar için sigorta şirketinin resmi şartlarına başvurulmalıdır.
Sağlık sigortası seçim kriterleri için bu yazıya da bakabilirsin.
Sıkça Sorulan Sorular
Ev sigortasında en düşük prim en iyi seçim midir?
Her zaman değil; düşük prim genellikle dar bir kapsam veya yüksek bir muafiyetle dengelenir, bu yüzden tüm kriterler birlikte değerlendirilmelidir.
DASK ile konut sigortası aynı şey mi?
Hayır; DASK zorunlu deprem sigortasıdır ve yalnızca belirli deprem hasarlarını kapsar, isteğe bağlı konut sigortası ise farklı riskleri de kapsayabilir.
Muafiyet tutarı nedir?
Bir hasar durumunda sigortanın karşılamaya başlamadan önce kendi cebinden ödenmesi gereken kısımdır; düşük primli poliçelerde genellikle daha yüksektir.
Kapsam dışı kalemleri nasıl öğrenebilirim?
Poliçe imzalanmadan önce sigorta şirketinin resmi poliçe şartlarını dikkatle okumak, kapsam dışı kalemleri önceden görmeni sağlar.
Evimin yaşı sigorta koşullarını etkiler mi?
Evet; evin yaşı, yapı malzemesi ve bulunduğu bölgenin risk düzeyi hem prim tutarını hem kapsamı etkileyebilir.
Bu yazı belirli bir sigorta şirketi öneriyor mu?
Hayır; bu içerik genel karşılaştırma kriterlerini ele alır, belirli bir şirket veya ürün önermez.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.