İçindekiler
Kısa cevap: Ek gelirin vergiye tabi olup olmadığı, gelirin türüne ve tutarına göre değişir; genel kural, belirli bir tutarı aşan ve düzenli hâle gelen gelirlerin beyan yükümlülüğü doğurmasıdır. Güncel eşikler ve oranlar yıllık olarak güncellenir — bu yazı genel bir çerçeve sunar, kesin ve güncel bilgi için GİB’in resmi kaynaklarına başvurulmalıdır.
Ek gelir elde etmeye başlayan birçok kişi, bu gelirin ne zaman resmi bir yükümlülüğe dönüştüğünü bilmez. Bu belirsizlik, ya gereksiz kaygıya ya da fark edilmeden oluşan bir yükümlülüğe yol açabilir.
Neden tek bir genel eşik yok?
Türkiye’de vergi mevzuatı, gelir türüne göre farklı kategoriler ve farklı istisna tutarları belirler — freelance/serbest meslek geliri, kira geliri, dijital ürün satışı farklı şekilde değerlendirilebilir. Bu yüzden “ek gelir ne zaman vergiye tabi olur” sorusunun tek bir cevabı yoktur.
Gelir türleri nasıl farklılaşır?
| Gelir türü | Genel yaklaşım |
|---|---|
| Freelance / serbest meslek | Düzenli hâle gelirse mükellefiyet gerekebilir |
| Kira geliri | Belirli bir istisna tutarının üzerinde beyan gerekebilir |
| Dijital ürün satışı | Ticari faaliyet niteliği kazanırsa mükellefiyet doğabilir |
| Tek seferlik/arizi gelir | Genellikle farklı ve daha esnek değerlendirilir |
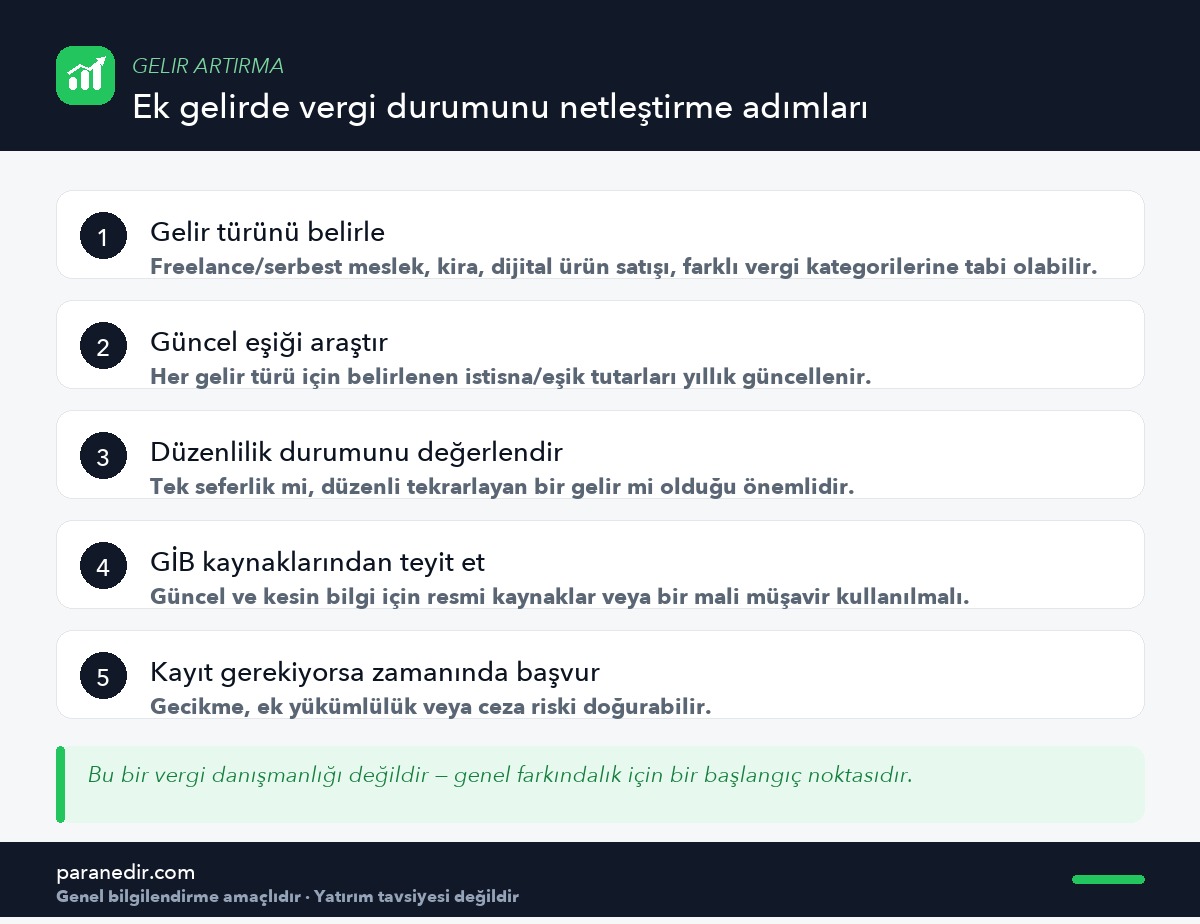
Bu tablo genel bir çerçevedir; her kategorinin güncel ve kesin şartları GİB’in resmi kaynaklarından teyit edilmelidir.
Düzenlilik neden önemli bir kriter?
Tek seferlik bir satış veya arızi bir gelir ile düzenli, tekrarlayan bir gelir farklı değerlendirilir. Bir faaliyet süreklilik kazandıkça, ticari/mesleki faaliyet olarak görülme ve dolayısıyla mükellefiyet ihtimali artar.
Bu kararı nasıl netleştirirsin?
Bu yazı bir vergi danışmanlığı değildir
Vergi mevzuatı karmaşık ve sık güncellenen bir alandır. Gelirin türü, tutarı ve düzenliliği kendi durumunda mükellefiyet doğurup doğurmadığını netleştirmek için GİB’in resmi kaynaklarına başvurmalı veya bir mali müşavirden destek almalısın.
Mükellefiyeti geciktirmenin riski
Mükellefiyet gerektiren bir durumun fark edilmeden geciktirilmesi, ilerleyen dönemde ek yükümlülük veya ceza riski doğurabilir. Ek gelir düzenli hâle gelmeye başladığında bu konuyu erken araştırmak, sürpriz bir yük ile karşılaşmayı önler.
Bu farkındalığı hangi gelir türleriyle ilişkilendirebilirsin?
Bu seri boyunca ele aldığımız freelance, dijital ürün ve kira geliri gibi ek gelir kaynaklarının hepsi, düzenli hâle geldiğinde bu vergi sorusunu gündeme getirir.
Sonuç ve değerlendirme
Ek gelirde vergi mükellefiyeti, gelirin türüne ve düzenliliğine göre değişen, tek bir genel kurala indirgenemeyen bir konudur. Ek gelirin büyümesiyle birlikte bu soruyu erken ve resmi kaynaklardan araştırmak, ileride karşılaşabileceğin sürprizleri önler.
Ek gelirini genel bütçene eklemek için Aylık Bütçe Nasıl Hazırlanır? yazısına bakabilirsin.
Sıkça Sorulan Sorular
Ek gelirim ne zaman vergiye tabi olur?
Bu, gelirin türüne (freelance, kira, dijital ürün gibi) ve düzenliliğine göre değişir. Genel kural, belirli bir tutarı aşan ve düzenli hâle gelen gelirlerin beyan yükümlülüğü doğurmasıdır; kesin eşikler için GİB kaynaklarına bakılmalıdır.
Tek seferlik bir satış da vergiye tabi mi?
Tek seferlik veya arızi gelirler genellikle düzenli gelirlerden farklı ve daha esnek değerlendirilir. Ancak bu faaliyet süreklilik kazanırsa durum değişebilir.
Freelance gelirim ne zaman mükellefiyet gerektirir?
Faaliyet düzenli ve tekrarlayan hâle geldiğinde mükellefiyet ihtimali artar. Güncel ve kesin şartlar için GİB’in resmi kaynaklarına başvurulmalıdır.
Kira geliri her zaman beyan edilmeli mi?
Belirli bir istisna tutarının altındaki kira gelirleri farklı değerlendirilebilir; üzerindeki tutarlar genellikle beyan gerektirir. Güncel istisna tutarı yıllık güncellendiği için resmi kaynaklardan teyit edilmelidir.
Mükellefiyeti geciktirirsem ne olur?
Fark edilmeden geciktirilen bir mükellefiyet, ilerleyen dönemde ek yükümlülük veya ceza riski doğurabilir. Ek gelir düzenli hâle gelmeye başladığında bu konuyu erken araştırmak önerilir.
Bu konuda kime danışmalıyım?
Kendi durumuna özel ve kesin bir değerlendirme için bir mali müşavirden destek almak veya GİB’in resmi kaynaklarına başvurmak en güvenilir yoldur. Bu yazı genel bir farkındalık çerçevesi sunar, vergi danışmanlığı yerine geçmez.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular