İçindekiler
- Neden sağlık gideri tek bir kalem olarak ele alınmamalı?
- Düzenli sağlık giderleri nasıl bütçelenir?
- Beklenmedik sağlık giderleri neden ayrı bir tampon gerektirir?
- Bu ayrım hangi yaş gruplarında daha kritik?
- Sağlık sigortası bu planlamayı nasıl etkiler?
- Sağlık bütçesi nasıl kurulur?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
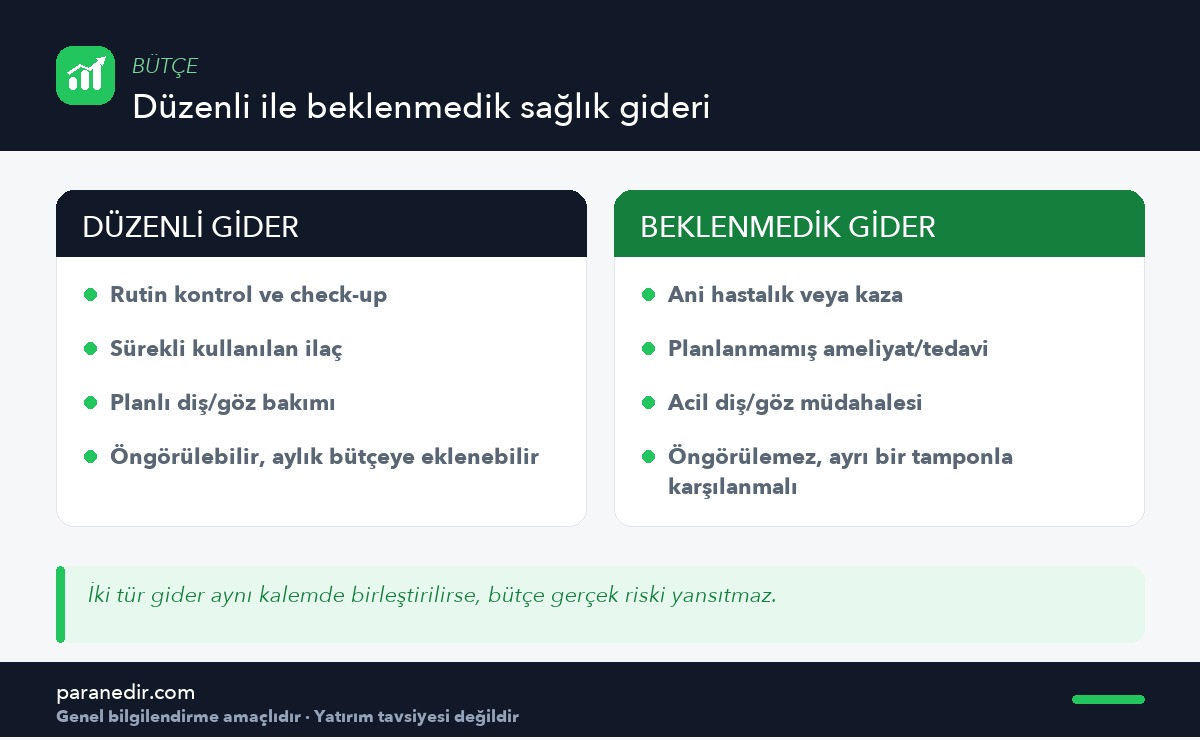
Kısa cevap: Sağlık harcamaları, hem düzenli/öngörülebilir (rutin kontrol, sürekli ilaç) hem beklenmedik (ani rahatsızlık, kaza) iki farklı türden oluşur — bu ikisi aynı kalemde birleştirilirse bütçe gerçek riski yansıtmaz. Düzenli giderler aylık bütçeye, beklenmedik giderler ise ayrı bir tampona yerleştirilmelidir.
Sağlık harcamaları, çoğu bütçede ya hiç yer almaz ya da “diğer” kategorisine sıkıştırılır. Bu yazı, bu kalemi neden ayrı ve iki katmanlı ele almak gerektiğini açıklıyor.
Neden sağlık gideri tek bir kalem olarak ele alınmamalı?
Düzenli bir kontrol veya sürekli kullanılan bir ilaç, aylık bütçede öngörülebilir bir kalemdir — tıpkı fatura gibi. Ani bir hastalık veya kaza ise öngörülemez ve büyük olabilir. Bu ikisini aynı “sağlık” başlığı altında birleştirmek, bütçenin gerçek riski yansıtmasını zorlaştırır.
Düzenli sağlık giderleri nasıl bütçelenir?
Rutin kontrol, sürekli ilaç veya planlı diş bakımı gibi kalemler, aylık bütçenin sabit bir kategorisi olarak yer almalıdır — tutarı biliniyor veya kolayca tahmin edilebiliyor olması, bu kalemi diğer sabit giderlerden farksız kılar.
Beklenmedik sağlık giderleri neden ayrı bir tampon gerektirir?
Genel acil durum fonuyla karışabilir
Ani bir sağlık gideri, acil durum fonundan karşılanabilir — ama bu fon aynı zamanda iş kaybı gibi başka riskleri de kapsıyorsa, sağlık için ayrı bir alt hedef belirlemek, fonun tek bir olayla tükenmesini önler.
Bu ayrım hangi yaş gruplarında daha kritik?
Yaş ilerledikçe sağlık giderlerinin hem sıklığı hem büyüklüğü artma eğilimindedir. Bu konuyu finansal özgürlük bağlamında Finansal Özgürlükte Sağlık Gideri Planlaması yazısında ele almıştık; aynı ilke, çalışma dönemindeki genel bütçe için de geçerlidir.
Sağlık sigortası bu planlamayı nasıl etkiler?
Bir sağlık sigortasına sahip olmak, beklenmedik giderlerin büyüklüğünü sınırlayabilir, ama sigortanın kapsamadığı kalemler (muayene katkı payı, kapsam dışı tedaviler) hâlâ bütçelenmelidir. Sigorta, riski azaltır ama sıfırlamaz.
Sağlık bütçesi nasıl kurulur?
- Düzenli giderleri listeleİlaç, rutin kontrol, planlı bakım.
- Bu tutarı aylık bütçeye sabit kalem olarak ekle
- Beklenmedik giderler için ayrı bir tampon belirleGenel acil durum fonundan bağımsız veya onun bir alt hedefi olarak.
- Sigorta kapsamını gözden geçirNeyin kapsandığını, neyin kapsam dışı kaldığını netleştir.
Sonuç ve değerlendirme
Sağlık harcamaları, düzenli ve beklenmedik olmak üzere iki farklı biçimde ele alınmalıdır. Düzenli giderler aylık bütçeye, beklenmedik giderler ayrı bir tampona yerleştirildiğinde, bu kalem bütçede gerçek bir risk kaynağı olmaktan çıkar.
Genel bütçeni bu ayrımla güncellemek için Aylık Bütçe Nasıl Hazırlanır? yazısına bakabilirsin. Bu kalemin eczane tarafını, yani katılım payı, fiyat farkı ve evdeki ilaç stokunu ilaç ve eczane harcamalarında bilinçli tüketim yazısında ayrıntılı ele aldık.
Sıkça Sorulan Sorular
Sağlık giderlerini tek bir kategoride mi tutmalıyım?
Önerilmez; düzenli giderler (ilaç, rutin kontrol) ile beklenmedik giderler (ani hastalık, kaza) farklı özellikler taşır ve ayrı ele alınmalıdır.
Düzenli sağlık giderlerini nasıl bütçelemeliyim?
Tutarı bilinen veya kolayca tahmin edilebilen bu giderleri, aylık bütçenin sabit bir kategorisi olarak eklemek en pratik yöntemdir.
Beklenmedik sağlık gideri için ayrı bir fon mu gerekir?
Bu, genel acil durum fonunun bir alt hedefi olabilir veya ayrı tutulabilir; önemli olan bu riskin fonun tek bir olayla tükenmesine yol açmamasıdır.
Sağlık sigortam varsa bu planlamaya gerek var mı?
Evet, sigorta riski azaltır ama sıfırlamaz; katkı payı veya kapsam dışı kalemler için hâlâ bütçe ayırmak gerekir.
Yaş ilerledikçe bu planlama nasıl değişmeli?
Sağlık giderlerinin sıklığı ve büyüklüğü genellikle yaşla birlikte arttığı için, bu kalemlere ayrılan pay zamanla gözden geçirilip artırılmalıdır.
Sağlık bütçesi kurmaya nereden başlamalıyım?
Önce düzenli giderleri listeleyip aylık bütçeye eklemek, ardından beklenmedik giderler için ayrı bir tampon belirlemek iyi bir başlangıçtır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular