İçindekiler
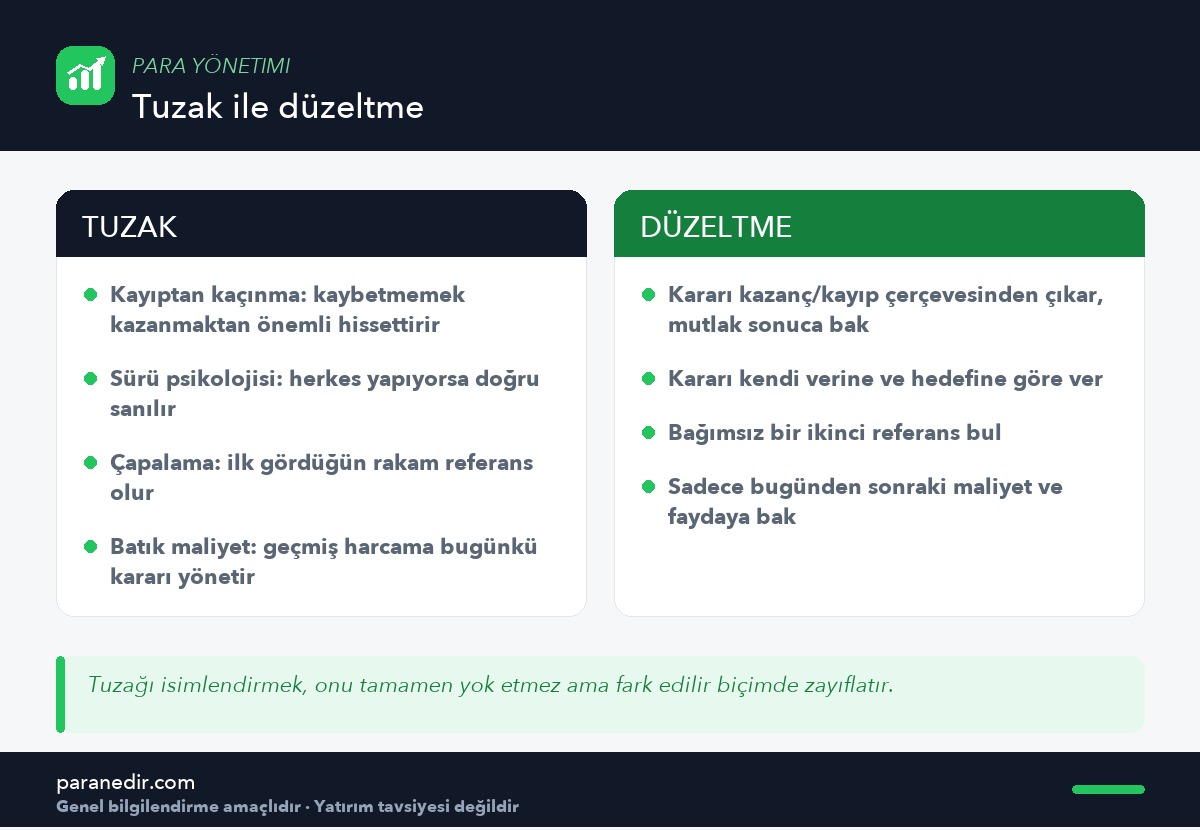
Kısa cevap: Finansal kararların çoğu rasyonel hesaptan değil, tahmin edilebilir zihinsel kısayollardan sapar. Kayıptan kaçınma, sürü psikolojisi, çapalama etkisi ve batık maliyet yanılgısı en sık görülen dört tuzaktır. Bunları isimlendirmek, onlara yakalanma ihtimalini belirgin biçimde azaltır.
“Akıllıca davranıyorum” hissi, en çok o hissin yanıltıcı olduğu anlarda güçlenir. Davranışsal ekonomi, insanların parayla ilgili kararlarını çoğu zaman mantıktan değil, evrimsel olarak kazanılmış kısayollardan verdiğini gösteriyor. Bu kısayolları tanımak, onları tamamen ortadan kaldırmasa da etkilerini fark edilir biçimde azaltıyor.
Neden “akıllı” insanlar da bu tuzaklara düşer?
Bu kısayollar zekâ eksikliğinden değil, beynin hızlı karar vermek için geliştirdiği varsayılan ayarlardan kaynaklanır. Günlük hayatın çoğunda işe yararlar; finansal kararlarda ise sistematik hatalara yol açarlar. Sorun karakterde değil, mekanizmadadır — bu yüzden herkes bu tuzaklara eşit derecede açıktır.
1. Kayıptan kaçınma
Araştırmalar, bir kaybın verdiği acının, eşdeğer bir kazancın verdiği hazdan daha güçlü hissedildiğini gösteriyor. Bu, finansal kararlarda iki yönlü çarpıklık yaratır: değer kaybeden bir varlığı “zarar yazmamak için” gereğinden uzun tutmak, ya da riski olduğundan büyük algılayıp fırsatlardan kaçınmak.
Düzeltme sorusu
“Bu kararı bugün sıfırdan verseydim, aynısını yapar mıydım?” Cevap hayırsa, mevcut durumu korumak yalnızca kayıp hissinden kaçınmak içindir.
2. Sürü psikolojisi
“Herkes bunu yapıyor” cümlesi, bir kararın doğruluğuna dair hiçbir kanıt sunmaz — ama güçlü bir duygusal onay hissi verir. Bu etki özellikle hızlı yükselen trendlerde ve “kaçırma korkusunda” (FOMO) belirginleşir.
Panik dönemlerinde de aynı mekanizma tersten işler: herkes satarken satmak, herkes çekilirken çekilmek. Kararın sürüden bağımsız olarak, kendi verine ve hedefine dayanması gerekir.
3. Çapalama etkisi
İlk gördüğün rakam, sonraki tüm değerlendirmelerin referans noktası olur — o rakamın alakalı olup olmadığına bakılmaksızın. “Normal fiyatı 2.000 TL, şimdi 800 TL” ifadesi, 800 TL’nin gerçekten iyi bir fiyat olup olmadığından bağımsız olarak cazip hissettirir.
Nasıl fark edilir?
Bir teklif sana “indirimli” göründüğünde, önce bağımsız bir kaynaktan gerçek piyasa değerini araştır. Satıcının belirlediği referans noktasını kendi çapan yapma.
4. Batık maliyet yanılgısı
“Bu kadar para/zaman harcadım, şimdi bırakamam” cümlesi, finansal kararlarda en pahalı düşünce kalıplarından biridir. Geçmişte harcanan tutar geri gelmez; bugünkü karar yalnızca bundan sonraki maliyet ve faydaya bakmalıdır.
Bu yanılgı, kötü giden bir yatırıma daha fazla para koymaktan, işe yaramayan bir aboneliğe “madem ödedim” diye devam etmeye kadar birçok kararda görülür. Kavramın karşıtı olan fırsat maliyetini hatırlamak, bu yanılgıyı fark etmenin en pratik yoludur.
Bu tuzaklardan nasıl korunulur?
- 24-48 saat kuralı uygulaDuygusal yoğunlukta verilen karar ertelenir; yoğunluk geçtikten sonra yeniden değerlendirilir.
- Kararı yazıya dök“Bu kararı şu üç nedenle veriyorum” cümlesini yazmak, gerekçenin duygusal mı rasyonel mi olduğunu görünür kılar.
- Bağımsız bir ikinci görüş alDuygusal olarak içinde olmayan biri, çapayı ve sürü etkisini daha kolay görür.
- Sistemi devreye sokOtomatik talimatlar, önceden belirlenmiş kurallar, kararı duygunun en yoğun olduğu andan uzaklaştırır.
Sonuç ve değerlendirme
Bu tuzakları tamamen ortadan kaldırmak mümkün değil — ama isimlendirmek, onları fark etmeyi ve etkilerini sınırlamayı sağlıyor. Finansal okuryazarlığın önemli bir kısmı, sayıları bilmekten çok, kendi zihninin nerede yanıldığını bilmektir.
Bu farkındalığı günlük kararlara bağlamak istersen harcama takibi ve net bir hedef, duygusal kararları rasyonel bir çerçeveye oturtmanın en pratik iki aracıdır. Duygusal tuzakların sık görülen bir sonucu da kararı hiç vermemektir; ertelemenin maliyetini ve onu kırmanın adımlarını finansal kararları ertelemek rehberinde bulabilirsin.
Sıkça Sorulan Sorular
Kayıptan kaçınma tam olarak nedir?
Bir kaybın verdiği olumsuz hissin, eşdeğer bir kazancın verdiği olumlu histen daha güçlü olmasıdır. Bu, insanları zarar eden bir yatırımı gereğinden uzun tutmaya ya da riskten aşırı kaçınmaya yönlendirebilir.
Batık maliyet yanılgısından nasıl kaçınırım?
Karar verirken yalnızca bundan sonraki maliyet ve faydaya bakmak gerekir; geçmişte harcanan para veya zaman bugünkü kararı etkilememelidir. Bu, kavramsal olarak basit ama uygulamada en çok atlanan kuraldır.
Çapalama etkisi alışverişte nasıl işler?
Bir ürünün önce yüksek bir “normal fiyat” gösterip sonra indirim sunması, o indirimli fiyatın gerçekten uygun olup olmadığından bağımsız olarak cazip hissettirir. Bağımsız bir kaynaktan gerçek piyasa değerini araştırmak bu etkiyi azaltır.
Sürü psikolojisine kapılmadığımı nasıl anlarım?
Kararının gerekçesini “herkes böyle yapıyor” dışında, kendi verine ve hedefine dayanarak açıklayabiliyorsan sürü etkisinden bağımsızsındır. Gerekçe bulmakta zorlanıyorsan bu bir uyarı işaretidir.
Bu tuzaklar sadece yatırımda mı görülür?
Hayır. Gündelik harcama kararlarında, abonelik yenilemelerinde, indirim algısında ve hatta bütçe planlamasında da aynı mekanizmalar işler. Farkındalık, sadece büyük kararlar için değil, küçük ve sık tekrarlanan kararlar için de faydalıdır.
Duygusal kararları tamamen ortadan kaldırabilir miyim?
Tamamen ortadan kaldırmak gerçekçi değildir; amaç bunları fark edip etkilerini sınırlamaktır. 24-48 saat bekleme kuralı, kararı yazıya dökmek ve otomatik sistemler kurmak bu etkiyi azaltan pratik yöntemlerdir.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular