İçindekiler
Kısa cevap: Harcama takibi, belirli bir dönem boyunca yaptığın tüm ödemeleri kategori bazında kaydetmektir. En az iki, tercihen üç ay sürdürmen gerekir; çünkü tek ay atipik olabilir. Amaç kendini denetlemek değil, tahminle gerçek arasındaki farkı görmektir — çoğu kişi gerçek giderini olduğundan düşük tahmin eder.
Kişisel finansta ilk adım bütçe kurmak değil, ölçmektir. Ölçmediğin bir şeyi yönetemezsin; elindeki veri tahminse kuracağın bütçe de tahmin üzerine kurulur ve ilk hafta çöker. Harcama takibi, sıkıcı görünen ama getirisi en yüksek finansal alışkanlıktır.
Harcama takibi nedir ve neden gerekli?
Harcama takibi, paranın nereye gittiğini kayıt altına almaktır. Basit görünür ama etkisi büyüktür: çoğu insan gerçek giderini belirgin biçimde eksik tahmin eder. Bunun nedeni ahlaki bir zaaf değil, hafızanın çalışma biçimidir. Büyük ve düzenli ödemeler (kira, taksit) akılda kalır; küçük ve dağınık olanlar (kahve, kargo, uygulama içi ödeme, taksi) kaybolur. Oysa bütçeyi delen genellikle ikinci gruptur.
Takibin ikinci faydası daha derindir: harcamayı kaydetme eyleminin kendisi harcamayı azaltır. Bir ödemeyi yazmak zorunda olmak, o ödemeyi bilinçli hâle getirir.
Ne kadar süre takip etmeli?
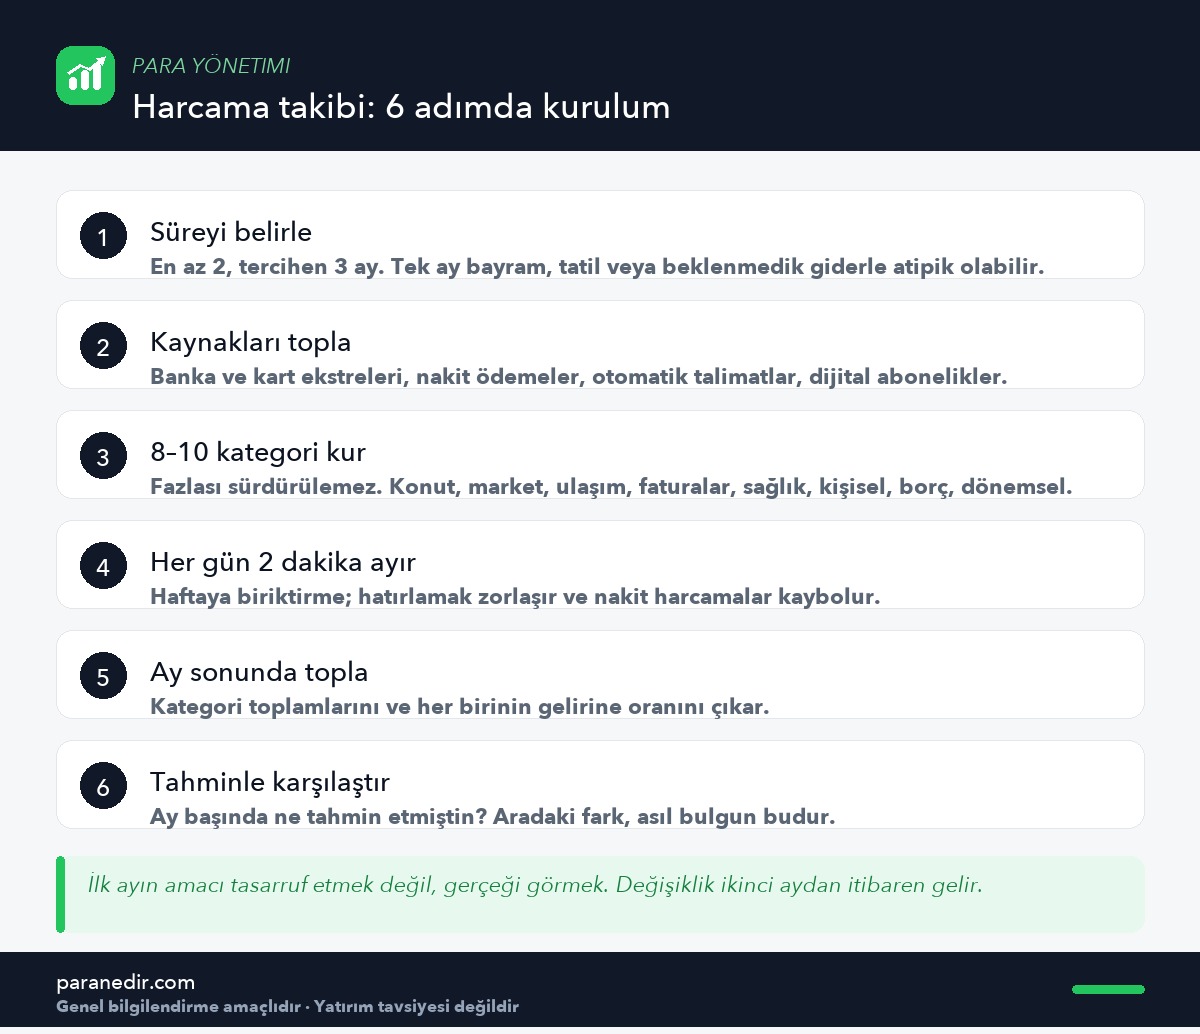
En az iki, tercihen üç ay. Tek ay yeterli değildir çünkü her ayın kendine has bir hikâyesi vardır: bayram, tatil, okul kaydı, kasko, beklenmedik bir sağlık gideri. Üç ayın ortalaması gerçek harcama seviyeni ortaya koyar.
Bu süreden sonra takibi bırakman gerekmez, ama yoğunluğu düşürebilirsin. Çoğu kişi ilk üç ay ayrıntılı, sonrasında sadece kategori toplamları düzeyinde devam eder.
Hangi yöntemle takip etmeli?
| Yöntem | Avantajı | Dezavantajı | Kime uygun |
|---|---|---|---|
| Elektronik tablo | Ücretsiz, esnek, veri sende kalır | Manuel giriş gerekir | Çoğu kişi için en iyi denge |
| Defter / kâğıt | Sürtünme yüksek → bilinç yüksek | Toplama ve analiz zahmetli | Ekrandan uzaklaşmak isteyenler |
| Uygulama | Otomatik kategorileme, hızlı | Veri paylaşımı ve abonelik maliyeti | Düzenli kayıt tutamayanlar |
| Banka ekstresi | Sıfır emek, geriye dönük çalışır | Nakit harcamalar görünmez | Hızlı bir ilk fotoğraf için |
Uygulama seçerken
Banka hesabına erişim isteyen uygulamalarda hangi verinin toplandığını ve kiminle paylaşıldığını okumadan onay verme. Aynı sonucu basit bir tabloyla da elde edebilirsin; burada belirli bir uygulama önerilmemektedir.
Kategoriler nasıl belirlenir?
Kategori sayısı, takibin ömrünü belirleyen tek en önemli karardır. Çok az kategori bilgi vermez, çok fazlası sürdürülemez. Sekiz-on kategori doğru aralıktır:
- Konut — kira/taksit, aidat
- Faturalar — elektrik, su, doğalgaz, internet, telefon
- Market — gıda, temizlik, temel ihtiyaç
- Ulaşım — yakıt, toplu taşıma, bakım, otopark
- Sağlık — ilaç, muayene, sigorta
- Borç ödemeleri — kredi taksitleri, kart ödemeleri
- Kişisel ve eğlence — dışarıda yemek, hobi, abonelik, giyim
- Dönemsel — vergi, kasko, okul, tatil
“Diğer” kategorisi kurma. Kurarsan her şey oraya gider ve takip anlamını yitirir. Bir harcamanın nereye gireceğinden emin değilsen en yakın kategoriye yaz ve tutarlı davran.
Takip sonunda neye bakmalı?
Ay bittiğinde üç soruyu cevapla:
- Her kategori gelirinin yüzde kaçı?Tutarlar değil oranlar konuşur. Konut %55’se, hiçbir küçük kısıntı bunu telafi etmez.
- Tahminimle gerçek arasındaki fark ne?En büyük sapmanın olduğu kategori, ilk müdahale edeceğin yerdir.
- Hangi harcamalar bana gerçekten değer kattı?Her kalemi kısmak zorunda değilsin. Değer katmayanları kesip değer katanları korumak, sürdürülebilir tek yaklaşımdır.
Karşılaştırma yapmak istersen TÜİK‘in yayımladığı hanehalkı tüketim harcaması istatistikleri, ortalama bir hanenin bütçesini hangi kalemlerin ne oranda aldığını görmek için iyi bir referans noktasıdır. Ancak unutma: bu bir ortalamadır, hedef değildir.
Sık karşılaşılan sızıntılar
- Unutulan abonelikler. Yılda bir kez tüm tekrarlayan ödemeleri listele; kullanmadığını iptal et.
- Küçük ve sık ödemeler. Tek başına önemsiz, aylık toplamı şaşırtıcı olur.
- Taksitli alışverişler. Geçmiş ayların taksitleri bugünkü bütçeni yiyor olabilir; hepsini bir yere yaz.
- Kargo ve teslimat ücretleri. Ürün fiyatına odaklanırken toplamda ciddi bir kalem oluşturur.
- Nakit. Kayıt dışı kalan tek kalem genellikle budur; nakit ödemeleri aynı gün yaz.
Takibi nasıl sürdürülebilir kılarsın?
Takibin en büyük düşmanı mükemmeliyetçiliktir. Bir gün atladığında “nasılsa bozuldu” deyip bırakmak en yaygın başarısızlık biçimidir. Birkaç pratik kural:
- Günde iki dakika ayır; haftaya biriktirme.
- Sabit bir tetikleyiciye bağla — akşam yemeğinden sonra, yatmadan önce gibi.
- Kuruşuna takılma; küçük yuvarlamalar sonucu değiştirmez.
- Bir günü kaçırdıysan yaklaşık yaz ve devam et. Eksik veri, hiç veri olmamasından iyidir.
Sonuç ve değerlendirme
Harcama takibi kendi başına para kazandırmaz; ama onsuz alınan her finansal karar tahmine dayanır. Üç ayın sonunda elinde gerçek bir tablo olur ve o tablo genellikle iki şey gösterir: bütçeni asıl zorlayan kalemin sandığın kalem olmadığı, ve kolayca kısılabilecek bir-iki sızıntının yıllık toplamda küçümsenmeyecek bir tutar oluşturduğu.
Bu veriyi elde ettikten sonraki adım bütçedir: Aylık Bütçe Nasıl Hazırlanır? ya da her liraya görev veren sıfır tabanlı bütçe. Takibin ürettiği sayıyı özetlemek istersen de bakman gereken tek gösterge tasarruf oranın.
Sıkça Sorulan Sorular
Harcama takibine ne kadar süre devam etmeliyim?
Gerçek harcama seviyeni görmek için en az iki, tercihen üç ay gerekir. Tek ay bayram, tatil veya beklenmedik bir giderle atipik olabilir. Üç ayın ardından ayrıntılı takibi bırakıp yalnızca kategori toplamlarını izlemeye geçebilirsin.
Nakit harcamaları nasıl takip ederim?
Nakit, kayıt dışı kalması en muhtemel kalemdir. En pratik yol, ödemeyi yaptığın gün telefonuna kısa bir not düşmektir. Alternatif olarak ay başında belirli bir nakit tutarı çekip yalnızca onu kullanabilir, kalanı sayarak ne harcadığını hesaplayabilirsin.
Kredi kartı taksitlerini hangi aya yazmalıyım?
Nakit akışını görmek istiyorsan taksiti ödendiği aya yazmalısın; çünkü bütçeni o ay zorlayan tutar budur. Alışverişin toplam maliyetini analiz etmek istiyorsan ayrıca satın alma tarihine de not düşebilirsin. Önemli olan yöntemi her ay aynı tutmaktır.
Harcama takibi uygulaması kullanmak şart mı?
Hayır. Elektronik tablo ya da defter aynı sonucu verir ve verinin tamamı sende kalır. Uygulamalar otomatik kategorileme sağlar ancak hesap erişimi ister; hangi verinin toplandığını okumadan onay vermemek gerekir.
Ay ortasında takibi bıraktım, baştan mı başlamalıyım?
Hayır. Eksik veri, hiç veri olmamasından daha iyidir. Kaldığın yerden devam et ve boşluk kalan günler için yaklaşık tutar yaz. Takibin amacı kusursuz muhasebe değil, harcama örüntünü görmektir.
Takip yaptım ama hiçbir şey değişmedi, ne yapmalıyım?
Takip tek başına bir sonuç aracı değil, teşhis aracıdır. Verinin ardından bir plan gelmelidir: en büyük sapmanın olduğu kategoriye üst sınır koymak, dönemsel giderleri aylığa bölmek ve birikimi otomatik talimata bağlamak ilk üç adımdır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular