İçindekiler
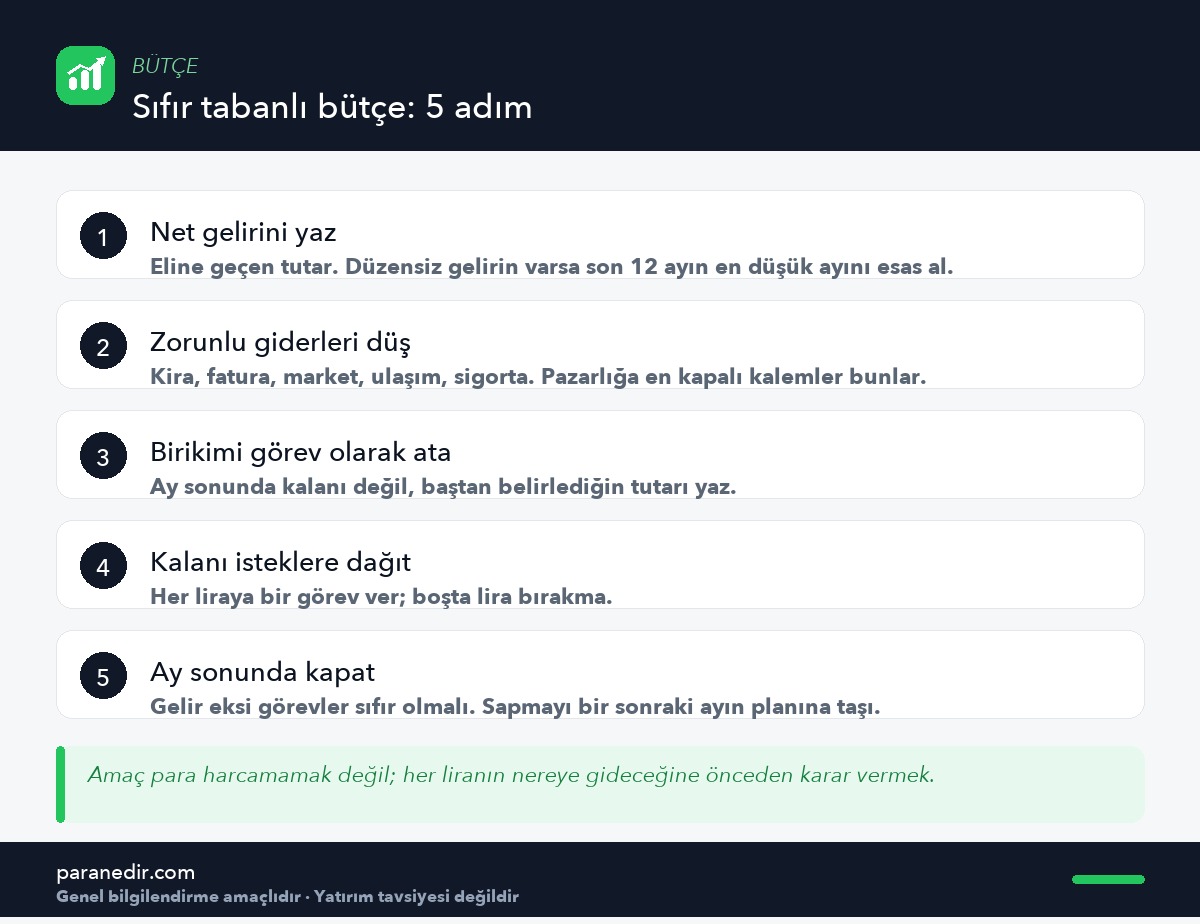
Kısa cevap: Sıfır tabanlı bütçe, gelirinin her lirasına önceden bir görev atadığın bütçeleme yöntemidir. Ay sonunda “gelir eksi tüm görevler” sıfıra eşitlenir; buradaki sıfır, paranın bittiği değil, görevsiz lira kalmadığı anlamına gelir. Birikim de bu yöntemde bir gider kalemi gibi baştan yazılır.
Bütçe yöntemlerinin çoğu “ne kadar harcadım” sorusuna bakar. Sıfır tabanlı bütçe ise soruyu tersine çevirir: “bu para nereye gidecek?” Kararı harcama anında değil, ay başında verirsin. Kulağa katı geliyor ama pratikte insanı en çok rahatlatan yöntem genellikle budur.
Sıfır tabanlı bütçe nedir?
Sıfır tabanlı bütçe (zero-based budgeting), her ay gelirinin tamamını kalemlere dağıttığın bir planlama yöntemidir. Denklem şudur:
Temel denklem
Net gelir − (zorunlu giderler + birikim + istekler) = 0
Buradaki “sıfır” kritik biçimde yanlış anlaşılıyor. Sıfır, ay sonunda hesabının boşaldığı anlamına gelmez; görevi atanmamış, yani nereye gideceğine karar verilmemiş lira kalmadığı anlamına gelir. Birikime yazdığın tutar da bir görevdir; o para duruyordur, ama artık “boşta” değildir.
Neden işe yarıyor?
Çünkü harcama kararını, karar vermesi en zor olan andan alıp en kolay olduğu ana taşır. Vitrinin önünde “alsam mı” diye düşünmek zordur; ay başında masa başında “bu ay giyime şu kadar” demek çok daha kolaydır.
İkinci nedeni davranışsaldır: görevi olmayan para harcanır. Hesapta amaçsız duran tutar zihinsel olarak “fazlalık” gibi algılanır ve kısa sürede erir. Bu yöntemle o paraya sadece bir isim vererek bile onu korumuş olursun.
50/30/20 kuralından farkı nedir?
| Sıfır tabanlı bütçe | 50/30/20 kuralı | |
|---|---|---|
| Yaklaşım | Her kaleme tek tek tutar atarsın | Geliri üç geniş kovaya bölersin |
| Hassasiyet | Yüksek | Orta |
| Emek | Ayda 45–60 dakika | Ayda 10–15 dakika |
| Güçlü yanı | Nereye ne gittiğini net görürsün | Sürdürmesi kolay, terk edilme riski düşük |
| Zayıf yanı | Disiplin ister; ilk aylar yorucudur | Detayı gizler, sızıntıyı geç fark edersin |
İkisi rakip değil. Pratik bir yol şudur: çerçeveyi 50/30/20 kuralıyla kur, kovaların içini sıfır tabanlı mantıkla doldur. Böylece hem büyük resmi hem detayı görürsün.
Nasıl kurulur? Pratik uygulama
Aşağıdaki yapı, ilk ayında karmaşaya boğulmadan başlaman için yeterlidir:
| Görev grubu | Örnek kalemler | Not |
|---|---|---|
| Zorunlu | Kira, aidat, faturalar, market, ulaşım, sigorta | Önce bunlar yazılır |
| Birikim | Acil durum fonu, uzun vadeli birikim, hedef fonları | Gider gibi davran |
| Dönemsel | Vergi, kasko, okul, tatil (12’ye bölünmüş) | Bütçeyi çökerten kalem burasıdır |
| İstek | Dışarıda yemek, hobi, abonelik, alışveriş | En son ve kalandan |
| Tampon | Küçük sapmalar için serbest tutar | Genellikle gelirin %3–5’i |
Tampon kalemini atlama
Sıfır tabanlı bütçelerin ilk aylarda çökme sebebi neredeyse hep aynı: hiç sapma payı bırakılmaması. Küçük ve kaçınılmaz sürprizler için ayrılan mütevazı bir tampon, planı ayakta tutar.
Dönemsel giderler nasıl yönetilir?
Yılda bir veya iki kez gelen kalemler aylık bütçenin en büyük düşmanıdır. Çözüm onları aylığa yaymaktır: yıllık toplamı 12’ye böl, her ay o tutarı ayrı bir yere aktar. Sigorta ayı geldiğinde bütçen sarsılmaz, çünkü para zaten birikmiştir.
Bu yaklaşım aynı zamanda bütçenin “neden hep tutmuyor” sorusunun en yaygın cevabıdır. Ayrıntı için Aylık Bütçe Nasıl Hazırlanır? yazısına bakabilirsin.
Kimler için uygun, kimler için değil?
| Uygun | Zorlanabilirsin |
|---|---|
| Parasının nereye gittiğini bilmeyenler | Detay takibinden çabuk sıkılanlar |
| Belirli bir hedefe biriktirenler | Geliri ay içinde çok değişkenler |
| Borç kapatma sürecinde olanlar | Ortak bütçede anlaşma sağlayamayan çiftler |
| Tasarruf oranını bilinçli yükseltmek isteyenler | İlk kez bütçe tutmaya başlayanlar |
İlk kez bütçe tutacaksan doğrudan bu yöntemle başlamak zorunda değilsin. Önce iki-üç ay harcama takibi yap, gerçek rakamlarını gör; sıfır tabanlı bütçe zaten o veriyle anlam kazanır.
Sık yapılan hatalar
- Tahminle başlamak. Gerçek harcama verisi olmadan yazılan bütçe ilk hafta bozulur.
- Aşırı kategori. 30 kalemli bir tablo iki hafta yaşar. Sekiz-on kategori yeterlidir.
- İstek kovasını sıfırlamak. Sıfırlanan kalem telafi harcamasıyla geri döner ve genellikle daha büyük gelir.
- Birikimi sona bırakmak. Sona kalan birikim, kalmayan birikimdir.
- Ay içinde hiç bakmamak. Haftada bir 10 dakikalık kontrol, ay sonu sürprizlerini büyük ölçüde ortadan kaldırır.
Sonuç ve değerlendirme
Sıfır tabanlı bütçe, disiplinden çok öncelik meselesidir. Sana daha az harcatmaz; parayı senin gerçekten değer verdiğin yere yönlendirir. İlk ay muhtemelen tutmayacak, ikinci ay daha yakın olacak, üçüncü ayda gerçek hayatınla örtüşmeye başlayacaktır. Bu bir başarısızlık değil, kalibrasyon sürecidir.
Bütçeni kurduktan sonra tek bir özet sayıyı takip etmen yeterli: tasarruf oranın. Yöntem hangisi olursa olsun, o sayının yönü yukarıysa sistem çalışıyor demektir.
Sıkça Sorulan Sorular
Sıfır tabanlı bütçede para gerçekten bitiyor mu?
Hayır. Sıfır, hesabının boşaldığını değil, görevi atanmamış lira kalmadığını ifade eder. Birikime, dönemsel giderlere veya tampona ayırdığın tutarlar da birer görevdir; o paralar duruyordur. Yöntemin amacı parayı bitirmek değil, amaçsız kalmasını engellemektir.
Her ay yeniden mi yapmak gerekiyor?
Evet, ama ilk aydan sonra bu iş çok kısalır. Sabit kalemler değişmediği için genellikle sadece dönemsel giderleri ve o aya özgü planları güncellersin. İlk ay 45–60 dakika sürerken sonraki aylar 15–20 dakikaya iner.
Düzensiz gelirle sıfır tabanlı bütçe yapılabilir mi?
Yapılabilir, ancak planı son 12 ayın en düşük gelirine göre kurman gerekir. İyi aylarda gelen fazlayı ayrı bir gelir tamponunda toplar, düşük aylarda oradan kendine düzenli aktarım yaparsın. Böylece bütçe her ay aynı tabandan çalışır.
Sıfır tabanlı bütçe ile 50/30/20 birlikte kullanılabilir mi?
Evet ve çoğu kişi için en pratik yol budur. 50/30/20 sana büyük resmi ve oranları verir; sıfır tabanlı mantık ise bu kovaların içini kalem kalem doldurur. Biri çerçeve, diğeri detaydır; birbirinin alternatifi değildir.
Hangi araçla tutmalıyım?
Kâğıt, elektronik tablo veya uygulama — üçü de işe yarar. Belirleyici olan araç değil, düzenliliktir. Elektronik tablo çoğu kişi için en iyi dengeyi sunar: ücretsizdir, esnektir ve verinin tamamı sende kalır.
Ay ortasında bütçe bozulursa ne yapmalı?
Planı çöpe atma; kalemler arasında transfer yap. Bir kategoride aşım varsa o tutarı bilinçli olarak başka bir kalemden düşersin. Sıfır tabanlı bütçenin gücü katılığında değil, sapmayı görünür kılmasındadır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular