İçindekiler
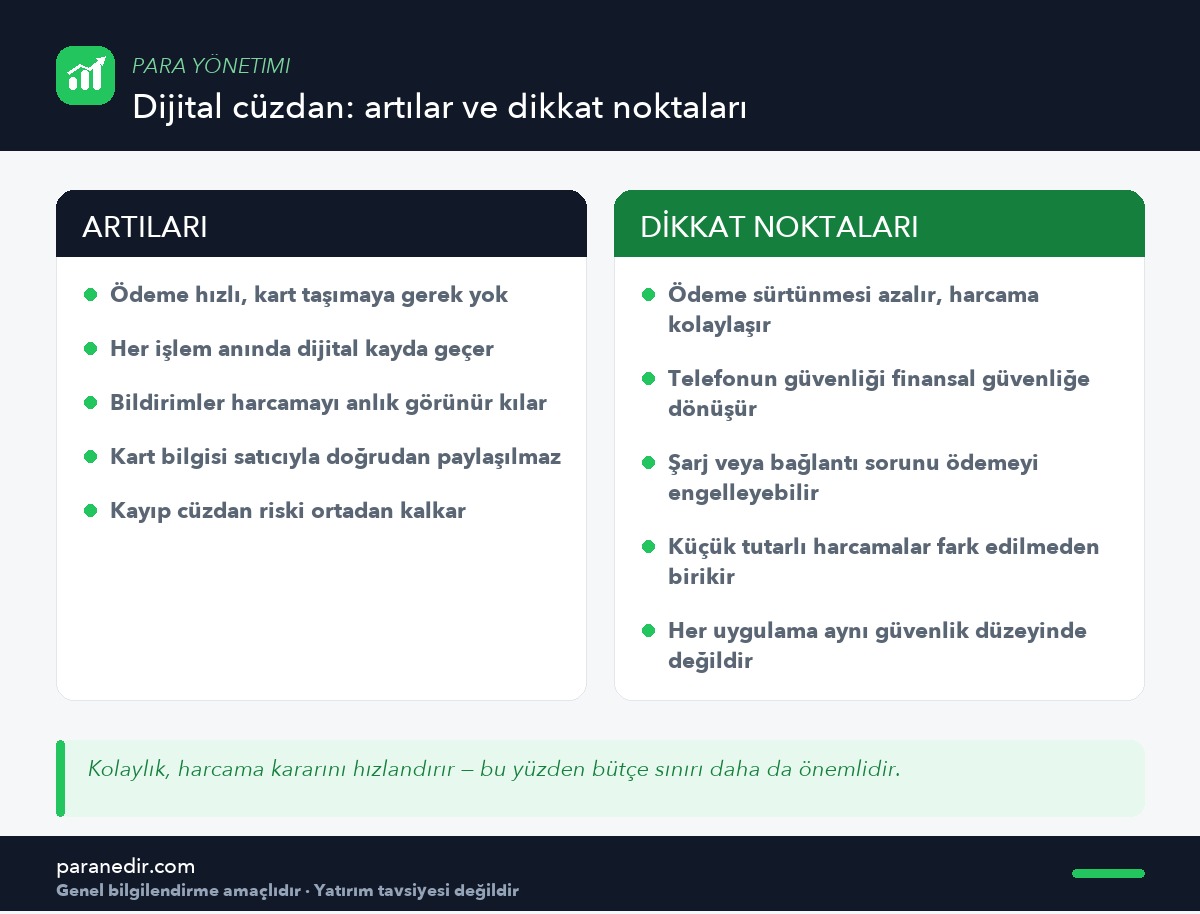
Kısa cevap: Dijital cüzdanlar; hız, kayıt tutma kolaylığı ve fiziksel kart taşımama avantajı sunar, ancak ödeme sürtünmesini azalttığı için harcamayı kolaylaştırır ve cihaz güvenliğini finansal güvenliğin bir parçası hâline getirir. Doğru kullanım, bildirimleri açık tutmak, cihaz kilidini güçlendirmek ve harcamaları düzenli olarak gözden geçirmekten geçer.
Telefonu okutarak ödeme yapmak birkaç yılda sıradanlaştı; artık pek çok kişi cüzdanını evde bırakabiliyor. Bu kolaylığın bütçe üzerindeki etkisi ise çift yönlü: hem takibi kolaylaştırıyor hem de harcamayı hızlandırıyor.
Dijital cüzdan tam olarak nedir?
Dijital cüzdan, kart bilgilerini telefon veya akıllı saat gibi bir cihazda güvenli biçimde saklayan ve temassız ödeme yapmayı sağlayan uygulamalardır. Ödeme sırasında satıcıya gerçek kart numarası yerine tek seferlik bir kod iletilir; bu, kart bilgisinin doğrudan paylaşılmaması anlamına gelir.
Bütçe açısından en büyük avantajı ne?
Her işlem anında dijital bir kayda dönüşür. Nakit harcamalarda en zor kısım olan “bu para nereye gitti” sorusu, dijital cüzdanda büyük ölçüde ortadan kalkar. Bu, harcama takibi alışkanlığını kurmayı belirgin biçimde kolaylaştırır.
Harcama alışkanlığını nasıl etkiler?
Ödeme ne kadar kolaylaşırsa, harcama kararı o kadar hızlanır. Nakit verirken hissedilen o kısa duraksama — davranışsal finansta “ödeme acısı” denen etki — telefonu okutarak ödeme yaparken neredeyse tamamen kaybolur.
Bu mekanizmayı ayrıntılı olarak Nakit mi Kart mı? yazısında ele almıştık; dijital cüzdan, o yazıdaki etkinin en uç noktası sayılabilir.
Küçük tutarlar en hızlı büyüyen kalemdir
Dijital cüzdanla yapılan harcamalar çoğunlukla küçük tutarlıdır: kahve, ulaşım, market alışverişi. Tek tek önemsiz görünen bu kalemler, ay sonunda toplandığında şaşırtıcı bir yekûn oluşturabilir — bu, sinsi harcamaların en güncel biçimidir.
Güvenlik tarafında neye dikkat etmeli?
Dijital cüzdan kullanıldığında telefonun güvenliği doğrudan finansal güvenliğin parçası hâline gelir. Güçlü bir cihaz kilidi, biyometrik doğrulama ve uygulama güncellemelerinin takibi bu nedenle isteğe bağlı değil, temel gerekliliktir.
Cihaz kaybolduğunda ne yapılacağını önceden bilmek de önemlidir; kayıp veya çalıntı kart yazısındaki ilk 24 saat refleksleri, dijital cüzdan için de büyük ölçüde geçerlidir. Daha genel bir çerçeve için kişisel finans verilerini güvende tutma yazısına bakabilirsin.
Hangi durumlarda dijital cüzdan yetersiz kalır?
Şarjın bitmesi, bağlantı sorunu veya bazı küçük işletmelerin temassız ödeme kabul etmemesi gibi durumlarda yedek bir ödeme yöntemi gerekir. Bu nedenle dijital cüzdanı tek yöntem olarak değil, ana yöntem olarak kullanmak daha güvenlidir.
Doğru kullanım alışkanlığı nasıl kurulur?
- Anlık bildirimleri açık tutHer harcamayı gerçekleştiği anda görmek, en etkili kontrol mekanizmasıdır.
- Cihaz kilidini güçlendirBiyometrik doğrulama ve güçlü şifre, temel savunma hattıdır.
- Haftalık kısa bir kontrol yapKüçük harcamaların toplamını haftada bir gözden geçir.
- Yedek ödeme yöntemi bulundurFiziksel bir kart veya bir miktar nakit her zaman işe yarar.
Sonuç ve değerlendirme
Dijital cüzdan, kayıt tutma ve güvenlik açısından somut avantajlar sunar; buna karşılık harcama kararını kolaylaştırdığı için bütçe disiplinini daha da gerekli kılar. Aracın kendisi ne tasarrufu artırır ne de israfa yol açar — belirleyici olan, arkasındaki alışkanlıktır.
Sıkça Sorulan Sorular
Dijital cüzdan fiziksel karttan daha mı güvenli?
Ödeme sırasında satıcıyla gerçek kart numarası paylaşılmadığı için belirli riskler azalır; buna karşılık telefonun güvenliği doğrudan finansal güvenliğin parçası hâline gelir.
Dijital cüzdan harcamayı artırır mı?
Ödeme sürtünmesini azalttığı için harcama kararını hızlandırabilir. Etkisi kişiye göre değişir, ama küçük tutarlı harcamaların fark edilmeden birikmesi yaygın bir sonuçtur.
Telefonum kaybolursa ne yapmalıyım?
Cihazı uzaktan kilitlemek ve kart sağlayıcılarına bildirmek ilk adımlardır. Kayıp kart yazısındaki ilk 24 saat refleksleri dijital cüzdan için de büyük ölçüde geçerlidir.
Bütçe takibi açısından avantajı var mı?
Evet. Her işlem anında dijital kayda geçtiği için, nakitte en zor olan harcama takibi kısmı büyük ölçüde otomatik hâle gelir.
Yanımda hiç kart taşımasam olur mu?
Şarj bitmesi, bağlantı sorunu veya temassız ödeme kabul etmeyen işletmeler nedeniyle yedek bir ödeme yöntemi bulundurmak daha güvenlidir.
Küçük harcamaları nasıl kontrol altında tutarım?
Anlık bildirimleri açık tutmak ve haftada bir kısa bir kontrol yapmak, küçük tutarlı harcamaların toplamını görünür kılar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular