İçindekiler
- Kariyer değişikliği neden bir bütçe kararıdır?
- Hangi değişiklikler planı hızlandırır?
- Hangi durumlarda geçiş riskli hâle gelir?
- Acil durum fonu bu kararda nasıl bir rol oynar?
- Yalnızca memnuniyetsizlik yeterli bir sebep midir?
- Bu karar nasıl sistematik değerlendirilir?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
Kısa cevap: Bir kariyer değişikliği, finansal özgürlük planını hızlandırabilir ya da geciktirebilir — bunu belirleyen, yeni işin sağladığı gelir artışının kısa vadeli riskini (geçiş dönemi, olası gelir düşüşü) dengeleyip dengelemediğidir. Genel kural, mevcut tasarruf oranını koruyabildiğin veya artırabildiğin bir değişikliğin, plana katkı sağlama olasılığının yüksek olmasıdır.
Finansal özgürlük yolunda ilerleyen biri için kariyer değişikliği kararı, sadece bir iş memnuniyeti sorusu değil, aynı zamanda bir bütçe kararıdır. Bu yazı, bu kararı hangi finansal kriterlere göre değerlendirebileceğini ele alıyor.
Kariyer değişikliği neden bir bütçe kararıdır?
Bir iş değişikliği, yalnızca günlük memnuniyeti değil, gelir düzeyini, tasarruf oranını ve dolayısıyla finansal özgürlük hedefine ulaşma süresini doğrudan etkiler. Bu nedenle bu kararı yalnızca duygusal bir tercih değil, aynı zamanda finansal bir hamle olarak değerlendirmek gerekir.
Hangi değişiklikler planı hızlandırır?
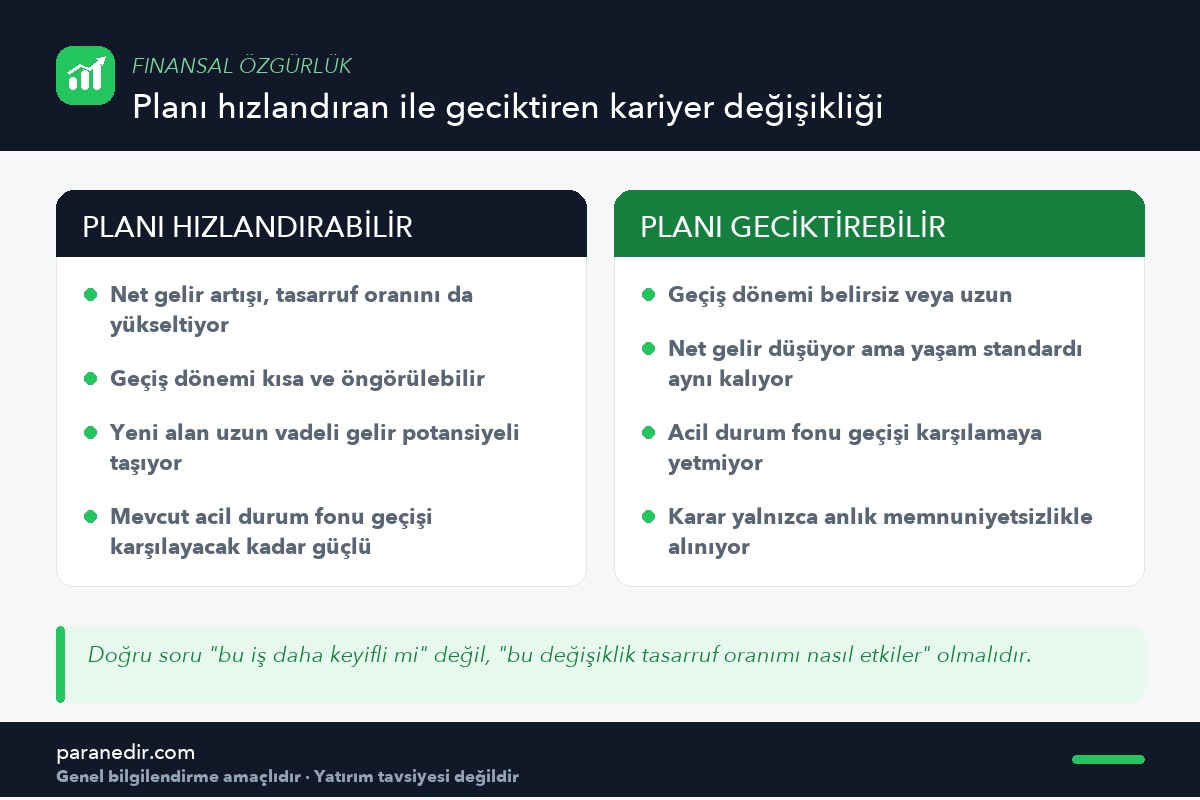
Net gelirde kalıcı bir artış sağlayan, geçiş süresi kısa ve öngörülebilir olan bir kariyer değişikliği, tasarruf oranını yükselterek finansal özgürlük hedefine ulaşma süresini kısaltabilir. Bu tür bir fırsatı değerlendirirken, Girişimcilik mi Maaşlı Çalışma mı? yazısında ele aldığımız risk-getiri dengesini de göz önünde bulundurmak faydalıdır.
Hangi durumlarda geçiş riskli hâle gelir?
Belirsiz bir geçiş dönemi en büyük risktir
Yeni bir alana geçiş, eğitim veya deneyim kazanma süresi nedeniyle gelirde geçici bir düşüşe yol açabilir. Bu düşüş süresi net değilse veya beklenenden uzarsa, plan üzerindeki olumsuz etki ciddileşebilir. Bu nedenle geçişe başlamadan önce gerçekçi bir zaman aralığı öngörmek önemlidir.
Acil durum fonu bu kararda nasıl bir rol oynar?
Geçiş döneminin güvencesi
Güçlü bir acil durum fonu, kariyer değişikliği sırasında oluşabilecek gelir dalgalanmasını karşılayarak, kararın panikle değil planlı biçimde alınmasını sağlar. Fon yetersizse, değişikliği ertelemek veya kademeli bir geçiş planlamak daha güvenli olabilir.
Yalnızca memnuniyetsizlik yeterli bir sebep midir?
Mevcut işten anlık bir memnuniyetsizlik, kariyer değişikliği için tek başına yeterli bir finansal gerekçe değildir. Asıl soru, yeni kararın uzun vadede tasarruf oranını ve toplam gelir potansiyelini nasıl etkileyeceğidir — bu, kısa vadeli bir duygudan çok daha kalıcı bir etkendir.
Bu karar nasıl sistematik değerlendirilir?
- Yeni ve mevcut gelirin net farkını hesaplaBrüt değil, ele geçen tutar üzerinden karşılaştır.
- Geçiş süresinin gerçekçi bir tahminini yapİyimser değil, temkinli bir senaryo kullan.
- Acil durum fonunun bu süreci karşılayıp karşılamadığını kontrol etYetersizse fonu güçlendirmeyi öncelik hâline getir.
Sonuç ve değerlendirme
Finansal özgürlüğe giden yolda bir kariyer değişikliği, net gelir artışı sağlıyor ve geçiş riski kontrol altındaysa planı hızlandırabilir. Ama belirsiz bir geçiş süreci veya yetersiz bir güvence ağıyla alınan bir karar, aynı planı geciktirebilir. Bu nedenle karar, duygusal bir dürtüden çok sistematik bir değerlendirmeye dayanmalıdır.
Genel finansal özgürlük planlaması için Finansal Bağımsızlığa Giden 10 Yıllık Plan yazısına bakabilirsin.
Sıkça Sorulan Sorular
Kariyer değişikliği her zaman finansal özgürlük planını hızlandırır mı?
Hayır; net gelir artışı sağlıyor ve geçiş riski kontrol altındaysa hızlandırabilir, ama belirsiz bir geçişte planı geciktirebilir de.
Bu kararı verirken en önemli finansal kriter nedir?
Değişikliğin tasarruf oranını nasıl etkileyeceği; yalnızca brüt gelir değil, ele geçen net tutar ve geçiş süresi birlikte değerlendirilmelidir.
Acil durum fonu bu kararda neden önemli?
Güçlü bir fon, geçiş dönemindeki gelir dalgalanmasını karşılayarak kararın panikle değil planlı biçimde alınmasını sağlar.
Sadece işimden memnun değilsem geçiş yapmalı mıyım?
Memnuniyetsizlik tek başına yeterli bir finansal gerekçe değildir; asıl soru bu değişikliğin uzun vadeli gelir ve tasarruf oranına etkisidir.
Geçiş süresini nasıl tahmin etmeliyim?
İyimser değil, temkinli bir senaryo kullanmak ve bu süreyi karşılayacak bir güvence ağına (acil durum fonu gibi) sahip olmak önerilir.
Bu yazı belirli bir meslek veya sektör mü öneriyor?
Hayır; bu içerik genel bir karar çerçevesi sunar, belirli bir meslek veya sektör önermez.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.