İçindekiler
- Neden ilk yıl özel bir dikkat gerektirir?
- Gelir kaynağı değişimi neden hissedilir?
- İlk yılda neden temkinli bir çekim oranı önerilir?
- Harcama takibi neden bırakılmamalı, sıklaştırılmalı?
- Duygusal ve sosyal geçiş nasıl yönetilir?
- Sağlık güvencesi düzeni netleştirilmeli
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
Kısa cevap: FIRE sonrası ilk yıl, planlamadan çok uyum sürecidir: düzenli maaştan portföy çekimine geçiş, harcama alışkanlığının gerçek hayatta test edilmesi ve işin bıraktığı boşluğun (rutin, sosyal çevre, kimlik) doldurulması aynı anda yaşanır. İlk yılda temkinli bir çekim oranıyla başlamak, hem finansal hem duygusal geçişi daha güvenli hâle getirir.
Finansal özgürlük sayısına ulaşmak bir hesaplama meselesiyken, o günden sonraki ilk yıl tamamen farklı bir deneyimdir. Bu yazı, hesaplamanın bittiği yerde başlayan pratik geçiş sürecini ele alıyor.
Neden ilk yıl özel bir dikkat gerektirir?
Finansal özgürlük sayısına ulaşmak bir eşiktir, ama bu eşiği geçtikten sonraki ilk yıl, planın gerçek hayatta nasıl işlediğinin ilk testidir. Hem gelir mekanizması (maaştan portföy çekimine) hem günlük yaşam yapısı aynı anda değişir.
Gelir kaynağı değişimi neden hissedilir?
Düzenli bir maaş almaktan, kendi biriktirdiğin serveti “harcamaya” geçmek, sayısal olarak planlanmış olsa bile psikolojik olarak farklı hissettirebilir. Bu, One More Year Sendromu yazısında ele aldığımız duygusal direncin bir uzantısıdır — hesaplama bitse de alışkanlık bir anda değişmez.
İlk yılda neden temkinli bir çekim oranı önerilir?
Gerçek harcamayı öğrenme dönemi
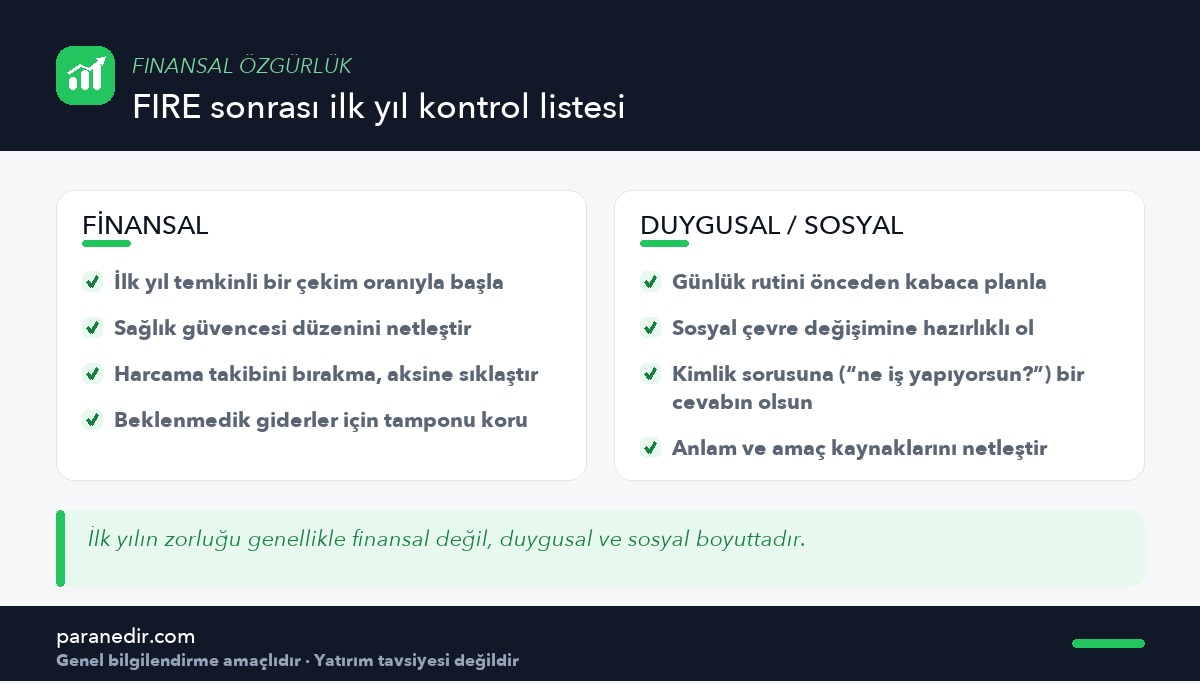
Planlama aşamasında tahmin edilen yıllık harcama, gerçek hayatta farklı çıkabilir — bazı kalemler beklenenden yüksek, bazıları düşük olabilir. İlk yıl, %4 kuralı gibi bir referansın biraz altında kalarak harcamak, gerçek ihtiyacı öğrenirken güvenlik payı bırakır.
Harcama takibi neden bırakılmamalı, sıklaştırılmalı?
Çalışırken tutulan harcama takibi, FIRE sonrası daha da önemli hâle gelir çünkü artık gelir sabit değil, biriken servetten karşılanıyor. Düzenli takip, planın gerçek hayatla ne kadar örtüştüğünü erken gösterir.
Duygusal ve sosyal geçiş nasıl yönetilir?
Genellikle hafife alınan boyut
İşin bıraktığı boşluk — günlük rutin, sosyal etkileşim, kimlik hissi — çoğu zaman finansal planlamada hiç yer almaz ama ilk yılın en zorlu kısmı olabilir. Bu boşluğu önceden düşünmek (yeni bir rutin, sosyal bağlantılar, anlam kaynağı) geçişi büyük ölçüde kolaylaştırır.
Sağlık güvencesi düzeni netleştirilmeli
Bir işverenin sağladığı sağlık güvencesinden bağımsızlaşmak, önceden planlanması gereken pratik bir konudur; bu konuyu Finansal Özgürlükte Sağlık Gideri Planlaması yazısında ele almıştık.
Sonuç ve değerlendirme
FIRE sonrası ilk yıl, hesaplamanın bittiği değil, gerçek uyum sürecinin başladığı dönemdir. Temkinli bir çekim oranı, sıkı harcama takibi ve duygusal/sosyal geçişi önceden düşünmek, bu yılı güvenli ve sürdürülebilir kılar.
Geçiş sonrası planını gözden geçirmek için Finansal Özgürlük Yolunda Sık Yapılan Hatalar yazısına bakabilirsin.
Sıkça Sorulan Sorular
FIRE sonrası ilk yılda çekim oranı nasıl olmalı?
Referans bir orana (örneğin %4 kuralı) göre biraz daha temkinli başlamak, gerçek harcamanın planla ne kadar örtüştüğünü öğrenirken bir güvenlik payı bırakır.
FIRE sonrası harcama takibini bırakmalı mıyım?
Hayır, tam tersine artık gelir sabit olmadığı ve biriken servetten karşılandığı için harcama takibi daha da önemli hâle gelir.
FIRE sonrası en zor kısım genellikle nedir?
Çoğu zaman finansal değil, duygusal ve sosyal boyuttur — işin bıraktığı rutin, sosyal çevre ve kimlik boşluğu, finansal planlamada genellikle hiç yer almaz.
Sağlık güvencemi nasıl planlamalıyım?
Bir işverenin sağladığı güvenceden bağımsızlaşmadan önce bu konuyu netleştirmek gerekir; bu, FIRE öncesi planlamanın önemli bir parçasıdır.
Gelir kaynağı değişimi neden psikolojik olarak zor olabilir?
Düzenli maaştan kendi biriktirdiğin serveti harcamaya geçmek, sayısal olarak planlanmış olsa bile alışkanlık düzeyinde farklı hissettirebilir. Bu, hesaplamanın bitmesiyle alışkanlığın bir anda değişmeyeceğini gösterir.
İlk yıl planlanan harcamadan farklı çıkarsa ne olur?
Bu beklenen bir durumdur; ilk yılın amacı zaten gerçek harcamayı öğrenmektir. Temkinli bir çekim oranıyla başlamak, bu farkın plan üzerinde yaratacağı riski azaltır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular