İçindekiler
Kısa cevap: %4 kuralı, birikimden her yıl portföyün %4’ünü çekerek uzun yıllar tüketmeden yaşayabileceğini öngören bir başparmak kuralıdır. Buradan finansal özgürlük hedefi olarak yıllık gider × 25 çarpanı çıkar. Ancak kural, düşük ve öngörülebilir enflasyona sahip bir ekonominin geçmiş verisine dayanır; Türkiye’de olduğu gibi uygulanması yanıltıcı olur.
Finansal özgürlük hesaplarının neredeyse tamamı tek bir sayıya dayanır: 25. Bu sayı da %4 kuralından gelir. Peki bu kural nereden çıktı, neyi varsayıyor ve bizim koşullarımızda ne kadar güvenilir? Bu yazı kuralı olduğu gibi ele alıyor — güçlü yanlarıyla ve sınırlarıyla.
%4 kuralı nedir?
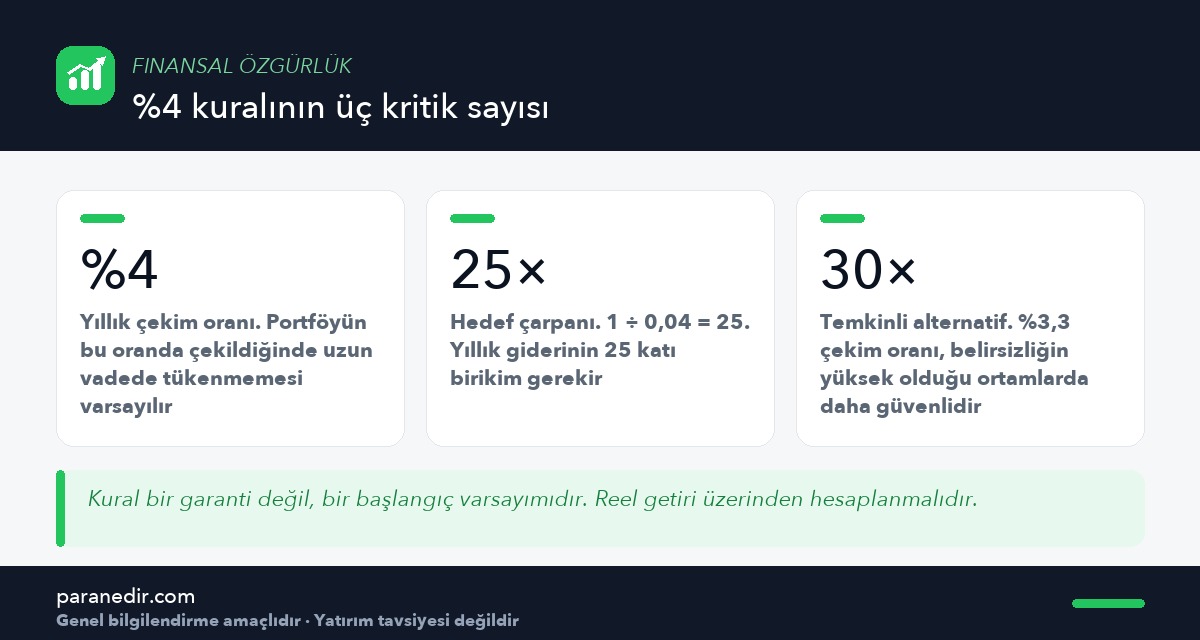
%4 kuralı, emeklilik döneminde birikimden yılda ne kadar çekilebileceğine dair bir başparmak kuralıdır. Önermesi şudur: ilk yıl portföyünün %4’ünü çeker, sonraki yıllarda bu tutarı enflasyona göre güncellersen, portföyün uzun bir dönem boyunca tükenmez.
Kuraldan hedefe
Yılda %4 çekiyorsan, ihtiyacın olan birikim yıllık giderinin 1 ÷ 0,04 = 25 katıdır.
Örnek: yıllık gider 360.000 TL → hedef 360.000 × 25 = 9.000.000 TL
Finansal özgürlük ve FIRE hesaplarında kullanılan 25 çarpanının kaynağı budur.
Kural nereden geliyor?
Kuralın kökeni, 1990’larda ABD piyasa verileri üzerinde yapılan çalışmalara dayanır. Uzun bir tarihsel dönemde farklı emeklilik başlangıç yıllarını test eden bu çalışmalar, çeşitlendirilmiş bir hisse-tahvil portföyünden yılda %4 çekimin, incelenen dönemlerin büyük çoğunluğunda 30 yıl boyunca portföyü tüketmediğini bulmuştu.
Buradaki üç kelime kritik: ABD, tarihsel ve 30 yıl. Kural evrensel bir yasa değil, belirli bir piyasanın geçmiş verisinden çıkarılmış bir gözlemdir.
Kuralın dayandığı varsayımlar
| Varsayım | Neden önemli |
|---|---|
| Uzun vadeli, çeşitlendirilmiş bir portföy | Tek bir varlığa bağlı portföyde kural geçersizdir |
| Düşük ve öngörülebilir enflasyon | Çekim tutarı enflasyona göre güncellenebilmeli |
| Yaklaşık 30 yıllık bir süre | Daha uzun emeklilikte oran düşürülmeli |
| Vergi ve masrafların hesaba katılması | Bunlar çekim oranını fiilen düşürür |
| Harcamanın esnetilebilmesi | Kötü yıllarda kısabilmek portföyün ömrünü uzatır |
Türkiye’de geçerli mi?
Doğrudan uygulanması sakıncalıdır. Üç temel neden:
- Enflasyon yüksek ve değişken. Kural, çekim tutarının her yıl enflasyona göre güncellenmesini varsayar. Enflasyonun öngörülemez olduğu bir ortamda bu güncelleme portföyü hızla eritebilir. Bu yüzden tüm hesap reel getiri üzerinden kurulmalıdır — bkz. Reel Getiri Nedir?
- Uzun vadeli reel getiri belirsiz. Kuralın türetildiği veri seti, uzun ve nispeten istikrarlı bir piyasa geçmişine dayanır. Farklı bir piyasa yapısında aynı sonucu varsaymak temkinsizlik olur.
- Vergi ve maliyetler. Getiriden kesilen vergi ve işlem maliyetleri, fiilî çekim oranını düşürür. Kural bunları içermez.
Pratik yaklaşım
%4 kuralını bir alt sınır olarak değil, bir başlangıç varsayımı olarak kullan. Daha temkinli olmak istiyorsan çekim oranını %3–3,3 aralığına indir; bu, hedef çarpanını 25’ten 30–33’e çıkarır. Matematik aynı kalır, güvenlik payın artar.
Sıra riski: en çok atlanan tehlike
Kuralın en zayıf noktası ortalama getiri değil, getirilerin sırasıdır. Buna “sıra riski” (sequence risk) denir.
Aynı ortalama getiriye sahip iki senaryo düşün: birinde ilk yıllar iyi, son yıllar kötü; diğerinde tam tersi. Çekim yapmadığın bir portföyde ikisi aynı sonucu verir. Ama her yıl para çekiyorsan, başlangıçtaki kötü yıllar portföyü çok daha hızlı tüketir — çünkü düşmüş bir portföyden çekim yapmak, toparlanacak anaparayı da götürür.
Bu riske karşı en yaygın korunma yöntemi, ilk yıllarda harcamayı esnetebilmek ve birkaç yıllık gideri karşılayacak likit bir tampon bulundurmaktır.
Daha güvenli alternatifler
| Yaklaşım | Nasıl işler | Avantajı |
|---|---|---|
| Daha düşük oran | %4 yerine %3–3,3 çekim | Belirsizliğe karşı en basit koruma |
| Esnek çekim | Kötü yıllarda harcamayı %10–15 kıs | Portföyün ömrünü belirgin uzatır |
| Nakit tamponu | 2–3 yıllık gideri likit tut | Düşüş yıllarında satış yapmayı önler |
| Kısmi gelir | Yarı zamanlı çalışmayı sürdür | Çekim oranını doğrudan düşürür |
Son satır aslında Coast FIRE ve Barista FIRE yaklaşımlarının temelidir: portföyden hiç ya da az çekmek, kuralın tüm risklerini büyük ölçüde ortadan kaldırır.
Kuralı nasıl kullanmalı?
- Yıllık zorunlu giderini hesaplaBugünün parasıyla, gerçekçi biçimde. Bkz. harcama takibi
- Çarpanını seç25 iyimser, 30–33 temkinli. Belirsizlik yüksekse temkinli tarafta kal.
- Hedefi bul ve reel hesaplaTüm projeksiyonları enflasyondan arındırılmış getiriyle yap.
- Sıra riskine karşı tampon planlaBirkaç yıllık gideri likit tutmayı hesaba kat.
- Yılda bir gözden geçirGider seviyen ve varsayımların değişir; hedef sabit bir sayı değildir.
Sonuç ve değerlendirme
%4 kuralı, karmaşık bir soruyu tek bir çarpana indirdiği için değerli. Bir hedefi olmayan birikim planı yönsüzdür; bu kural en azından bir yön verir.
Ama kural bir garanti değil, bir varsayımdır — ve türetildiği koşullar bizim koşullarımızdan farklıdır. Doğru kullanımı şudur: hedefi belirlemek için kullan, temkinli bir çarpan seç, hesabı reel yap ve esneklik payı bırak. Bütünü için Finansal Özgürlük Nedir? yazısına bakabilirsin.
Sıkça Sorulan Sorular
%4 kuralı garantili mi?
Hayır. Kural, belirli bir piyasanın geçmiş verisinden türetilmiş bir gözlemdir ve gelecekteki sonuçlar için garanti sunmaz. Geçmiş performans gelecekteki getiriyi garanti etmez; bu nedenle kural bir taahhüt değil, planlamada kullanılan bir başlangıç varsayımı olarak görülmelidir.
Türkiye’de hangi çarpanı kullanmalıyım?
Enflasyonun yüksek ve değişken olduğu bir ortamda 25 yerine 30–33 çarpanını kullanmak daha temkinlidir; bu, çekim oranını yaklaşık %3–3,3 seviyesine indirir. Ayrıca tüm hesabın nominal değil reel getiri üzerinden yapılması gerekir.
Sıra riski nedir?
Emeklilik döneminin ilk yıllarında yaşanan sert düşüşlerin, aynı ortalama getiriye rağmen portföyü çok daha hızlı tüketmesidir. Çünkü değeri düşmüş bir portföyden çekim yapmak, toparlanacak anaparayı da azaltır. İlk yıllarda esneklik ve likit tampon bu riski azaltır.
Çekim oranını düşürmek ne kadar fark yaratır?
Belirgin fark yaratır. Çekim oranı %4’ten %3,3’e indiğinde gereken birikim yaklaşık dörtte bir oranında büyür, ancak portföyün dayanma süresi de artar. Bu, güvenlik ile hedefe ulaşma süresi arasında bilinçli bir takastır.
Kuralı emeklilik dışında kullanabilir miyim?
Evet, finansal özgürlük hedefini belirlemek için yaygın olarak kullanılır. Yıllık giderini çarpana çarparak ulaşman gereken birikimi bulursun. Ancak hedef sabit değildir; gider seviyen ve varsayımların değiştikçe yılda bir güncellenmelidir.
Bu hesap bir yatırım tavsiyesi midir?
Hayır. Buradaki anlatım kavramsal bir çerçevedir ve hangi aracın kime uygun olduğu konusunda öneri içermez. Kişiye özel planlama için yetkili bir yatırım danışmanına başvurmak gerekir; sermaye piyasası faaliyetleri yetki gerektiren işlemlerdir.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular