İçindekiler
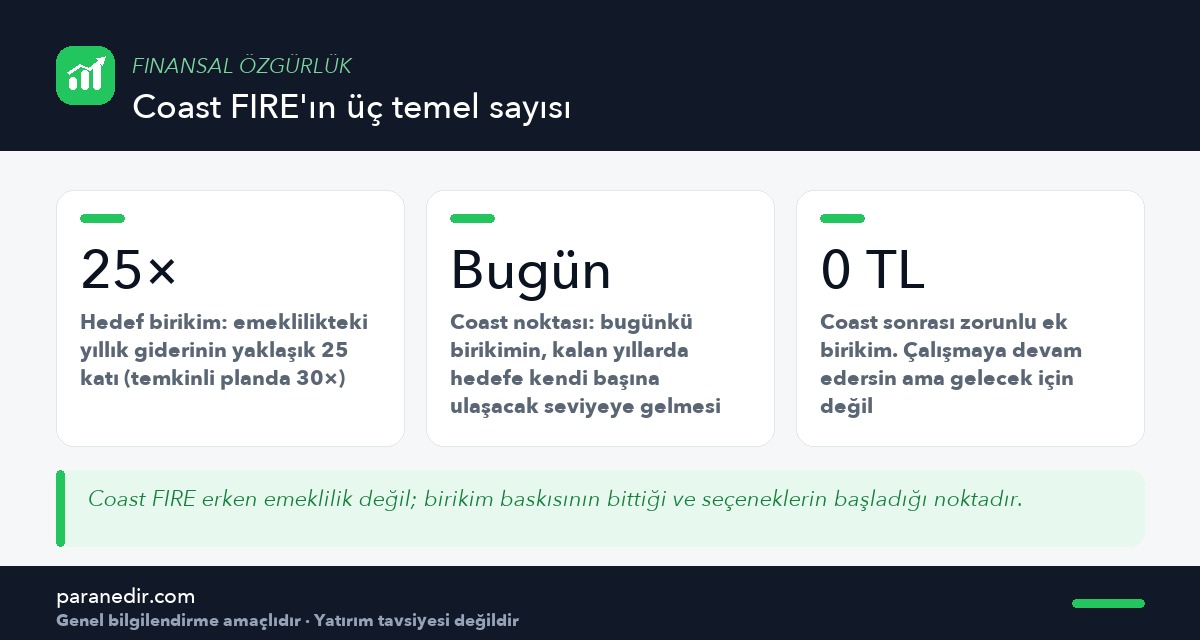
Kısa cevap: Coast FIRE, birikimini öyle bir seviyeye getirdiğin noktadır ki, o günden sonra hiç yeni birikim yapmasan bile mevcut tutar kendi kendine büyüyerek emeklilik yaşında hedefine ulaşır. Erken emeklilik değildir; çalışmaya devam edersin, ama artık geleceğin için değil, yalnızca bugünkü giderlerin için çalışırsın.
FIRE denince akla genellikle 40 yaşında emekli olmak gelir ve çoğu kişi bunu ulaşılmaz bulup konuyu tamamen kapatır. Coast FIRE ise aynı matematiğin çok daha erişilebilir bir ara durağı — ve psikolojik etkisi tam emekliliğe yakın büyüklükte.
Coast FIRE nedir?
Coast FIRE, birikiminin belirli bir eşiği aştığı ve o günden sonra hiç katkı yapmasan bile yalnızca bileşik etkiyle emeklilik yaşındaki hedefine ulaşacağı durumdur. İngilizcedeki “coast” kelimesi, motoru kapatıp süratle kayarak ilerlemeyi anlatır — isim buradan gelir.
Bu noktadan sonra hâlâ çalışıyor olursun. Fark şudur: artık gelirinin görevi geleceğini finanse etmek değil, yalnızca bugünkü giderlerini karşılamaktır. Bu, hayat kalitesinde çok somut bir değişim yaratır.
Neden bu kadar önemli bir eşik?
Çünkü baskıyı kaldırır. Coast FIRE noktasına ulaşmış biri:
- Daha az kazandıran ama daha anlamlı bir işe geçebilir,
- Yarı zamanlı çalışmayı değerlendirebilir,
- Kötü bir işten ayrılırken hesap yapmak zorunda kalmaz,
- Bir yıl ara verip yeniden başlayabilir.
Yani asıl ürün emeklilik değil, seçenektir. Tam FIRE hedefine hiç ulaşmasan bile bu eşik hayatını değiştirir.
Coast FIRE nasıl hesaplanır?
Hesap iki adımdan oluşur.
Adım 1 — Emeklilik hedefin
Hedef = Emeklilikteki yıllık giderin × 25
(Daha temkinli olmak istersen 30 kullan. Bu çarpanın Türkiye’deki sınırları için Finansal Özgürlük Nedir? yazısına bak.)
Adım 2 — Bugün gereken tutar
Coast tutarı = Hedef ÷ (1 + yıllık reel getiri)kalan yıl
Buradaki en kritik nokta: hesabı reel getiriyle yapmak zorundasın. Nominal getiri kullanırsan hedefe ulaştığını sanıp aslında ulaşamazsın. Reel getirinin ne olduğunu enflasyon yazımızda ayrıntılı anlattık.
Örnek hesap
Varsayımsal örnek
Bugün 30 yaşındasın, 60 yaşında emekli olmayı planlıyorsun → 30 yıl var.
Emeklilikte bugünkü parayla yıllık 360.000 TL harcamayı hedefliyorsun → Hedef = 360.000 × 25 = 9.000.000 TL
Yıllık reel getiri varsayımın %4 → Coast tutarı = 9.000.000 ÷ 1,0430 ≈ 2.775.000 TL
Yani bugün yaklaşık 2,78 milyon TL birikimin varsa, bir daha hiç katkı yapmasan bile 60 yaşında hedefine ulaşırsın.
Bu rakamlar kesin bir öngörü değil, yöntemi gösteren varsayımsal bir örnektir. Reel getiri varsayımını değiştirdiğinde sonuç ciddi biçimde değişir; bu yüzden temkinli bir oran kullanmak daha güvenlidir.
Yaş ilerledikçe eşik neden yükselir?
| Bugünkü yaşın | Kalan yıl (60’a) | Gereken coast tutarı* |
|---|---|---|
| 25 | 35 | ≈ 2,28 milyon TL |
| 30 | 30 | ≈ 2,78 milyon TL |
| 35 | 25 | ≈ 3,38 milyon TL |
| 40 | 20 | ≈ 4,11 milyon TL |
| 45 | 15 | ≈ 5,00 milyon TL |
* 9.000.000 TL hedef ve yıllık %4 reel getiri varsayımıyla; yalnızca örnektir.
Tablonun anlattığı tek şey var: erken başlamak, gereken tutarı dramatik biçimde küçültür. 25 ile 45 yaş arasındaki fark iki katından fazladır — ve bu fark yalnızca zamandan kaynaklanır.
Diğer FIRE türlerinden farkı nedir?
| Tür | Ne anlama gelir | Çalışma durumu |
|---|---|---|
| Coast FIRE | Ek birikim gerekmiyor | Giderini karşılayacak kadar çalışırsın |
| Barista FIRE | Birikim giderin bir kısmını karşılıyor | Yarı zamanlı çalışırsın |
| Lean FIRE | Minimal yaşam standardıyla tam bağımsızlık | Çalışmak zorunda değilsin |
| Fat FIRE | Mevcut standardı koruyarak tam bağımsızlık | Çalışmak zorunda değilsin |
Sık yapılan hatalar
- Nominal getiriyle hesaplamak. Enflasyonu hesaba katmayan bir coast rakamı gerçekte çok yetersizdir.
- Fazla iyimser getiri varsayımı. %10 reel getiri varsayan bir plan, gerçekleşmediğinde onarılamaz gecikme yaratır.
- Coast’a ulaşınca birikimi tamamen kesmek. Hesap bir varsayıma dayanır; küçük de olsa katkıya devam etmek güvenlik payı sağlar.
- Emeklilik giderini bugünkü giderle aynı saymak. Sağlık ve bakım kalemleri yaşla birlikte artabilir.
- Acil durum fonu olmadan coast saymak. Tampon yoksa ilk aksilikte birikime dokunmak zorunda kalırsın.
Sonuç ve değerlendirme
Coast FIRE, FIRE hareketinin en gerçekçi ve en az konuşulan parçası. Tam finansal bağımsızlık çoğu kişi için uzak bir hedefken, “bir daha birikim yapmak zorunda olmama” noktası şaşırtıcı derecede ulaşılabilir — özellikle erken başlayanlar için.
Bu eşiğe giden yol da bilinen yerden geçer: tasarruf oranını yükseltmek, yaşam tarzı enflasyonunu frenlemek ve zamanın çalışmasına izin vermek. Erken atılan her adım, gereken tutarı belirgin biçimde küçültür.
Sıkça Sorulan Sorular
Coast FIRE ile normal FIRE arasındaki fark nedir?
Normal FIRE’da birikimin bugünkü giderlerini karşılayacak seviyeye ulaşır ve çalışmayı bırakabilirsin. Coast FIRE’da ise birikimin yalnızca emeklilik yaşındaki hedefe kendi başına ulaşacak seviyededir; bugünkü giderlerin için çalışmaya devam edersin. Coast FIRE çok daha erken ulaşılan bir eşiktir.
Coast FIRE’a ulaştıktan sonra birikimi tamamen kesmeli miyim?
Teorik olarak gerekmez, ancak tamamen kesmek riskli olabilir. Hesap belirli bir reel getiri varsayımına dayanır ve bu varsayım gerçekleşmeyebilir. Küçük tutarlarda da olsa katkıya devam etmek, hem güvenlik payı sağlar hem alışkanlığı korur.
Hesaplamada hangi getiri oranını kullanmalıyım?
Mutlaka reel, yani enflasyondan arındırılmış bir oran kullanmalısın. Temkinli planlamada düşük bir reel oran tercih etmek daha güvenlidir; iyimser varsayımlar hedefe ulaştığın yanılgısını doğurabilir. Farklı oranlarla birkaç senaryo çalışmak en sağlıklı yaklaşımdır.
Coast FIRE için acil durum fonu şart mı?
Evet. Tampon olmadan birikimine dokunmak zorunda kalırsan coast hesabının temeli bozulur. Bu nedenle acil durum fonu, coast hesabına dâhil edilmeyen ve ayrı tutulan bir kalem olmalıdır.
Emeklilikteki giderimi nasıl tahmin ederim?
En pratik yol, bugünkü zorunlu giderinden yola çıkıp yaşa bağlı değişimleri eklemektir: ulaşım ve iş kaynaklı harcamalar azalabilirken sağlık ve bakım kalemleri artabilir. Tahmini bugünün parasıyla yapıp hesabı reel getiriyle yürütmek tutarlı sonuç verir.
Coast FIRE’a ulaşmak için ne kadar tasarruf oranı gerekir?
Tek bir oran yoktur; belirleyici olan başlama yaşındır. Erken başlayan biri görece düşük bir oranla bu eşiğe ulaşabilirken, geç başlayan çok daha yüksek bir oran gerektirir. Bu nedenle en kritik değişken tutar değil, zamandır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular