İçindekiler
- Enflasyon nedir?
- Enflasyon nasıl ölçülür? TÜFE ve ÜFE farkı
- Enflasyon paranın alım gücünü nasıl eritir?
- Nominal getiri ile reel getiri arasındaki fark nedir?
- Neden herkesin “kendi enflasyonu” farklıdır?
- Enflasyon kime yarar, kime zarar verir?
- Enflasyon döneminde ne yapılabilir?
- Enflasyon ile hayat pahalılığı aynı şey mi?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
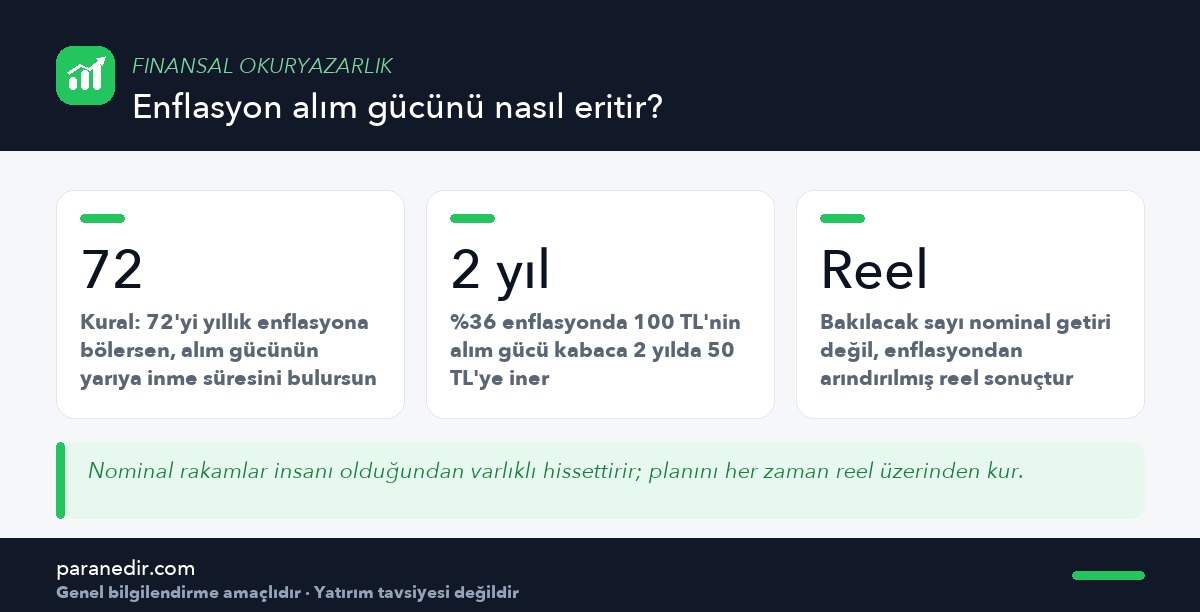
Kısa cevap: Enflasyon, genel fiyat düzeyinin sürekli yükselmesi ve buna bağlı olarak paranın alım gücünün düşmesidir. Cebindeki tutar aynı kalsa bile, o parayla alabildiğin mal ve hizmet miktarı azalır. Bu yüzden birikimini değerlendirirken bakman gereken sayı kazandığın nominal tutar değil, enflasyondan arındırılmış reel sonuçtur.
Enflasyon, kişisel finansta en çok konuşulan ama en az anlaşılan kavram. Çoğu kişi onu “zam” ile eş tutuyor; oysa enflasyon tek bir ürünün pahalanması değil, paranın kendisinin değer kaybetmesidir. Bu ayrımı kavradığın anda birikim, bütçe ve hedef kararların da değişir.
Enflasyon nedir?
Enflasyon, bir ekonomideki genel fiyat düzeyinin belirli bir dönem boyunca sürekli yükselmesidir. Buradaki iki kelime kritik: “genel” ve “sürekli”. Tek bir ürünün pahalanması enflasyon değildir; domates fiyatının mevsim nedeniyle artması bir fiyat hareketidir. Enflasyondan söz edebilmek için fiyatların geniş bir mal ve hizmet sepetinde, süreklilik gösterecek biçimde yükselmesi gerekir.
Madalyonun diğer yüzü şudur: fiyatlar yükseliyorsa, paranın satın alma gücü düşüyor demektir. Dolayısıyla enflasyon aslında “malların pahalanması” kadar “paranın değersizleşmesi” hikâyesidir. Bu bakış açısı birikim kararlarını doğrudan etkiler.
Enflasyon nasıl ölçülür? TÜFE ve ÜFE farkı
Türkiye’de enflasyon Türkiye İstatistik Kurumu (TÜİK) tarafından hesaplanır ve her ayın başında açıklanır. İki temel gösterge kullanılır:
| Gösterge | Neyi ölçer | Seni nasıl ilgilendirir |
|---|---|---|
| TÜFE Tüketici Fiyat Endeksi |
Hanelerin satın aldığı mal ve hizmet sepetinin fiyat değişimi | Doğrudan cebini ilgilendiren gösterge budur |
| ÜFE Üretici Fiyat Endeksi |
Üreticinin maliyet tarafındaki fiyat değişimi | Zamların habercisi olabilir; maliyet artışı zamanla rafa yansır |
TÜFE bir sepet üzerinden hesaplanır: gıda, konut, ulaştırma, giyim, sağlık, eğitim gibi ana gruplar ve bunların hane bütçesindeki ağırlıkları. Bu ağırlıklar ortalama bir hanenin harcama yapısını temsil eder — senin harcama yapını değil. Bu ayrım birazdan önemli olacak.
Enflasyon paranın alım gücünü nasıl eritir?
Enflasyonun etkisi tek bir yılda küçük görünür, birikimli olarak devasa olur. Çünkü fiyat artışı her yıl bir önceki yılın üzerine biner — tıpkı bileşik etki gibi, ama bu kez senin aleyhine.
72 kuralı, ters yönden
Alım gücünün yarıya inme süresi ≈ 72 ÷ yıllık enflasyon
%12 enflasyon → 6 yıl · %24 enflasyon → 3 yıl · %36 enflasyon → 2 yıl
Yani yüksek enflasyon ortamında, yastık altında ya da getirisiz bir hesapta duran paranın alım gücü birkaç yılda yarıya inebilir. Hiçbir şey yapmamak da bir karardır ve bedeli vardır.
Nominal getiri ile reel getiri arasındaki fark nedir?
Nominal getiri, birikimindeki yüzdesel artıştır. Reel getiri ise bu artışın enflasyondan arındırılmış hâlidir; yani alım gücün gerçekten arttı mı, azaldı mı sorusunun cevabıdır.
Reel getiri formülü
Reel getiri ≈ ((1 + nominal) ÷ (1 + enflasyon) − 1) × 100
Örnek: nominal %40, enflasyon %45 → (1,40 ÷ 1,45 − 1) × 100 = −%3,45
Bu örnekte birikimin sayısal olarak büyüdü ama alım gücün küçüldü. Enflasyon dönemlerinde en sık düşülen yanılgı budur: kâğıt üzerinde kazanırken gerçekte kaybetmek. Basit kısayol olarak “nominal eksi enflasyon” da kullanılabilir; oranlar yükseldikçe bu kısayol sapar, formülü kullanmak daha doğrudur.
Neden herkesin “kendi enflasyonu” farklıdır?
TÜFE ortalama bir haneyi temsil eder. Ama sen ortalama değilsin. Kirada oturuyorsan ve kira artışların genel ortalamanın üzerindeyse, senin yaşadığın fiyat artışı açıklanan orandan yüksek olur. Kendi arabası olmayan biri akaryakıt zammını daha az hisseder; okul çağında çocuğu olan biri eğitim kalemindeki artışı çok daha sert yaşar.
Bu yüzden en işe yarar gösterge, kendi harcama sepetin üzerinden hesapladığın kişisel enflasyondur. Bunu görmenin tek yolu ise harcamalarını kaydetmektir. Nasıl yapılacağını Harcama Takibi Nasıl Yapılır? yazısında adım adım anlattık.
Enflasyon kime yarar, kime zarar verir?
- Sabit gelirliler zarar görür. Maaş artışı enflasyonun altında kaldığında reel gelir düşer; aynı işi yapıp daha az şey satın alırsın.
- Nakitte bekleyen zarar görür. Getirisiz duran para her gün sessizce küçülür.
- Sabit taksitli borcu olan görece kazanır. Nominal olarak sabit bir taksit zamanla daha “ucuz” hâle gelir. Ancak bu, borçlanmanın tavsiye edildiği anlamına gelmez — özellikle faizli borcun toplam maliyeti bu görece avantajı fazlasıyla götürür.
- Belirsizlik herkese zarar verir. Yüksek ve öngörülemeyen enflasyon uzun vadeli plan yapmayı zorlaştırır; bu da tasarruf davranışını bozar.
Enflasyon döneminde ne yapılabilir?
- Kişisel enflasyonunu ölçKendi sepetinde en çok hangi kalem şişiyor? Cevabı bilmeden doğru hamleyi seçemezsin.
- Büyük kalemlere odaklanKonut ve ulaşım çoğu bütçenin yarısından fazlasıdır. Buradaki tek bir karar, onlarca küçük kısıntıdan fazla iş görür.
- Geliri de denklemin içine katSadece savunma oynamak yetmez. Ücret görüşmesi ve ek gelir, enflasyona karşı en güçlü iki kaldıraçtır. Bkz. Ek Gelir Nasıl Elde Edilir?
- Tampon fonunu koruAcil durum fonu reel olarak erir; ama olmadığında ödeyeceğin bedel çok daha yüksektir. Bunu bir sigorta primi gibi düşün.
- Hedeflerini o günün fiyatıyla kur“5 yıl sonra 600.000 TL” hedefi, o tarihte ne alacağını düşünmeden anlamsızdır.
- Panikle karar vermeEnflasyon korkusu, aceleyle alınan ve pahalıya patlayan kararların en yaygın nedenidir.
Dikkat
“Enflasyondan korunmak için şunu al” diyen içeriklere temkinli yaklaş. Hangi aracın kime uygun olduğu kişisel duruma, vadeye ve risk toleransına bağlıdır; burada belirli bir ürün önerilmemektedir.
Enflasyon ile hayat pahalılığı aynı şey mi?
Yakın ama aynı değil. Enflasyon bir değişim oranıdır: fiyatların ne hızla arttığını söyler. Hayat pahalılığı ise bir seviyedir: yaşamak için gereken toplam maliyeti anlatır. Enflasyon düşse bile fiyatlar geçmişte yükseldiği için hayat pahalı kalmaya devam edebilir. “Enflasyon geriledi ama hiçbir şey ucuzlamadı” hissinin sebebi tam olarak budur: enflasyonun yavaşlaması, fiyatların düşmesi anlamına gelmez.
Sonuç ve değerlendirme
Enflasyon, kişisel finansta arka planda sürekli çalışan bir güçtür. Onu yok sayan her plan kâğıt üzerinde doğru görünüp gerçekte tutmaz. Yapman gereken üç şey basit: kendi enflasyonunu ölç, kararlarını reel rakamlarla ver, sadece harcama tarafını değil gelir tarafını da yönet.
Enflasyonu kontrol edemezsin — bu, para politikasının konusudur ve T.C. Merkez Bankası hedeflerini ve enflasyon raporlarını kendi sitesinde yayımlar. Ama ona karşı kendi konumunu nasıl kuracağını kontrol edebilirsin. Bu da bütçeyle başlar: Aylık Bütçe Nasıl Hazırlanır?
Sıkça Sorulan Sorular
Enflasyon nasıl hesaplanır?
TÜİK, hanelerin tükettiği mal ve hizmetlerden oluşan bir sepet belirler ve bu sepetteki fiyatları düzenli olarak izler. Her kalemin hane bütçesindeki ağırlığına göre ortalaması alınarak Tüketici Fiyat Endeksi (TÜFE) hesaplanır. Enflasyon oranı, bu endeksin bir önceki döneme göre yüzdesel değişimidir.
TÜFE ile ÜFE arasındaki fark nedir?
TÜFE, tüketicinin ödediği perakende fiyatlardaki değişimi ölçer ve doğrudan hane bütçesini ilgilendirir. ÜFE ise üreticinin maliyet tarafındaki fiyat değişimini gösterir. ÜFE’deki artış genellikle bir süre sonra raf fiyatlarına yansıdığı için öncü gösterge olarak izlenir.
Kişisel enflasyonum neden açıklanan orandan farklı çıkıyor?
Açıklanan oran ortalama bir hanenin harcama sepetine göre hesaplanır. Senin kira, ulaşım, eğitim veya sağlık harcamalarının bütçendeki ağırlığı bu ortalamadan farklıysa hissettiğin fiyat artışı da farklı olur. Kendi enflasyonunu görmenin tek yolu harcamalarını kategori bazında kaydetmektir.
Enflasyon dönemlerinde para nakitte mi tutulmalı?
Nakit, kısa vadede ihtiyaç duyulacak para ve acil durum fonu için gereklidir; değeri dalgalanmaz ve anında erişilebilir. Ancak uzun süre nakitte bekleyen paranın alım gücü enflasyon kadar erir. Doğru denge vadeye göre kurulur; burada belirli bir ürün önerisi yapılmamaktadır.
Enflasyon düşerse fiyatlar da düşer mi?
Hayır. Enflasyonun düşmesi, fiyatların artış hızının yavaşladığı anlamına gelir; fiyat seviyesinin gerilemesi anlamına gelmez. Fiyatların genel olarak düşmesine deflasyon denir ve bu ayrı bir olgudur. Bu yüzden enflasyon gerilediğinde bile hayat pahalı hissettirmeye devam edebilir.
Maaş zammı enflasyonun altında kalırsa ne olur?
Reel gelirin düşer; yani aynı işi yapmaya devam edersin ama satın alabildiğin mal ve hizmet miktarı azalır. Bu durumda ya harcama tarafında yapısal bir düzenleme yapmak ya da gelir tarafını büyütmek gerekir. İkisini birlikte yürütmek en etkili yaklaşımdır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.