İçindekiler
Kısa cevap: Eşit taksitli planda her ay ödenen tutar sabit kalır, ancak içindeki anapara payı zamanla artar. Azalan ödemeli planda ise her ay anaparadan sabit bir parça ödenir, bu yüzden taksitler başta yüksek, sonra düşük olur. Hangisinin uygun olduğu bütçenin yapısına göre değişir. Bu yazı kavramsal bir karşılaştırmadır; oran, hesaplama veya ürün önerisi içermez.
Bir kredi planı sunulduğunda taksitlerin nasıl dağıldığı, aylık bütçeyi doğrudan etkiler. Bu yazı iki temel geri ödeme mantığını — eşit taksitli ve azalan ödemeli planı — yan yana koyarak kavramsal farkı açıklıyor.
İki plan aynı borcu farklı biçimde böler
Her iki planda da amaç aynıdır: alınan anaparayı ve borcun kullanım bedelini vade boyunca geri ödemek. Fark, bu ödemenin zamana nasıl yayıldığıdır. Temel terimleri henüz bilmiyorsan Kredi ve Borç Sözleşmelerinde Küçük Yazılar Neden Önemli? yazısı iyi bir başlangıçtır.
Eşit taksitli plan nasıl çalışır?
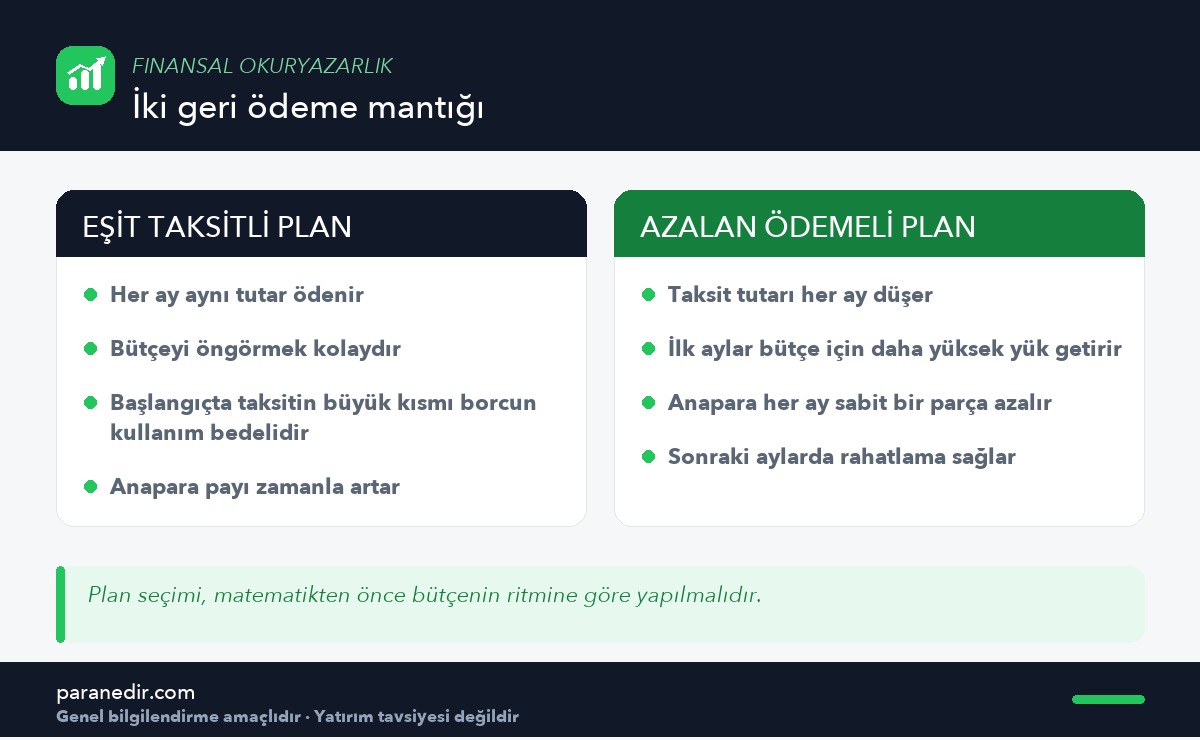
Bu planda her ay aynı tutarı ödersin. İlk taksitlerde ödemenin büyük kısmı borcun kullanım bedeline, küçük kısmı anaparaya gider; zamanla bu oran tersine döner. Sabit taksit, aylık bütçeyi önceden planlamayı kolaylaştırır; bu yüzden düzenli ve sabit geliri olan haneler için tercih edilebilir.
Azalan ödemeli plan nasıl çalışır?
Anapara her ay sabit bir parça azalır
Bu planda her ay anaparadan eşit bir parça ödenir; borcun kullanım bedeli ise kalan borca göre hesaplandığı için her ay düşer. Sonuç olarak taksitler başta yüksek, sonra giderek daha düşük olur. Aynı koşullarda bu plan, anaparayı daha erken azalttığı için genel olarak daha düşük bir toplam maliyet doğurur; ancak ilk aylardaki yüksek taksit bütçeyi zorlayabilir.
Hangisi bütçene uyar?
Bu yazı kredi veya finansal danışmanlık değildir
Kurumların sunduğu planlar, masraflar ve koşullar farklılık gösterir; bu yazı yalnızca iki mantığı karşılaştırır. Karar verirken yalnızca ilk taksite değil, toplam geri ödemeye ve olası masraflara da bakmak gerekir. Kendi koşulların için kurumdan yazılı ödeme planı istemek ve gerekirse bir uzmana danışmak en sağlıklısıdır.
Bütçe açısından düşünmek
Gelirin düzensizse sabit ve öngörülebilir taksit seni rahatlatabilir; gelirinin yakın dönemde artmasını bekliyorsan ilk aylarda yüksek taksiti kaldırabilmek mümkün olabilir. Her iki durumda da taksidin gelire oranını gözden geçirmek önemlidir. Aylık bütçeyi borç yükü açısından düzenlemek için Kredi Kartı Borcu Olan Bir Bütçe Nasıl Yeniden Yapılandırılır? yazısına, birden fazla borcu sıralama mantığı için ise Borçtan Kurtulma Yöntemleri: Kartopu ve Çığ yazısına bakabilirsin.
Günlük hayattan örnekler
Öğrenim kredisi gibi uzun vadeli geri ödemelerin bütçeye etkisi için Öğrenim Kredisi Geri Ödemesi Aylık Bütçeyi Nasıl Etkiler?, taksitlerin birikmesinin yarattığı baskı için Kredi Kartı Taksitlerinin Birikmesi Aylık Bütçeyi Nasıl Daraltır? yazılarını okuyabilirsin.
Plan seçerken sorulacak sorular
- Geliri düzenli mi, değişken mi?Sabit taksit düzensiz gelirde öngörülebilirlik sağlar.
- İlk aylardaki taksit bütçeye sığıyor mu?Azalan planda ilk taksit en yüksek olandır.
- Toplam geri ödeme ne kadar?Planları aylığa değil toplama göre karşılaştır.
- Erken kapatma ve masraf koşulları neler?Yazılı olarak kurumdan öğren.
Sonuç ve değerlendirme
Eşit taksitli plan sabit ve öngörülebilir ödeme sunar; azalan ödemeli plan ise başta yüksek, sonra düşen taksitlerle anaparayı daha hızlı azaltır. Seçim, hangisinin bütçenin ritmine ve gelir yapına uyduğuna, toplam geri ödemenin ve masrafların karşılaştırılmasına bağlıdır.
Sıkça Sorulan Sorular
Eşit taksitli plan nedir?
Her ay aynı tutarın ödendiği ve anapara payının zamanla arttığı geri ödeme planıdır.
Azalan ödemeli plan nedir?
Her ay anaparadan sabit bir parçanın ödendiği ve taksitlerin zamanla düştüğü geri ödeme planıdır.
Hangisi bütçeyi daha az zorlar?
Başlangıçta eşit taksitli plan daha hafif olabilir; azalan ödemeli planda ilk aylar yüksektir ama zamanla rahatlama sağlar.
Toplam maliyet açısından fark var mı?
Aynı koşullarda azalan ödemeli plan anaparayı daha erken azalttığı için genel olarak daha düşük toplam maliyet doğurur; ancak masraflar ve koşullar plana göre değişir.
Plan seçerken neye bakmalıyım?
Gelir düzenini, ilk taksitin bütçeye uyumunu, toplam geri ödemeyi ve masraf koşullarını birlikte değerlendirmelisin.
Bu yazı belirli bir kredi planı öneriyor mu?
Hayır; yalnızca iki mantığı kavramsal olarak karşılaştırır, oran veya ürün önerisi içermez.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.