İçindekiler
Kısa cevap: Borç kapatmanın iki yaygın yöntemi vardır: kartopu, en küçük bakiyeden başlar ve motivasyonu önceler; çığ, en yüksek faizli borçtan başlar ve toplam maliyeti düşürür. Matematiksel olarak çığ daha ucuzdur, ama davranışsal olarak kartopu daha çok kişide tamamlanır. Doğru yöntem, bitirebildiğin yöntemdir.
Faizli borç, kişisel finansın en pahalı kalemidir. Ödenmemiş bakiye üzerinde işleyen maliyet, birikimin büyüme hızını rahatlıkla geçebilir. Bu yüzden borç varken yatırım yapmak çoğu durumda matematiksel olarak zarardır — önce borcu bitirmek gerekir. Soru şu: hangi sırayla?
Neden borç önce kapatılmalı?
Faizli borçta maliyet, ödenmemiş bakiyenin üzerine eklenerek işler. Aylık olarak mütevazı görünen bir oran, yıllık bileşiklendiğinde çok daha yüksek bir yük hâline gelir. Bu, bileşik etkinin tam tersi yönde çalıştığı durumdur: zaman senin değil, alacaklının lehine işler.
Sıralama neden bu kadar önemli?
Yüksek faizli borç varken birikim yapmak, bir taraftan doldurup diğer taraftan daha hızlı boşaltmaya benzer. Küçük bir acil durum tamponu ayırdıktan sonra önceliği borca vermek, uzun vadede alınabilecek en yüksek etkili finansal karardır.
Tek istisna: hiç tampon olmadan borca yüklenmek de risklidir. Küçük bir aksilik seni yeniden borçlanmaya iter. Bu yüzden önce bir aylık gideri karşılayacak mini tampon, sonra borç, sonra tam acil durum fonu sırası önerilir.
Kartopu yöntemi nedir?
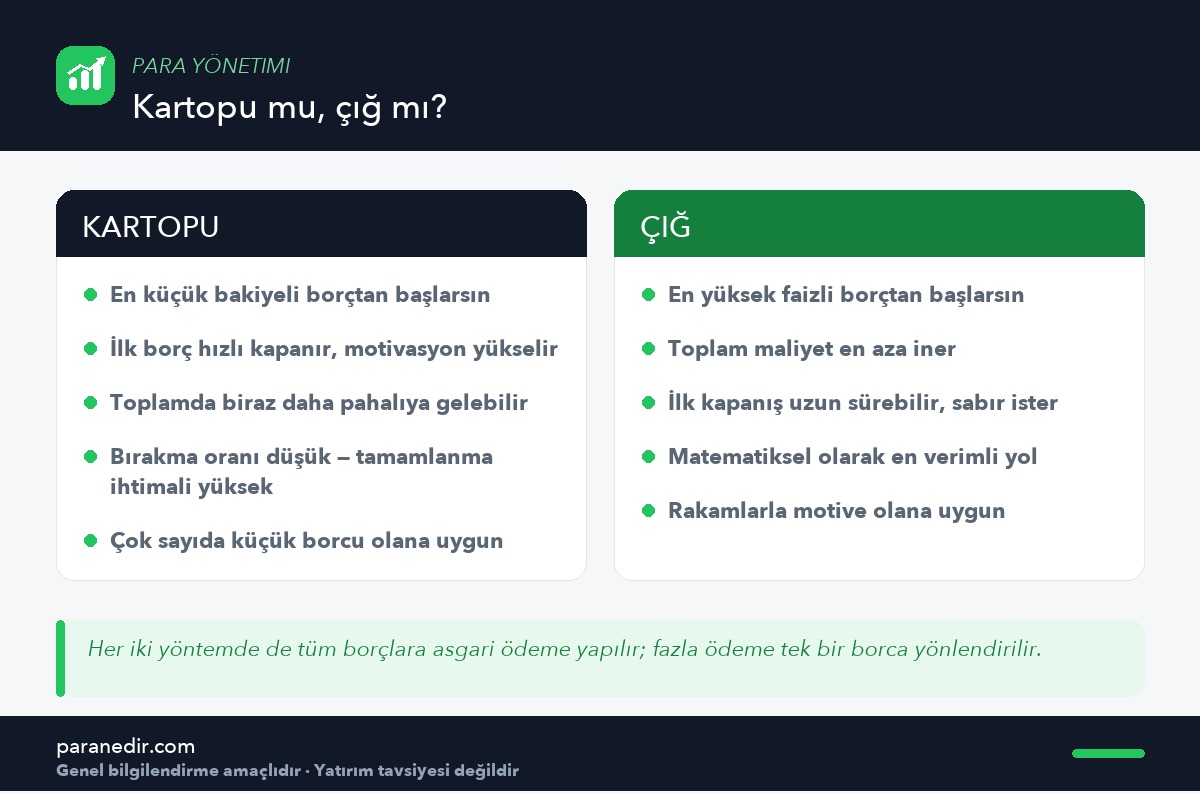
Kartopunda borçları bakiye büyüklüğüne göre küçükten büyüğe sıralarsın. Tüm borçlara asgari ödemeyi yapar, elindeki fazla tutarın tamamını en küçük bakiyeli borca yönlendirirsin. O borç kapandığında, ona ayırdığın tutarı bir sonrakine eklersin. Ödeme gücün her adımda büyüdüğü için “kartopu” adını alır.
Gücü psikolojiktir: ilk borç görece hızlı kapanır, listeden bir satır silinir ve bu görünür ilerleme devam etme isteğini besler. Borç kapatma sürecinin en büyük riski yarıda bırakmak olduğu için bu etki küçümsenmemelidir.
Çığ yöntemi nedir?
Çığda borçları faiz oranına göre yüksekten düşüğe sıralarsın. Yine tüm borçlara asgari ödeme yapılır; fazla tutar, en pahalı borca yönlendirilir. En yüksek maliyetli borç önce eridiği için toplamda ödeyeceğin tutar en aza iner.
Zayıf yanı da buradadır: en pahalı borç aynı zamanda en büyük bakiyeli borçsa, ilk kapanışı görmen aylar sürebilir. Görünür ilerleme olmadan geçen bu süre, motivasyonu zayıflatabilir.
Hangisi daha iyi?
| Ölçüt | Kartopu | Çığ |
|---|---|---|
| Toplam maliyet | Biraz daha yüksek | En düşük |
| İlk başarıyı görme süresi | Kısa | Uzun olabilir |
| Tamamlanma ihtimali | Yüksek | Disipline bağlı |
| Kimler için | Motivasyona ihtiyaç duyanlar | Rakamla motive olanlar |
Kesin bir üstünlük yok. Şöyle düşün: çığ kâğıt üzerinde kazanır, kartopu pratikte tamamlanır. Geçmişte bir borç planını yarıda bıraktıysan kartopu; sayılara bakıp sabredebiliyorsan çığ daha uygun olabilir.
Melez bir yol da mümkündür: önce çok küçük bir-iki borcu kartopuyla temizleyip listeyi kısaltmak, sonra kalan büyük borçlarda çığa geçmek. Bu, iki yöntemin de güçlü yanını kullanır.
Adım adım uygulama
- Tüm borçları tek listeye yazAlacaklı, kalan anapara, faiz oranı, asgari ödeme, vade. Eksiksiz liste olmadan hiçbir yöntem çalışmaz.
- Mini tamponu oluşturBir aylık gider kadar. Küçük aksiliklerin yeni borç doğurmasını engeller.
- Aylık fazla tutarını belirleGelir eksi zorunlu giderler eksi asgari ödemeler. Harcama takibi bu sayıyı bulmanın en hızlı yoludur.
- Yöntemini seç ve sıralaKartopu için bakiyeye göre, çığ için faize göre.
- Otomatik talimat kurAsgari ödemeler otomatik; fazla tutar hedef borca. İradeye değil sisteme güven.
- Kapanan borcun tutarını bir sonrakine ekleYöntemin tüm gücü bu adımda ortaya çıkar.
- Yeni borç açmaKapattığın kartı kapatmasan bile kullanmayı bırak. Aksi hâlde havuz hiç boşalmaz.
Sık yapılan hatalar
- Borç listesini eksik çıkarmak. Unutulan bir taksitli alışveriş, planı ay ortasında bozar.
- Tamponsuz başlamak. İlk aksilikte yeniden borçlanılır ve süreç sıfırlanır.
- Yöntemi sık değiştirmek. İki ayda bir sıralama değiştirmek ilerlemeyi görünmez kılar.
- Aynı anda hem yatırım hem borç. Yüksek maliyetli borç dururken yatırım yapmak genellikle net kayıptır.
- Yeni borçla eski borcu kapatmak. Toplam yük azalmadıkça bu sadece ertelemedir.
- Ödeme gününü kaçırmak. Gecikme, maliyeti ve kayıtlardaki durumu doğrudan kötüleştirir.
Borç bittikten sonra ne yapmalı?
Son taksit ödendiğinde elinde ciddi bir aylık ödeme kapasitesi kalır — ve bu kapasitenin nereye gideceğine karar vermezsen harcamaya karışır. En etkili hamle, o tutarı aynı gün otomatik birikim talimatına çevirmektir.
Böylece borç kapatma disiplini doğrudan birikim disiplinine dönüşür. Sıradaki adımlar için Acil Durum Fonu Ne Kadar Olmalı? ve Finansal Hedef Nasıl Belirlenir? yazılarına bakabilirsin.
Sonuç ve değerlendirme
Kartopu ve çığ, aynı mantığın iki farklı sıralamasıdır: tüm borçlara asgari, fazla tutar tek bir borca. Aralarındaki fark toplam maliyet ile motivasyon arasındaki dengede ortaya çıkar.
Seçtiğin yöntem ne olursa olsun asıl belirleyici olan üç şey aynı kalır: eksiksiz bir borç listesi, düzenli olarak ayırabildiğin fazla tutar ve yeni borç açmamak. Bu üçü sağlandığında iki yöntem de seni aynı yere götürür.
Sıkça Sorulan Sorular
Kartopu mu çığ mı daha hızlı bitirir?
Toplam maliyet açısından çığ yöntemi daha avantajlıdır; çünkü en pahalı borç önce eritilir. Ancak süreç tamamlanma oranı açısından kartopu genellikle daha başarılıdır, çünkü ilk borç hızlı kapanır ve motivasyon korunur. Bitirebildiğin yöntem, kâğıt üzerinde optimal olandan iyidir.
Borç kapatırken birikim yapmalı mıyım?
Önce bir aylık gideri karşılayacak küçük bir tampon oluşturmak gerekir; bu, aksiliklerin yeni borç doğurmasını engeller. Tampon hazır olduktan sonra yüksek maliyetli borç varken önceliği borca vermek genellikle daha doğrudur. Borç bittiğinde aynı tutar birikime yönlendirilir.
Asgari ödeme yapmak yeterli mi?
Hayır. Sadece asgari ödeme yapıldığında bakiye çok yavaş azalır ve toplam maliyet ciddi biçimde büyür. Asgari ödemeler yalnızca gecikmeyi önlemek içindir; borcun kapanması, üzerine eklenen fazla ödemeyle gerçekleşir.
Kapanan kredi kartını kapatmalı mıyım?
Kart hesabını kapatmak zorunlu değildir; asıl önemli olan kullanmayı bırakmaktır. Kartı fiziksel olarak erişilmesi zor bir yerde tutmak, otomatik ödemeleri karttan çıkarmak ve limit artırımlarını reddetmek pratikte daha işe yarar.
Borçlarımı tek bir yerde toplamak mantıklı mı?
Toplam maliyeti gerçekten düşürüyorsa ve vade uzatılarak yük ileriye atılmıyorsa değerlendirilebilir. Ancak çoğu durumda bu işlem yalnızca ödemeyi erteler, toplam yükü artırır. Karar öncesinde toplam geri ödeme tutarını karşılaştırmak ve gerekirse bir uzmana danışmak gerekir.
Borç listemi ne sıklıkla güncellemeliyim?
Ayda bir kez yeterlidir. Her ay kalan anaparaları güncellemek, ilerlemeyi görünür kılar ve motivasyonu besler. Ayrıca yeni bir taksitli harcama yapıldıysa listeye eklenmesi, planın gerçekle uyumlu kalmasını sağlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular