İçindekiler
Kısa cevap: 30 gün bekleme kuralı, büyük bir alımı hemen yapmak yerine belirli bir süre bekleyip isteğin devam edip etmediğine bakmaktır. Süre geçince heyecan sönerse alım gerekli değildi; devam ederse karar daha sağlam bir zemine oturur. Bekleme süresi sabit bir kural değildir; alımın büyüklüğüne göre ayarlanabilir. Bu yöntem bir mutlak çözüm değil, bir düşünme aracıdır.
Bazı alımlar anlık bir istekle başlar: bir indirim, bir reklam ya da bir arkadaşın aldığı ürün. Büyük harcamalarda bu anlık his pahalıya mal olabilir. Bu yazı, kararı yavaşlatmak için kullanılan basit bir yöntemi — bekleme kuralını — ele alıyor.
Dürtüsel harcama neden olur?
Dürtüsel harcama çoğu zaman ihtiyaçtan değil, anlık bir duygudan doğar: heyecan, sıkıntı, fırsat kaçırma korkusu. Bu eğilimin psikolojisini Finansal Kararlarda Duygusal Tuzaklar yazısında ele aldık. Bu eğilime sahip olmak yanlış ya da ayıp değildir; yalnızca farkında olmak ve buna karşı basit araçlar geliştirmek yeterlidir.
Bekleme kuralı nedir?
Kural basittir: belirli bir tutarın üzerindeki alımları hemen yapma, bir süre bekle. Sık duyulan süre 30 gündür, ama bu sabit bir zorunluluk değildir; küçük alımlar için birkaç gün, çok büyük alımlar için daha uzun bir süre uygun olabilir. Eşik tutarı kendi gelirine göre belirlemelisin. Bu yazı belirli bir tutar önermez.
Bekleme süresinde ne yapılır?
İsteği yok sayma, kaydet
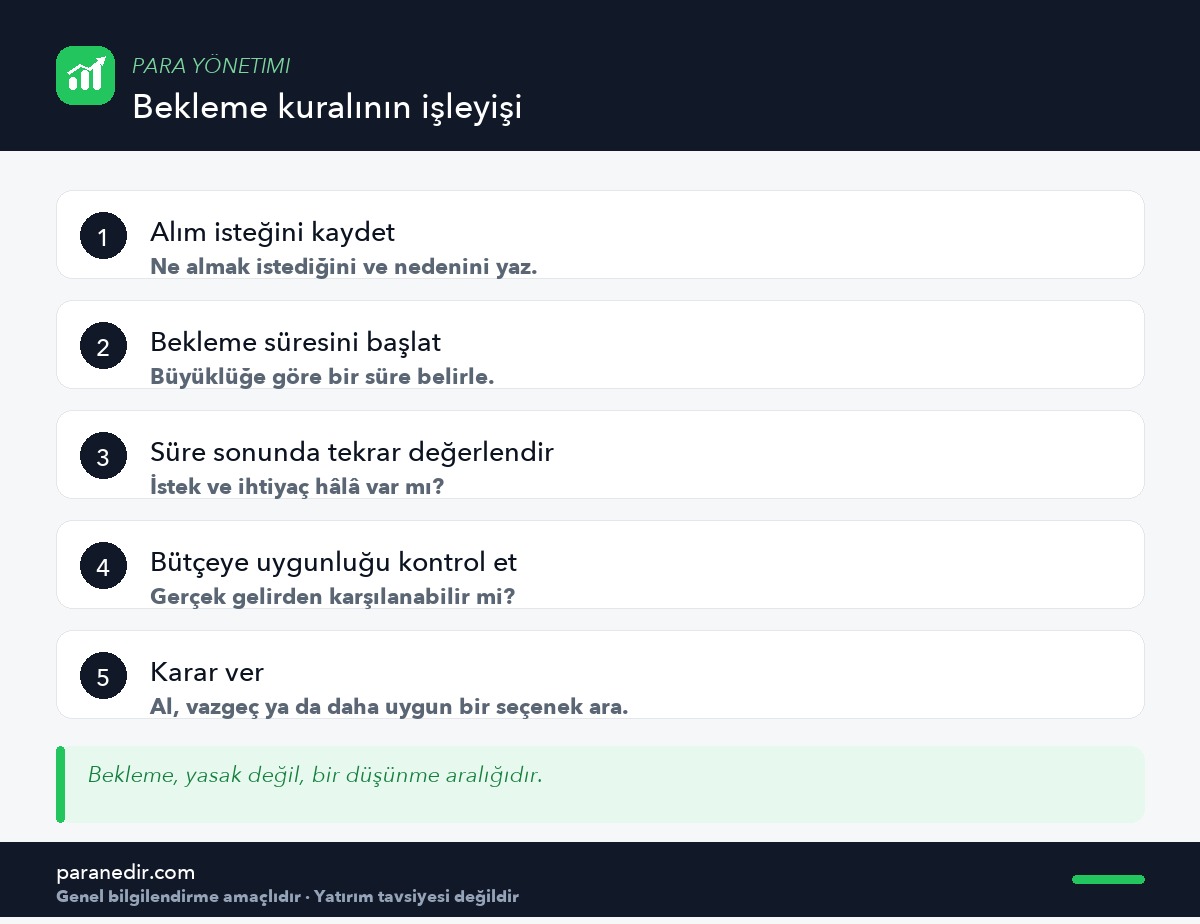
Almak istediğin şeyi ve nedenini bir listeye yaz. Süre sonunda listeye bakıp ‘hâlâ ister miyim?’ sorusuna cevap ver. Birçok alım isteği, süre dolduğunda kendiliğinden sönmüş olur. Devam eden istekler için ise araştırma yapmak, fiyat karşılaştırmak ve bütçeye uygunluğu kontrol etmek için bu süreyi kullanabilirsin.
İndirimlere karşı bekleme
İndirim dönemleri bekleme kuralını sınayan anlardır; ‘şimdi almazsam kaçırırım’ hissi güçlüdür. Gerçekten gerekli olan bir ürünse indirim kaçırılsa bile başka fırsatlar çıkabilir. Çevrim içi alışverişteki bu tür tuzaklar için Online Alışverişte Bütçe Tuzakları yazısına bakabilirsin.
Bütçeye uygunluğu kontrol et
Bu yazı finansal danışmanlık değildir
Alımı değerlendirirken gelirinden karşılanıp karşılanmadığına bak; borçlanarak yapılan büyük alımlar ek maliyet ve geri ödeme yükü getirebilir. Taksitle alınacaksa aylık bütçeye etkisini önceden düşün. Bu yazı bir mali plan yerine geçmez; kişisel durumun için kendi bütçene bakmalısın. Bütçe hazırlığı için Aylık Bütçe Nasıl Hazırlanır? yazısı kullanışlıdır.
Küçük harcamalara da uygulanır mı?
Bu kural büyük alımlar için tasarlanmıştır; küçük günlük harcamalara uygulamak gereksiz yorgunluk yaratabilir. Küçük harcamaların birikimi için ise farklı bir araç daha uygundur; Kahve ve Küçük Günlük Harcamaların Gerçek Yıllık Maliyeti yazısı ve kısa süreli bir deneme olarak Harcama Yapmama Meydan Okuması bu amaçla kullanılabilir. Bekleme süresi bitip almaya karar verdiysen, ödeme biçimini toplam fark, aylık yük ve nakit tamponuyla tartmak için peşin mi, taksitle mi yazısındaki çerçeveyi kullanabilirsin.
Kuralı uygulamak için adımlar
- Eşik tutarı belirleHangi tutarın üzerinde bekleyeceğini kendi gelirine göre seç.
- Bir ‘almak istediklerim’ listesi tutTarih ve neden ile birlikte yaz.
- Süre sonunda yeniden değerlendirİhtiyaç mı, istek mi diye sor.
- Bütçeyle karşılaştırGelirinden karşılanıyorsa karar ver.
Sonuç ve değerlendirme
Bekleme kuralı, büyük alımlarda kararı yavaşlatan basit ve yargılamayan bir araçtır. Süre sonunda isteğin devam edip etmediğine bakmak ve bütçeye uygunluğu kontrol etmek, pişmanlık riskini azaltır. Süre ve eşik kişiye göre ayarlanabilir; yöntem mutlak değil, bir düşünme aracıdır.
Sıkça Sorulan Sorular
30 gün bekleme kuralı nedir?
Büyük bir alımı hemen yapmak yerine belirli bir süre bekleyip isteğin devam edip etmediğine bakma yöntemidir.
Süre mutlaka 30 gün mü olmalı?
Hayır; süre alımın büyüklüğüne göre ayarlanabilir, 30 gün yaygın kullanılan bir örnektir.
Hangi tutarın üzerinde beklemeliyim?
Eşik tutar kişinin gelirine göre değişir; bu yazı belirli bir tutar önermez.
Bekleme süresinde ne yapmalıyım?
Almak istediğini ve nedenini kaydedip süre sonunda yeniden değerlendirmeli, bu süreyi araştırma ve bütçe kontrolü için kullanmalısın.
İndirimi kaçırmaktan korkuyorum, ne yapmalıyım?
Gerçekten gerekli bir ürünse başka fırsatlar da çıkabilir; ‘kaçırma korkusu’ dürtüsel harcamanın yaygın bir kaynağıdır.
Bu yöntem her zaman işe yarar mı?
Mutlak bir çözüm değil, bir düşünme aracıdır; amacı kararı daha bilinçli almana yardımcı olmaktır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular