İçindekiler
- Erken yaşta hesap açmak neden faydalı olabilir?
- Hangi yaş “doğru” yaştır?
- Kontrol dengesi nasıl kurulmalı?
- Hesap ücretleri neden önceden öğrenilmeli?
- Hesap, “sınırsız harcama” algısı yaratabilir mi?
- Bu hesap ailenin genel bütçesiyle nasıl ilişkilenir?
- Bu karar pratikte nasıl uygulanır?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
Kısa cevap: Çocuk adına erken yaşta açılan bir banka hesabı, parayla somut deneyim kazandırma ve harçlık/bayram parası gibi birikimleri güvenli tutma açısından faydalıdır — ama hesabın ebeveyn kontrolünde mi yoksa çocuğun erişimine açık mı olacağı, yaşa uygun biçimde netleştirilmelidir. Doğru yaş veya hesap türü için tek bir kural yoktur; aile içindeki güven ve çocuğun olgunluk düzeyi belirleyicidir.
Çocuklara Para Yönetimi Nasıl Öğretilir? yazısında genel kavramsal eğitimi ele almıştık. Bu yazı, bu eğitimin somut bir aracı olan banka hesabı açma kararını — ne zaman, nasıl ve hangi koşullarla — ele alıyor.
Erken yaşta hesap açmak neden faydalı olabilir?
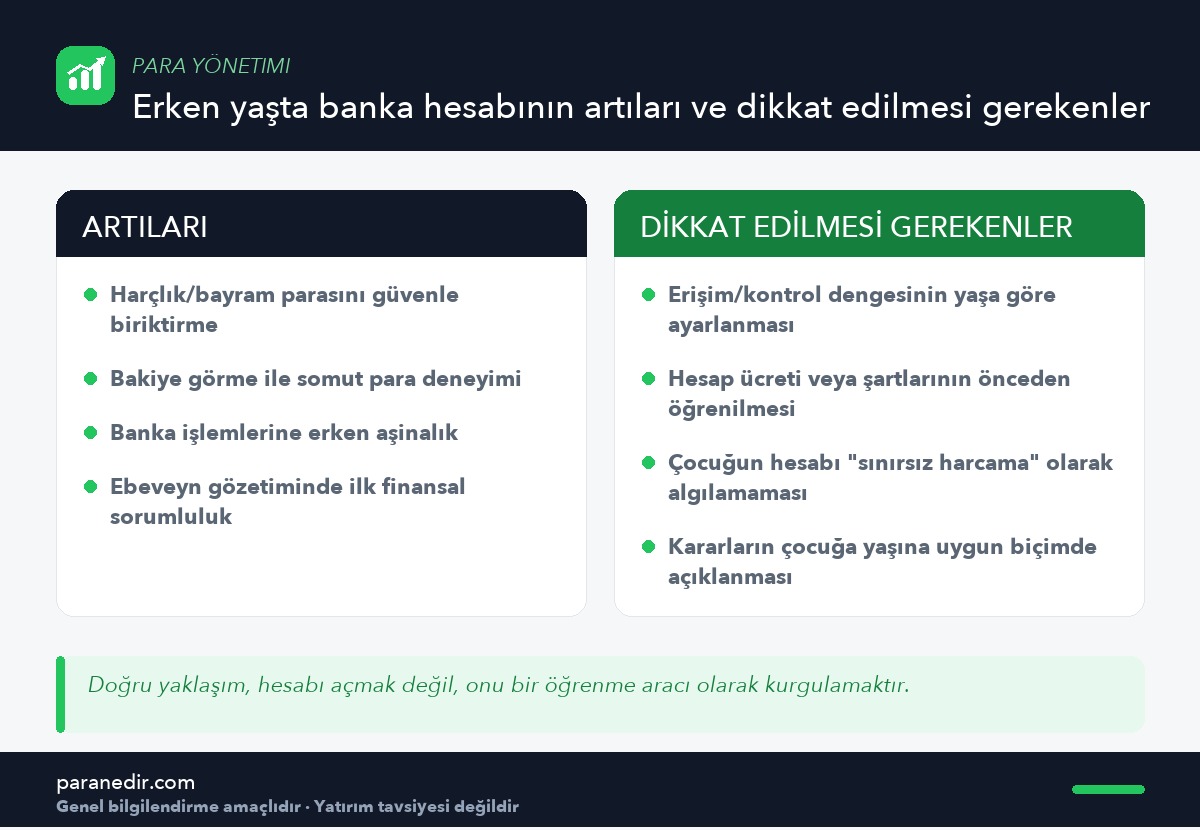
Bir çocuğun kendi adına (veya ebeveyn gözetiminde) bir hesaba sahip olması, parayı soyut bir kavramdan çıkarıp somut bir deneyime dönüştürür. Bakiyenin arttığını veya azaldığını görmek, Çocuklara Para Yönetimi Nasıl Öğretilir? yazısında ele aldığımız kavramsal eğitimin pratiğe dökülmüş hâlidir.
Hangi yaş “doğru” yaştır?
Kesin bir yaş sınırı yoktur; bazı aileler ilkokul döneminde küçük bir birikim hesabıyla başlarken, bazıları kart kullanımı gerektiren bir hesabı ergenlik dönemine kadar erteler. Belirleyici olan, çocuğun parayı ve sorumluluğu kavrama düzeyidir.
Kontrol dengesi nasıl kurulmalı?
Tam kontrol de, tam serbestlik de riskli olabilir
Hesabı tamamen ebeveyn kontrolünde tutmak, çocuğun gerçek bir sorumluluk deneyimi yaşamasını engelleyebilir. Tamamen serbest bırakmak ise, özellikle küçük yaşta, dürtüsel harcamaya kapı açabilir. Çoğu aile için dengeli bir yol, yaşla birlikte kademeli olarak artan bir erişim düzeyidir.
Hesap ücretleri neden önceden öğrenilmeli?
Bu yazı belirli bir banka önermez
Bazı çocuk/genç hesapları ücretsizken, bazılarında yaş sınırı dolduğunda otomatik olarak standart ücretli bir hesaba dönüşebilir. Hesabı açmadan önce bu şartları öğrenmek, ileride sürpriz bir kesintiyle karşılaşmayı önler.
Hesap, “sınırsız harcama” algısı yaratabilir mi?
Bir kart veya hesaba sahip olmak, bazı çocuklarda paranın “bitmeyen” bir kaynak gibi algılanmasına yol açabilir. Bakiyeyi düzenli olarak birlikte kontrol etmek ve harcama öncesi kısa bir konuşma alışkanlığı kurmak, bu yanlış algıyı önlemeye yardımcı olur.
Bu hesap ailenin genel bütçesiyle nasıl ilişkilenir?
Çocuğun hesabına düzenli aktarılan bir harçlık, aile bütçesinde küçük ama sabit bir kalem olarak planlanmalıdır. Bu, Aile Bütçesi Nasıl Yönetilir? yazısında ele aldığımız şeffaflık ve düzenlilik ilkesinin çocuklarla ilgili bir uzantısıdır. Bu kalemin tutarını nasıl hesaplayacağını çocuk harçlığı bütçesi rehberinde bulabilirsin.
Bu karar pratikte nasıl uygulanır?
- Hesabın amacını netleştirSadece biriktirme mi, yoksa harcama yetkisi de içerecek mi?
- Hesap şartlarını (ücret, yaş sınırı) önceden öğrenSürpriz bir kesintiden kaçınmak için.
- Bakiyeyi düzenli olarak birlikte gözden geçirBu, hesabı gerçek bir öğrenme aracına dönüştürür.
Sonuç ve değerlendirme
Erken yaşta açılan bir banka hesabı, doğru kurgulandığında çocuğa somut ve değerli bir para deneyimi kazandırır. Önemli olan hesabın kendisi değil, etrafında kurulan kontrol dengesi, şeffaflık ve düzenli konuşma alışkanlığıdır.
Genel para yönetimi eğitimi için Çocuklara Para Yönetimi Nasıl Öğretilir? yazısına bakabilirsin.
Sıkça Sorulan Sorular
Çocuğuma kaç yaşında banka hesabı açmalıyım?
Kesin bir yaş sınırı yoktur; çocuğun parayı ve sorumluluğu kavrama düzeyine göre aileden aileye değişir.
Hesabı tamamen çocuğun kontrolüne mi bırakmalıyım?
Önerilmez; çoğu aile için yaşla birlikte kademeli olarak artan bir erişim düzeyi, tam kontrol ile tam serbestlik arasında daha dengeli bir yoldur.
Çocuk hesaplarında ücret olur mu?
Bazı hesaplar ücretsizken bazıları yaş sınırı dolduğunda ücretli hesaba dönüşebilir; hesabı açmadan önce bu şartları öğrenmek önerilir.
Çocuk parayı sınırsız bir kaynak gibi görmeye başlarsa ne yapmalıyım?
Bakiyeyi düzenli olarak birlikte kontrol etmek ve harcama öncesi kısa bir konuşma alışkanlığı kurmak bu algıyı önlemeye yardımcı olur.
Harçlığı hesaba aktarmak aile bütçesini nasıl etkiler?
Bu, aile bütçesinde küçük ama sabit ve önceden planlanmış bir kalem olarak ele alınmalıdır.
Bu yazı belirli bir banka veya hesap türü öneriyor mu?
Hayır; bu içerik genel bir karar çerçevesi sunar, belirli bir banka veya ürün önermez.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular