İçindekiler
Kısa cevap: Aile bütçesini yönetmenin temeli, ortak bir görünürlük kurmaktır: her iki tarafın da gelir-gider tablosunu görebilmesi, kategori sorumluluklarının net olması ve düzenli aralıklarla kısa bir “para konuşması” yapılmasıdır. Ortak veya ayrı hesap tercihi ikincildir — asıl belirleyici şeffaflıktır.
Aile bütçesi, tek kişilik bir bütçeden farklı bir zorluk taşır: iki farklı harcama alışkanlığı, iki farklı öncelik anlayışı bir araya gelir. Doğru sistem, bu farklılığı yok saymak değil, görünür ve yönetilebilir kılmaktır.
Ortak mı, ayrı mı, karma mı?
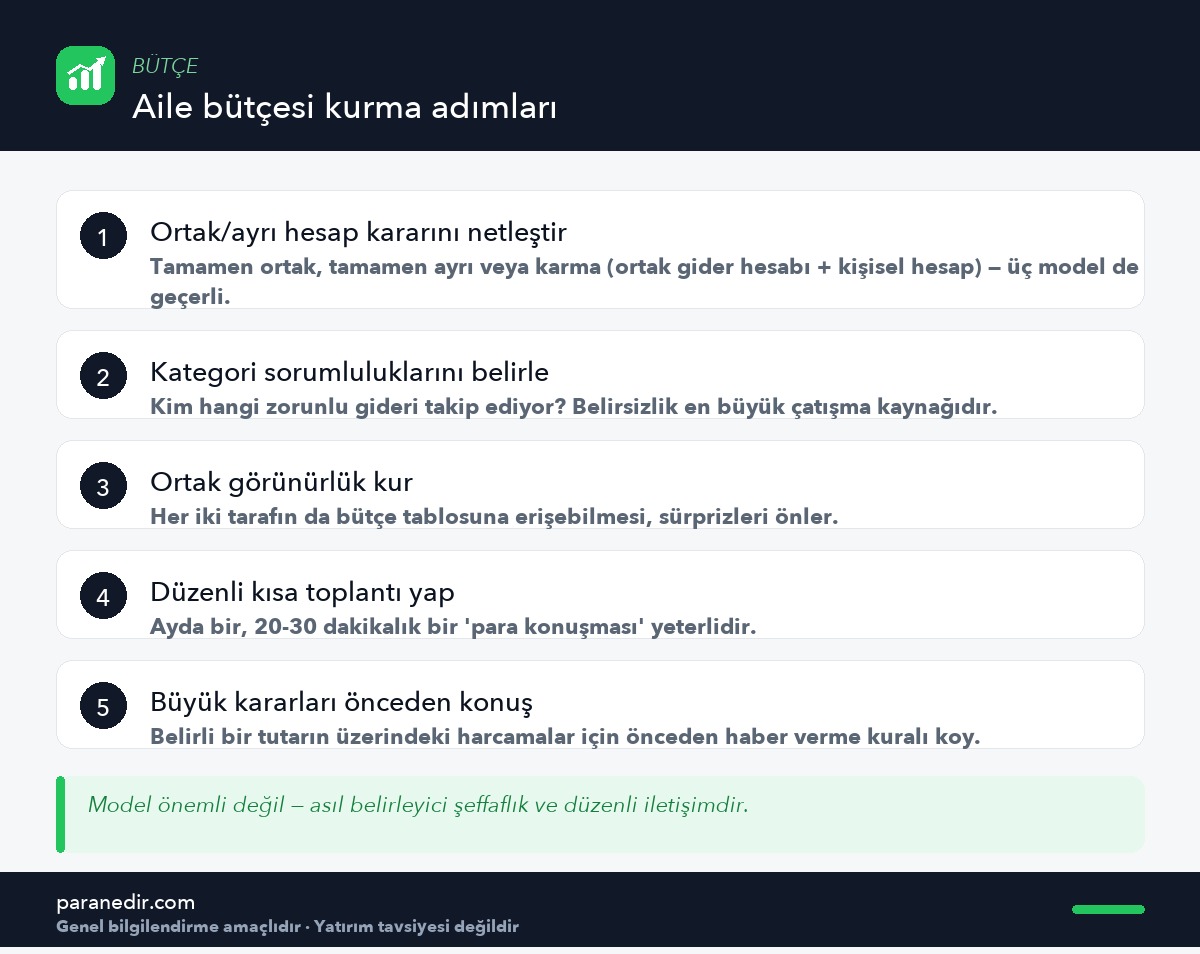
Bu sorunun tek doğru cevabı yoktur. Üç model de işleyebilir: tamamen ortak hesap, tamamen ayrı hesaplar (giderler oranlı paylaşılır) veya karma model (ortak gider hesabı + kişisel harcama hesabı). Konuyu derinlemesine ele aldığımız Çiftler İçin Para Yönetimi yazısında üç modelin artı-eksilerini karşılaştırdık.
Kategori sorumlulukları neden netleştirilmeli?
“Faturaları kim takip ediyor?” sorusunun cevabı belirsizse, bir fatura gecikebilir ya da iki taraf da aynı gideri ödediğini sanabilir. Her zorunlu kategori için tek bir sorumlu belirlemek, bu tür aksaklıkları önler.
Ortak görünürlük neden şart?
Şeffaflığın rolü
Hangi model seçilirse seçilsin, her iki tarafın da genel bütçe tablosuna erişebilmesi gerekir. Görünürlük eksikliği, sürprizlerin ve güven sorunlarının en sık kaynağıdır — tutarların büyüklüğünden bağımsız olarak.
Düzenli “para konuşması” nasıl yapılır?
Ayda bir, kısa ve sakin bir zamanda (tartışma anında değil) 20-30 dakikalık bir görüşme yapmak yeterlidir. Bu, Aylık Finansal Bakım rutininin aile versiyonudur — bireysel yerine ortak yapılır.
Büyük kararlar için önceden haber verme kuralı
Sık yapılan hata
Belirli bir tutarın üzerindeki harcamaları diğer tarafa haber vermeden yapmak, en sık görülen çatışma nedenlerinden biridir. Önceden belirlenmiş bir eşik tutar (örneğin belirli bir miktarın üzeri) üzerinde “önce konuşulur” kuralı, bu sürtüşmeyi büyük ölçüde azaltır.
Çocuklu ailelerde ek katman
Çocuk varsa, bütçe yönetimi ek bir katman kazanır — büyüme dönemine göre değişen giderler, eğitim planlaması. Bu konuyu Çocuklu Ailelerde Tasarruf yazısında ayrıca ele aldık.
Sonuç ve değerlendirme
Aile bütçesinin başarısı, hangi hesap modelinin seçildiğinden çok, şeffaflık ve düzenli iletişimden gelir. Net sorumluluklar ve kısa ama düzenli konuşmalar, para konusunu çatışma kaynağı olmaktan çıkarır.
Ortak bütçenizi kurmak için Bütçe Hesaplama aracını birlikte kullanabilirsiniz.
Sıkça Sorulan Sorular
Ortak hesap mı ayrı hesap mı daha iyidir?
İkisi de işleyebilir; doğru seçim çiftin tercihine bağlıdır. Asıl belirleyici olan, hangi model seçilirse seçilsin her iki tarafın da bütçeye görünürlüğünün olmasıdır.
Aile bütçesinde en sık çatışma nedeni nedir?
Büyük harcamaların önceden haber verilmeden yapılması ve kategori sorumluluklarının belirsiz olması en sık görülen nedenlerdir. Net kurallar bu sürtüşmeyi büyük ölçüde azaltır.
Para konuşmasını ne sıklıkla yapmalıyız?
Ayda bir, kısa ve sakin bir zamanda 20-30 dakikalık bir görüşme genellikle yeterlidir. Tartışma anında değil, önceden planlanmış bir zamanda yapılması önemlidir.
Büyük harcamalar için eşik tutar nasıl belirlenir?
Çiftin gelir düzeyine göre makul bir tutar belirlenir; bu tutarın üzerindeki harcamalar için önce konuşma kuralı konur. Eşik çok düşük olursa kural işlevsiz, çok yüksek olursa etkisiz kalabilir.
Çocuklu ailelerde bütçe yönetimi nasıl değişir?
Çocuğun yaşına göre değişen giderler ve eğitim planlaması ek bir katman oluşturur. Bu giderlerin dönemsel plana dahil edilmesi, bütçenin sarsılmasını önler.
Bir taraf bütçeyi hiç takip etmek istemiyorsa ne yapılmalı?
Tam katılım sağlanamasa bile, en azından genel tabloya erişim ve ay sonu özetini birlikte gözden geçirmek asgari şeffaflığı korur. Zorlamak yerine küçük ve düzenli bir paylaşım alışkanlığı kurmak daha sürdürülebilirdir.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular