

İçindekiler
Kısa cevap: İlk maaşla kurulan bütçenin en kritik kuralı, gelir artışının tamamını harcamaya yansıtmamaktır — düzenli ve daha yüksek bir gelire geçiş, çoğu yeni mezunu hızlıca yaşam tarzı enflasyonuna sürükler. Zorunlu giderleri ve birikimi önce ayırıp kalanı istek kategorilerine bırakmak, bu geçişi sürdürülebilir kılar.
Öğrencilik döneminden düzenli bir maaşa geçiş, hem heyecan verici hem de finansal olarak kritik bir dönemdir. İlk yıllarda kurulan alışkanlıklar, sonraki on yıllardaki finansal disiplinin temelini oluşturur.
Öğrenci bütçesinden ne değişir?
Öğrenci bütçesinde gelir genellikle düşük ve düzensizdi; şimdi düzenli ve daha yüksek bir gelire sahipsin. Bu değişim, aynı zamanda yeni bir risk taşır: gelir arttıkça harcamanın da otomatik olarak artması — bu, yaşam tarzı enflasyonu olarak adlandırılır ve ilk maaş döneminde en sık başlayan alışkanlıktır.
Neden birikim ilk günden başlamalı?
Alışkanlık, tutardan önemli
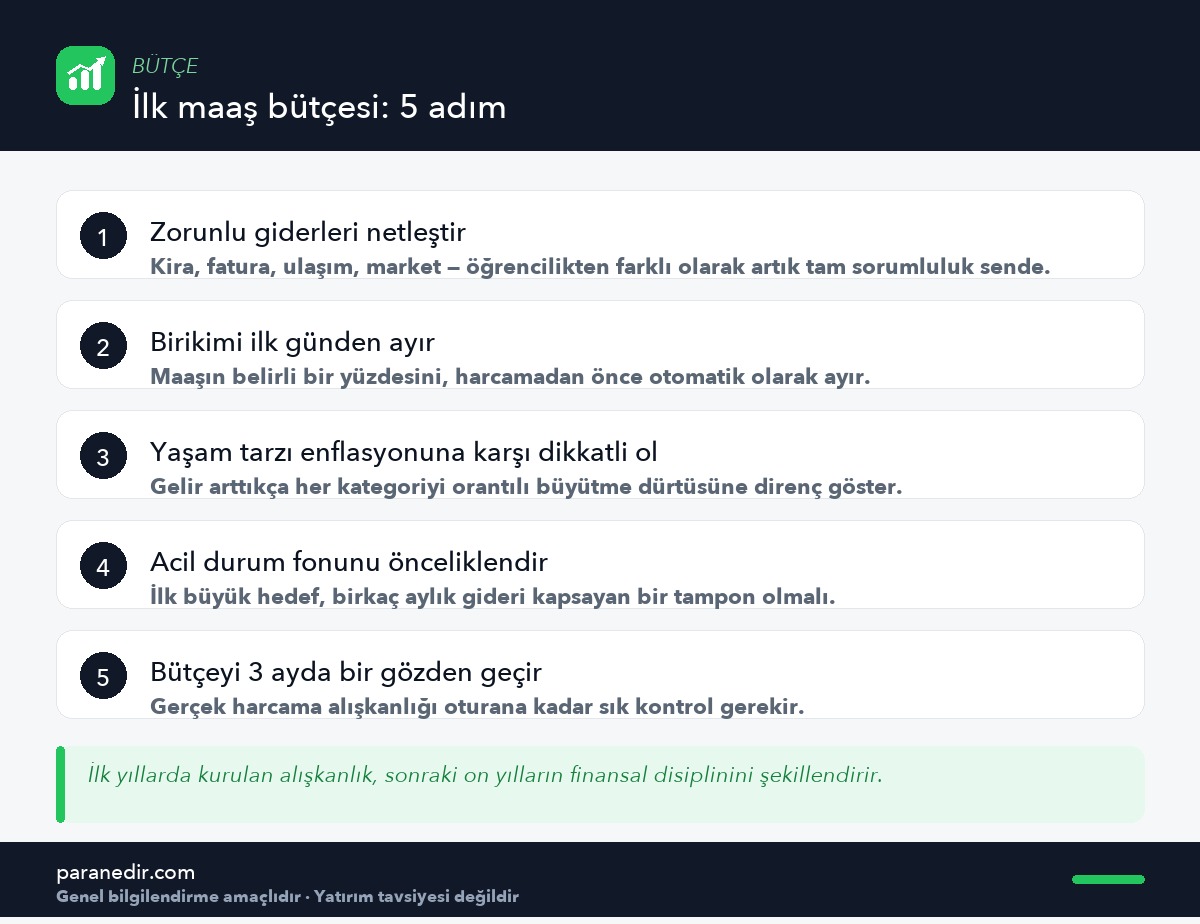
İlk maaştan ayrılan küçük bir birikim tutarı, ileride gelir arttıkça büyüyecek bir alışkanlığın temelini atar. Tutarın büyüklüğü ilk aşamada kritik değildir — maaş günü rutini ilkesiyle, gelir gelir gelmez otomatik bir talimatla ayrılması önemlidir.
Zorunlu giderler nasıl önceliklendirilir?
Kira, fatura, ulaşım ve market gibi kalemler artık tamamen kendi sorumluluğunda. Bu kalemleri net biçimde belirleyip bütçenin omurgasını oluşturmak, kalan tutarın ne kadar olduğunu görmeni sağlar — bkz. Aylık Bütçe Nasıl Hazırlanır?.
Yaşam tarzı enflasyonuna karşı somut bir kural
Her zam otomatik harcamaya dönüşmesin
Gelecekteki bir maaş artışında, artışın belirli bir kısmını (örneğin yarısını) otomatik olarak birikime yönlendirip kalanını harcamaya bırakmak, yaşam standardını yükseltirken tasarruf oranını da korur. Bu kuralı ilk maaştan itibaren benimsemek, ileride uygulamayı kolaylaştırır.
Acil durum fonu neden ilk büyük hedef olmalı?
Düzenli bir gelire yeni geçen biri için, acil durum fonu henüz oluşmamıştır. Bu fonu biriktirmek, ilk yılın en öncelikli finansal hedefi olmalıdır — başka bir hedefe (tatil, büyük alışveriş) yönelmeden önce. İlk maaşla ayrı eve çıkmayı düşünüyorsan tek başına yaşamaya hazırlık kontrol listesini taşınmadan önce gözden geçir.
Bütçeyi sık gözden geçirmek neden gerekir?
İlk aylarda tahmin edilen harcama kalemleri, gerçek yaşamla tam örtüşmeyebilir. Bütçeyi üç ayda bir gözden geçirmek, gerçek alışkanlığa göre ince ayar yapmayı sağlar.
Sonuç ve değerlendirme
İlk maaş bütçesi, sonraki finansal hayatın temelini atan bir dönemdir. Zorunlu giderleri netleştirmek, birikimi ilk günden ayırmak ve yaşam tarzı enflasyonuna karşı somut bir kural benimsemek, bu geçişi sürdürülebilir kılar.
Bu bütçeyi somutlaştırmak için Bütçe Hesaplama aracını kullanabilirsin.
Sıkça Sorulan Sorular
İlk maaşımdan ne kadarını biriktirmeliyim?
Kesin bir oran yoktur; önemli olan tutarın büyüklüğünden çok, ilk günden itibaren otomatik bir birikim alışkanlığı kurmaktır. Zamanla gelir arttıkça bu oranı yükseltebilirsin.
Yaşam tarzı enflasyonundan nasıl kaçınırım?
Gelecekteki bir maaş artışının belirli bir kısmını otomatik olarak birikime yönlendirip kalanını harcamaya bırakmak, yaşam standardını yükseltirken tasarruf oranını da korumanı sağlar.
İlk maaş döneminde en öncelikli finansal hedef ne olmalı?
Acil durum fonu oluşturmak, bu dönemin en öncelikli hedefi olmalıdır. Başka büyük hedeflere yönelmeden önce bu tamponun kurulması önerilir.
Bütçemi ne sıklıkla gözden geçirmeliyim?
İlk aylarda üç ayda bir gözden geçirmek, tahmin edilen kalemlerin gerçek harcama alışkanlığıyla ne kadar örtüştüğünü görmeni ve ince ayar yapmanı sağlar.
Öğrenci bütçesiyle ilk maaş bütçesi arasındaki fark nedir?
Öğrenci bütçesinde gelir genellikle düşük ve düzensizken, ilk maaşla düzenli ve daha yüksek bir gelire geçilir. Bu geçiş, yaşam tarzı enflasyonu riskini de beraberinde getirir.
Zorunlu giderlerimi nasıl belirlemeliyim?
Kira, fatura, ulaşım ve market gibi kalemleri net biçimde listelemek, bütçenin omurgasını oluşturur ve kalan tutarın ne kadar olduğunu görmeni sağlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular


