İçindekiler
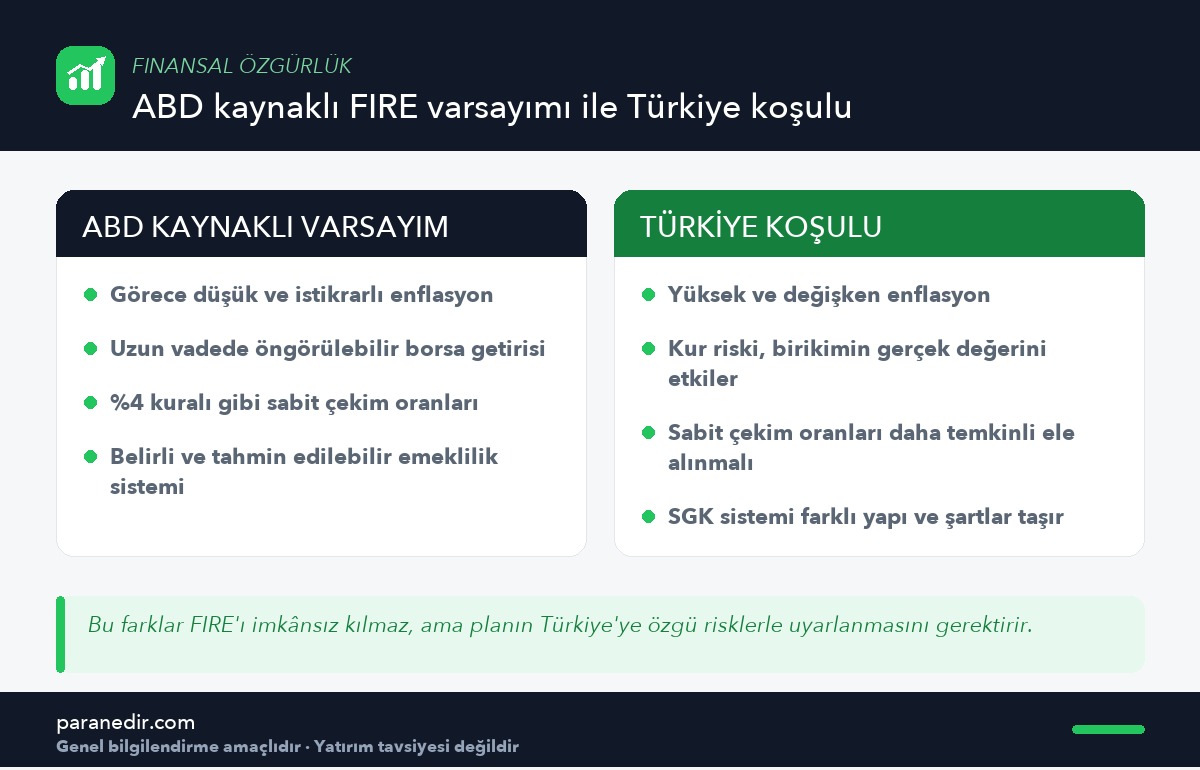
Kısa cevap: FIRE (Finansal Özgürlük, Erken Emeklilik) hareketi ABD’de düşük ve istikrarlı enflasyon, gelişmiş bir borsa ve belirli bir emeklilik sistemi varsayımlarıyla şekillenmiştir. Türkiye’de yüksek ve değişken enflasyon, kur riski ve farklı bir SGK yapısı, bu varsayımların doğrudan uygulanmasını zorlaştırır — bu yüzden FIRE planı Türkiye koşullarına göre uyarlanmalıdır.
FIRE Nedir? yazısında hareketin temel mantığını ele almıştık. Bu yazı, bu hareketin Türkiye’de neden ve hangi noktalarda farklı bir planlama gerektirdiğini ele alıyor.
FIRE’ın temel varsayımları nereden geliyor?
FIRE Nedir? yazısında ele aldığımız gibi, bu hareket büyük ölçüde ABD’deki ekonomik koşullar (istikrarlı enflasyon, gelişmiş borsa, belirli bir çekim oranı kuralı) üzerine kurulmuştur. Bu varsayımlar, farklı bir ekonomik ortamda doğrudan uygulandığında beklenenden farklı sonuçlar verebilir.
Enflasyon farkı planı nasıl etkiler?
Türkiye’de enflasyonun daha yüksek ve değişken seyretmesi, birikimin satın alma gücünü daha hızlı aşındırabilir. Bu durum, FIRE hedefine ulaşmak için gereken toplam tutarın ve yıllık çekim oranının, ABD kaynaklı örneklerden daha temkinli hesaplanmasını gerektirir.
Kur riski neden özellikle önemli?
Bu yazı yatırım tavsiyesi vermez
Birikimin bir kısmı yabancı para veya yabancı varlıklarda tutulsa da tutulmasa da, kur hareketleri Türkiye’deki bir FIRE planının gerçek değerini etkileyebilir. Bu risk, Kur Riski Nedir? yazısında ele aldığımız gibi, portföy çeşitlendirmesi düşünülürken dikkate alınması gereken bir unsurdur; bu yazı belirli bir yatırım aracı önermez.
SGK sistemi FIRE planlamasını nasıl etkiler?
Farklı bir emeklilik yapısı
Türkiye’deki SGK sistemi, ABD’deki emeklilik sistemlerinden farklı şart ve yapıya sahiptir. Erken Emeklilik Türkiye’de Mümkün mü? yazısında ele aldığımız gibi, bir FIRE planı kurarken bu resmi sistemin sağladığı imkânları da ayrıca ve güncel kaynaklardan araştırmak gerekir.
Sabit çekim oranı kuralları neden dikkatli uygulanmalı?
%4 kuralı gibi ABD kaynaklı sabit çekim oranları, farklı enflasyon ve piyasa koşullarında aynı güvenilirliği sağlamayabilir. Türkiye koşullarında bu tür oranları doğrudan uygulamak yerine, daha temkinli bir yaklaşım ve düzenli gözden geçirme benimsemek daha sağlıklı olabilir.
Bu farklar FIRE’ı imkânsız mı kılar?
Hayır. Bu farklar, hareketin Türkiye’de uygulanamayacağı anlamına gelmez — sadece planın yerel koşullara göre uyarlanmasını, daha temkinli varsayımlar kullanılmasını ve düzenli olarak gözden geçirilmesini gerektirir.
Sonuç ve değerlendirme
FIRE hareketinin temel mantığı (yüksek tasarruf oranı, disiplinli yatırım, bir hedef sayıya ulaşma) evrensel olsa da, enflasyon, kur riski ve SGK sistemi gibi yerel koşullar, bu planın Türkiye’de ABD’den farklı ve daha temkinli varsayımlarla kurulmasını gerektirir.
Genel finansal özgürlük sayını hesaplamak için Finansal Özgürlük Sayını Nasıl Hesaplarsın? yazısına bakabilirsin.
Sıkça Sorulan Sorular
FIRE hareketi Türkiye’de uygulanamaz mı?
Uygulanabilir; ama enflasyon, kur riski ve SGK sistemi gibi yerel koşullar nedeniyle planın ABD kaynaklı varsayımlardan daha temkinli kurulması gerekir.
%4 kuralı Türkiye’de aynı şekilde geçerli mi?
Doğrudan uygulanması önerilmez; farklı enflasyon ve piyasa koşulları nedeniyle bu tür sabit oranlar daha temkinli ele alınmalı ve düzenli gözden geçirilmelidir.
Kur riski FIRE planını nasıl etkiler?
Birikimin gerçek değeri kur hareketlerinden etkilenebilir; bu risk portföy planlaması yapılırken dikkate alınmalıdır, ama bu yazı belirli bir yatırım aracı önermez.
SGK sistemi FIRE planına dahil edilmeli mi?
Evet, resmi emeklilik sisteminin sağladığı imkânlar güncel kaynaklardan araştırılıp genel plana dahil edilmelidir.
Enflasyon FIRE hedefini nasıl etkiler?
Yüksek ve değişken enflasyon, birikimin satın alma gücünü daha hızlı aşındırabileceği için hedef tutarın daha temkinli hesaplanmasını gerektirir.
Bu yazı kesin bir yatırım stratejisi mi öneriyor?
Hayır; bu içerik genel bir karşılaştırma çerçevesi sunar, belirli bir yatırım aracı veya strateji önermez.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular