İçindekiler
- Bu karar neden tek bir cevaba indirgenemiyor?
- Finansal hazırlık: peşinat ve ek maliyetler
- Konut kredisi kullanılacaksa nelere dikkat edilmeli?
- Esneklik ihtiyacı ne kadar önemli?
- Toplam sahiplik maliyeti neyi kapsar?
- Fırsat maliyeti açısından bakış
- Karar verirken sorulacak sorular
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
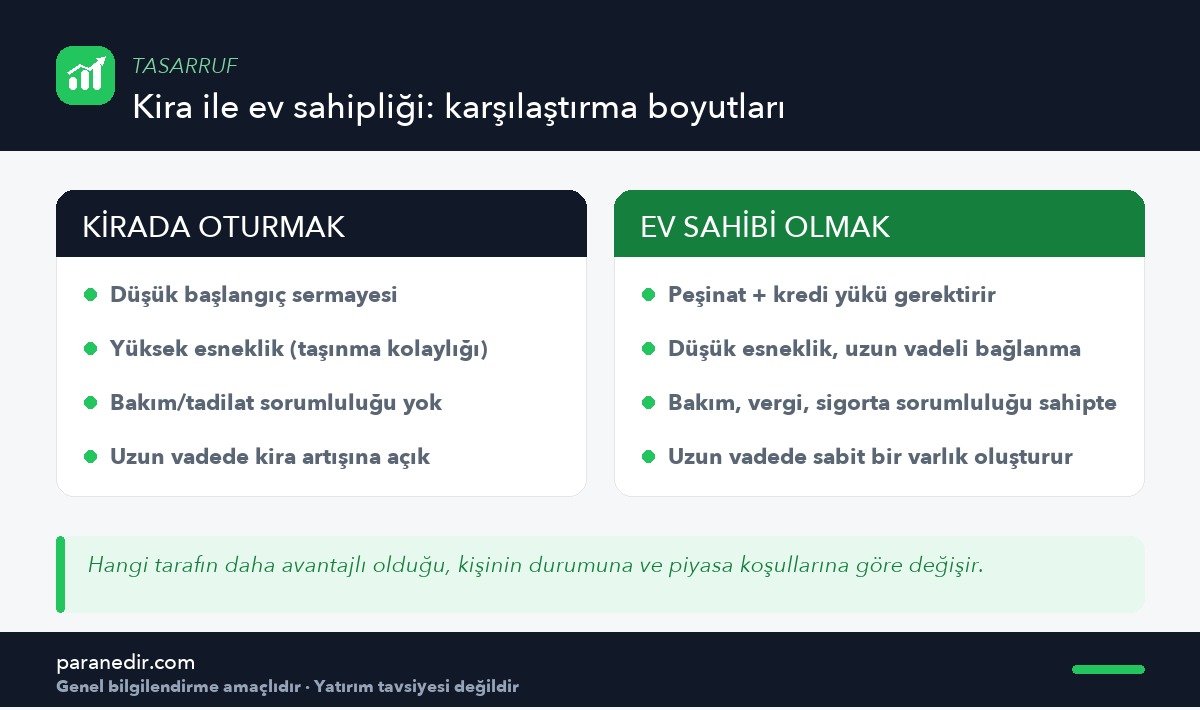
Kısa cevap: Kira mı ev sahipliği mi sorusunun tek doğru cevabı yoktur — karar, finansal hazırlık düzeyine, yaşamda kalma süresine ve esneklik ihtiyacına göre değişir. Ev sahipliği, peşinat sonrası uzun vadeli bir kredi yükümlülüğü ve ek bakım/vergi maliyetleri getirir; kira ise daha az sermaye bağlar ama uzun vadede kira artışlarına açıktır. Karar öncesi toplam maliyeti iki tarafta da hesaplamak gerekir.
Bu soru genellikle duygusal bir tartışmaya dönüşür — oysa temelde bir finansal karar. Bu yazı, hangi seçeneğin “doğru” olduğunu söylemek yerine, kararı verirken hangi faktörlerin göz önünde bulundurulması gerektiğini gösteriyor.
Bu karar neden tek bir cevaba indirgenemiyor?
Kira ve ev sahipliği, farklı türde riskler ve farklı türde esneklik sunar. Ev sahipliği uzun vadede bir varlık biriktirirken, kirada oturmak sermayeyi başka alanlarda kullanma esnekliği tanır. Doğru karar, kişinin yaşam planına, gelir istikrarına ve finansal hazırlığına bağlıdır.
Finansal hazırlık: peşinat ve ek maliyetler
Ev almak, yalnızca peşinat tutarıyla sınırlı değildir — tapu harcı, ekspertiz, taşınma, olası tadilat gibi ek maliyetler de baştan hesaba katılmalıdır. Bu hazırlık tamamlanmadan atılan adım, ilerleyen dönemde bütçeyi zorlayabilir. Genel hazırlık için Finansal Hedef Nasıl Belirlenir? yazısındaki adımlar uygulanabilir.
Konut kredisi kullanılacaksa nelere dikkat edilmeli?
Faiz yükü konusunda dikkat
Konut kredisi kullanmak, uzun vadeli bir faiz yükümlülüğü anlamına gelir. Bu yükümlülük, aylık bütçeyi yıllarca etkileyen sabit bir gider kalemidir ve hafife alınmamalıdır. Kredi kullanmadan önce mevcut borçların ve genel finansal durumun gözden geçirilmesi, ayrıntısı için Kredi Kartı Nasıl Doğru Kullanılır? yazısında ele aldığımız borç yönetimi ilkeleriyle paralel değerlendirilmelidir. Bu yazı belirli bir kredi ürünü veya faiz oranı önermez; karar öncesi bankalardan güncel ve resmi bilgi alınması gerekir.
Esneklik ihtiyacı ne kadar önemli?
Yakın gelecekte iş veya yaşam değişikliği olasılığı yüksekse (şehir değiştirme, kariyer belirsizliği), kiradaki esneklik önemli bir avantaj sunar. Ev sahipliği, uzun süre aynı yerde kalmayı planlayanlar için daha anlamlı bir yatırım olabilir.
Toplam sahiplik maliyeti neyi kapsar?
| Kalem | Kira | Ev sahipliği |
|---|---|---|
| Aylık ödeme | Kira bedeli | Kredi taksiti (varsa) |
| Bakım/tadilat | Genellikle mülk sahibine ait | Sahibe ait, öngörülmeyen giderler olabilir |
| Vergi | Yok | Emlak vergisi gibi yükümlülükler |
| Sigorta | Opsiyonel (eşya sigortası) | Konut sigortası genellikle gerekli |
Fırsat maliyeti açısından bakış
Peşinat için ayrılan büyük tutar, başka amaçlarla da değerlendirilebilecek bir sermayedir. Bu tutarın ev sahipliğine mi yoksa başka bir hedefe mi yönlendirileceği, fırsat maliyeti çerçevesinden değerlendirilmelidir.
Karar verirken sorulacak sorular
- Bu bölgede en az kaç yıl kalmayı planlıyorum?Kısa süreler genellikle kirayı, uzun süreler ev sahipliğini avantajlı kılar.
- Peşinat + ek maliyetleri bütçemi sarsmadan karşılayabiliyor muyum?
- Gelirim, uzun vadeli bir taksit yükümlülüğü için yeterince istikrarlı mı?
- Esneklik mi, sabitlik mi benim için daha değerli?
Sonuç ve değerlendirme
Kira ve ev sahipliği arasındaki karar, finansal hazırlık, esneklik ihtiyacı ve toplam maliyetin birlikte değerlendirilmesiyle verilmelidir. Tek bir taraf her koşulda “doğru” değildir — karar kişisel duruma göre şekillenir.
Kendi finansal hazırlığını değerlendirmek için Net Servet Nedir? yazısına bakabilirsin.
Sıkça Sorulan Sorular
Ev almak her zaman kirada oturmaktan daha mantıklı mıdır?
Hayır, bu kişisel duruma göre değişir. Kısa süreli yaşam planı olanlar için kira daha esnek olabilirken, uzun süre aynı yerde kalmayı planlayanlar için ev sahipliği daha anlamlı olabilir.
Ev almadan önce hangi ek maliyetler hesaba katılmalı?
Peşinat dışında tapu harcı, ekspertiz, taşınma ve olası tadilat maliyetleri baştan hesaba katılmalıdır. Bu hazırlık yapılmadan atılan adım bütçeyi zorlayabilir.
Konut kredisi kullanırken nelere dikkat edilmeli?
Kredi, uzun vadeli bir faiz yükümlülüğü getirir ve aylık bütçeyi yıllarca etkiler. Karar öncesi mevcut borçların ve genel finansal durumun gözden geçirilmesi, güncel bilgi için bankalardan resmi teklif alınması önerilir.
Kirada oturmanın avantajı nedir?
Düşük başlangıç sermayesi ve yüksek esneklik (taşınma kolaylığı) en önemli avantajlarıdır. Bakım ve tadilat sorumluluğu genellikle mülk sahibine ait olduğu için ek yük oluşturmaz.
Peşinat için ayrılan parayı başka bir amaçla değerlendirmek mantıklı mı?
Bu, fırsat maliyeti çerçevesinden değerlendirilmesi gereken bir karardır. Peşinat tutarının ev sahipliğine mi yoksa başka bir hedefe mi yönlendirileceği kişisel önceliklere bağlıdır.
Bu kararı vermeden önce ilk adım ne olmalı?
Bölgede ne kadar süre kalmayı planladığını, peşinat ve ek maliyetleri bütçeni sarsmadan karşılayıp karşılayamayacağını ve gelir istikrarını netleştirmek ilk adımdır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular