İçindekiler
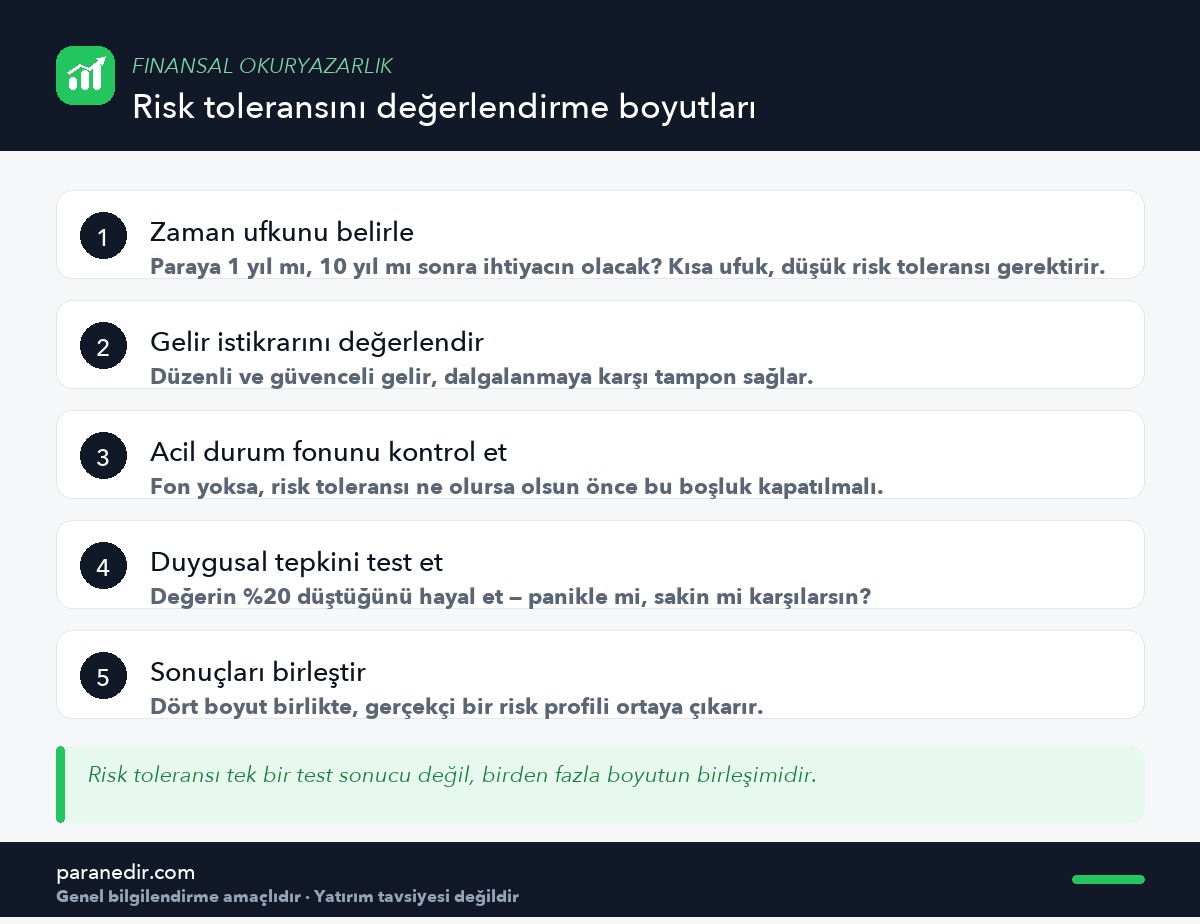
Kısa cevap: Risk toleransı, değer dalgalanmalarına karşı mali ve duygusal olarak ne kadar dayanabildiğini gösterir. Üç ana boyutla değerlendirilir: zaman ufku (paraya ne zaman ihtiyacın olacak), gelir istikrarı (gelirinin ne kadar güvenceli olduğu) ve duygusal tepki (değer düşüşü karşısında nasıl hissettiğin).
“Ne kadar risk alabilirim?” sorusu, çoğu zaman tek bir sayıyla değil, birden fazla boyutun bir araya gelmesiyle cevaplanır. Risk toleransını doğru ölçmemek, ya gereğinden temkinli ya da gereğinden cesur kararlara yol açabilir.
Risk toleransı ile risk kapasitesi aynı şey mi?
Hayır, ikisi karıştırılan ama farklı iki kavramdır. Risk kapasitesi, mali durumunun (gelir, birikim, zaman ufku) ne kadar risk almana izin verdiğidir. Risk toleransı ise, dalgalanma karşısında duygusal olarak ne kadar dayanabildiğindir. Yüksek kapasiten olsa bile düşük toleransın varsa, aşırı risk almak huzursuzluk yaratır — bu da genellikle en kötü zamanda paniğe kapılıp yanlış karar vermeye yol açar.
Boyut 1: Zaman ufku
Paraya ne zaman ihtiyaç duyacağın, alabileceğin riski doğrudan etkiler. Kısa vadeli bir hedef için ayrılan para, değer dalgalanmasını “bekleyip düzelmesini” fırsatı bulamaz. Bu ayrımı Likidite Nedir? yazısında da ele almıştık.
Boyut 2: Gelir istikrarı
Düzenli ve güvenceli bir gelire sahip olmak, dalgalanma dönemlerinde sabrı sürdürmeni kolaylaştıran bir tampondur. Düzensiz veya belirsiz gelirle, ek bir risk üstlenmek daha hassas bir denge gerektirir.
Boyut 3: Acil durum fonu var mı?
Öncelik sırası
Acil durum fonun yoksa, risk toleransı değerlendirmesi ikinci plana düşer — önce bu boşluğun kapatılması gerekir. Fon olmadan alınan risk, beklenmedik bir ihtiyaç anında değer kaybı anında paraya erişme zorunluluğu yaratabilir. Bkz. Acil Durum Fonu Nedir?.
Boyut 4: Duygusal tepki
Kendine şu soruyu sor: “Elimdeki değer %20 düşse, sakin kalıp bekleyebilir miyim, yoksa panikle her şeyi elden çıkarır mıyım?” Bu sorunun dürüst cevabı, kağıt üzerindeki hesaplardan daha belirleyici olabilir — çünkü panik anında verilen kararlar genellikle en pahalı kararlardır.
Dört boyut birlikte nasıl değerlendirilir?
Tek bir boyut yüksek risk toleransına işaret etse bile, diğerleri düşükse genel profil temkinli olmalıdır. Örneğin uzun zaman ufkun olsa bile, gelirin belirsizse ve acil durum fonun yoksa, risk toleransın göründüğünden düşüktür.
Sonuç ve değerlendirme
Risk toleransı, tek bir testle değil, zaman ufku, gelir istikrarı, acil durum fonu ve duygusal tepkinin birlikte değerlendirilmesiyle ortaya çıkar. Bu dört boyutu dürüstçe değerlendirmek, hem gereğinden temkinli hem gereğinden cesur kararlardan kaçınmanı sağlar.
Risk toleransını netleştirdikten sonra genel portföy dengesini Çeşitlendirme Nedir? yazısıyla ilişkilendirebilirsin.
Sıkça Sorulan Sorular
Risk toleransı ile risk kapasitesi arasındaki fark nedir?
Risk kapasitesi, mali durumunun ne kadar risk almana izin verdiğidir; risk toleransı ise dalgalanma karşısında duygusal olarak ne kadar dayanabildiğindir. İkisi farklı olabilir ve karar verirken ikisi de göz önünde bulundurulmalıdır.
Acil durum fonu olmadan risk almak neden sakıncalı?
Fon olmadan alınan risk, beklenmedik bir ihtiyaç anında değer kaybı anında paraya erişme zorunluluğu yaratabilir. Bu yüzden risk toleransı değerlendirmesinden önce acil durum fonunun tamamlanması önerilir.
Duygusal tepkimi nasıl test edebilirim?
Elindeki değerin belirgin biçimde düştüğünü (örneğin %20) hayal edip nasıl tepki vereceğini dürüstçe düşünmek iyi bir başlangıçtır. Panikle tepki verecağini düşünüyorsan, bu düşük bir risk toleransına işaret eder.
Zaman ufku risk toleransını nasıl etkiler?
Kısa vadeli bir hedef için ayrılan paranın değer kaybını ‘bekleyip düzelmesini’ fırsatı yoktur, bu yüzden düşük risk gerektirir. Uzun vadeli hedeflerde ise dalgalanmaya daha fazla tolerans gösterilebilir.
Yüksek gelirim varsa risk toleransım de yüksek midir?
Yüksek gelir risk kapasiteni artırabilir ama risk toleransın (duygusal dayanıklılığın) ayrı bir boyuttur. İkisi birbirinden bağımsız değerlendirilmelidir.
Risk toleransımı yanlış değerlendirirsem ne olur?
Gereğinden yüksek değerlendirme, dalgalanma anında panikle yanlış karar vermeye yol açabilir. Gereğinden düşük değerlendirme ise uzun vadeli hedeflere ulaşmayı gereksiz yere zorlaştırabilir.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.