İçindekiler
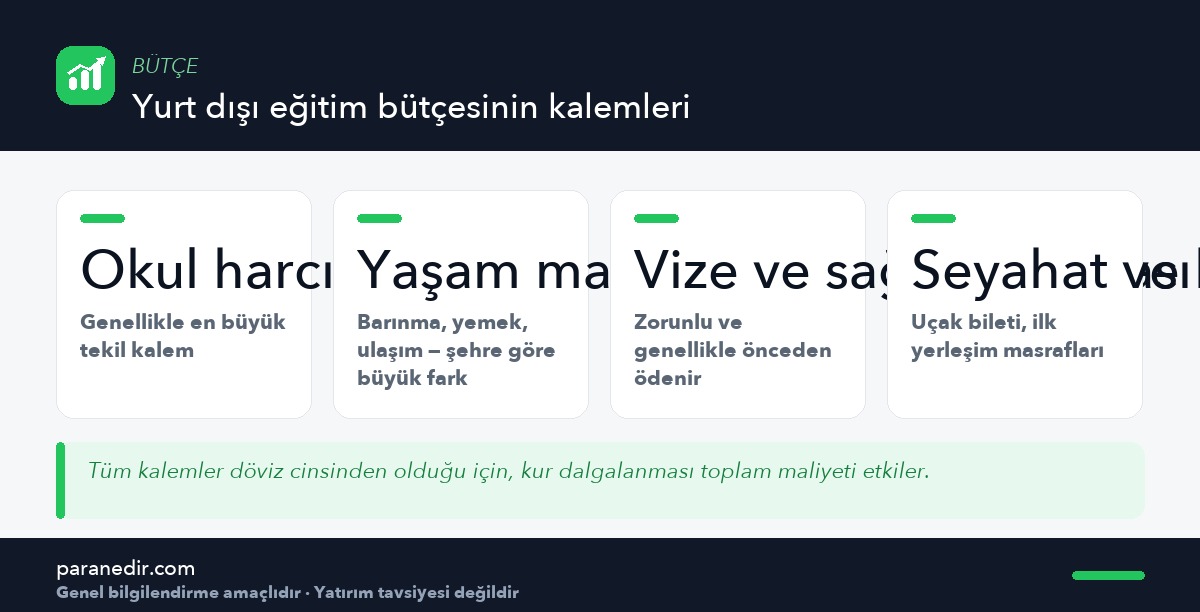
Kısa cevap: Yurt dışı eğitim bütçesi, yalnızca okul harcını değil, yaşam maliyeti, vize/sağlık sigortası, seyahat ve döviz kuru riskini de kapsayan bir toplam maliyet hesabına dayanmalıdır. Gider döviz cinsinden olduğu için, bütçe planlaması kur dalgalanmasına karşı bir tampon payı içermelidir.
Yurt dışı eğitim, hem heyecan verici bir fırsat hem de karmaşık bir finansal proje. Bu yazı, toplam maliyeti gerçekçi biçimde hesaplayan ve döviz riskini hesaba katan bir çerçeve sunuyor.
Neden sadece harç yeterli bir tahmin değil?
Okul harcı genellikle en büyük tekil kalem olsa da, toplam maliyetin tamamı değildir. Yaşam maliyeti (barınma, yemek, ulaşım), vize ve sağlık sigortası, seyahat giderleri bir araya geldiğinde, harçla aynı büyüklükte veya daha fazla bir toplam oluşturabilir.
Kur riski bu bütçede neden merkezi bir konu?
Döviz cinsinden bir yükümlülük
Yurt dışı eğitim giderlerinin büyük kısmı döviz cinsindendir; bu da kur riskini bu bütçenin merkezine koyar. Kur, biriktirme süreci boyunca yükselirse, aynı hedef için gereken yerel para tutarı da artar. Bu risk, bütçeye eklenen bir tampon payıyla kısmen yönetilebilir.
Yaşam maliyeti şehre göre nasıl değişir?
Aynı ülke içinde bile büyük şehir ile küçük şehir arasında yaşam maliyeti belirgin farklılık gösterebilir. Bütçe planlaması, hedef şehrin güncel ve gerçekçi yaşam maliyeti verileriyle yapılmalı — genel ülke ortalamasına güvenmek yanıltıcı olabilir.
Vize ve sağlık sigortası neden önceden bütçelenmeli?
Bu kalemler genellikle başvuru sürecinin bir parçası olarak önceden ödenir ve reddedilme ihtimaline rağmen geri alınamayabilir. Bu maliyetleri sürecin en başında bütçeye dahil etmek, ilerleyen aşamalarda sürpriz bir yükle karşılaşmayı önler.
Birikim stratejisi nasıl kurulur?
- Toplam tahmini maliyeti döviz cinsinden hesaplaHarç, yaşam, vize/sigorta, seyahat.
- Kur riskine karşı bir tampon ekleToplamın üzerine makul bir pay.
- Hedef tarihe kadar aylık birikim planı kurFinansal Hedef Nasıl Belirlenir? yazısındaki adımlarla.
- Burs ve destek seçeneklerini araştırToplam yükü azaltabilecek resmi kaynaklar.
Aile desteği söz konusuysa
Katkıları baştan netleştir
Aile üyelerinin bu sürece katkı sağlaması planlanıyorsa, kimin ne kadar katkı vereceğinin baştan netleştirilmesi, Düğün Bütçesi yazısında ele aldığımız gibi, ilerideki belirsizlik ve gerginlikleri önler.
Sonuç ve değerlendirme
Yurt dışı eğitim bütçesi, harçtan çok daha geniş bir toplam maliyet hesabı ve döviz kuru riskine karşı bir tampon gerektirir. Bu kalemleri erken ve gerçekçi biçimde planlamak, sürecin finansal olarak sürpriz yaratmadan ilerlemesini sağlar.
Birikim planını somutlaştırmak için Birikim Hesaplama aracını kullanabilirsin.
Sıkça Sorulan Sorular
Yurt dışı eğitim bütçesinde en büyük kalem her zaman harç mıdır?
Genellikle en büyük tekil kalemdir, ama yaşam maliyeti, vize/sigorta ve seyahat giderleri bir araya geldiğinde toplamda harca yakın veya onu aşan bir tutar oluşturabilir.
Kur riskine karşı nasıl önlem alabilirim?
Toplam tahmini maliyetin üzerine makul bir tampon payı eklemek, kur dalgalanmasının bütçe üzerindeki etkisini kısmen yönetmene yardımcı olur.
Yaşam maliyetini nasıl gerçekçi tahmin ederim?
Hedef şehrin güncel ve gerçekçi yaşam maliyeti verilerine bakmak gerekir; genel ülke ortalamasına güvenmek yanıltıcı olabilir çünkü şehirler arası fark büyük olabilir.
Vize ve sağlık sigortası masraflarını ne zaman bütçelemeliyim?
Bu masraflar genellikle başvuru sürecinin bir parçası olarak önceden ödenir ve geri alınamayabilir; bu yüzden sürecin en başında bütçeye dahil edilmelidir.
Burs veya destek seçenekleri toplam maliyeti nasıl etkiler?
Burs ve resmi destek seçeneklerini araştırmak, toplam yükü önemli ölçüde azaltabilir. Bu seçenekler bütçe planlamasının erken aşamasında değerlendirilmelidir.
Aile katkısı varsa bunu nasıl planlamalıyım?
Kimin ne kadar katkı sağlayacağının sürecin başında net biçimde konuşulması, ilerleyen aşamalarda belirsizlik ve gerginlik yaşanmasını önler.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.