İçindekiler
Kısa cevap: Zarf yöntemi, her harcama kategorisi için ay başında belirlenen tutarı ayırıp o tutar bittiğinde o kategoride harcamayı durdurmaktır. Klasik hâli nakit zarflarla uygulanır; dijital uyarlamasında ayrı hesaplar veya kartlar kullanılır. Gücü, sınırı soyut bir rakam olmaktan çıkarıp fiziksel hâle getirmesinden gelir.
Bütçe yazmak kolay, bütçeye uymak zordur. Zarf yöntemi tam bu boşluğu kapatmak için var: sınırı tabloda bir satır olmaktan çıkarıp elle tutulur bir şeye dönüştürür. Basitliğine rağmen, kontrolü en zor kategorilerde hâlâ en etkili yöntemlerden biri.
Zarf yöntemi nedir?
Zarf yöntemi, bütçedeki her kategori için ay başında belirlenen tutarın ayrı bir zarfa konması ve harcamaların yalnızca o zarftan yapılmasıdır. Zarf boşaldığında o kategorideki harcama, ay sonuna kadar durur.
Yöntem dijital ödeme çağından önce doğdu ama mantığı hâlâ geçerli: sınırı görünür kılmak. Bir tabloda “market: 9.000 TL” yazması ile elinde giderek incelen bir zarf olması, davranış üzerinde çok farklı etkiler yaratır. Keyif zarflarına ne kadar koyacağını esnek harcama kalemi hesabıyla belirleyebilirsin.
Neden işe yarıyor?
- Geri bildirim anlıktır. Kalan tutarı görmek için hesap açmana gerek yok; zarfın kalınlığı sana söyler.
- Nakit ödemek daha zordur. Fiziksel para vermek, kart uzatmaktan psikolojik olarak daha çok “acıtır” ve bu, harcamayı azaltır.
- Sınır tartışılamaz. Zarf bittiğinde bitmiştir. Bu netlik, “bir kereden bir şey olmaz” döngüsünü kırar.
- Kategori bazlıdır. Toplam bütçeyi aşmadan önce hangi kalemin şiştiğini anında gösterir.
Hangi kategorilerde uygulanmalı?
Yaygın hata, yöntemi tüm bütçeye uygulamaya çalışmaktır. Kira, fatura ve taksit gibi sabit kalemlerde zarf gereksizdir — bunlar zaten otomatik ve değişmezdir.
| Zarf uygun | Zarf gereksiz |
|---|---|
| Market ve gıda | Kira / konut ödemesi |
| Dışarıda yemek, kahve | Faturalar |
| Kişisel harcamalar, giyim | Kredi taksitleri |
| Eğlence, hobi | Sigorta primleri |
| Çocuk harcamaları | Otomatik birikim talimatı |
Üç ile beş zarf çoğu hane için doğru sayıdır. Daha fazlası yönetimi zorlaştırır ve yöntemin terk edilmesine yol açar. Zarfı bir uygulama ya da hesap tablosuyla birlikte kullanmak için bütçe yöntemi seçme rehberine göz atabilirsin.
Dijital zarf yöntemi nasıl kurulur?
Nakit taşımak istemiyorsan aynı mantık dijital olarak da kurulabilir:
- Kategori başına ayrı hesapBazı bankalar alt hesap veya “kumbara” özelliği sunar. Her kategori için bir tane aç.
- Ay başında dağıtAna hesaptan bu alt hesaplara belirlenen tutarları otomatik aktar.
- Harcamayı ilgili hesaptan yapMümkünse her kategoriye ayrı bir kart bağla; değilse harcamayı yaptıktan sonra ilgili hesaptan ana hesaba transfer ederek düş.
- Bakiyeyi kontrol etHarcamadan önce bakmayı alışkanlık hâline getir. Dijitalde eksik olan tek şey zarfın görünürlüğüdür; bunu telafi etmek gerekir.
Melez yaklaşım
En çok işe yarayan kurgu genellikle melez olanıdır: sabit kalemler otomatik ödemeyle, kontrolü en zor tek bir kategori ise nakit zarfla yönetilir. Tüm sistemi değiştirmeden en sorunlu noktaya müdahale etmiş olursun.
Zarf yöntemi ile diğer bütçe yöntemleri
| Yöntem | Ne yapar | Zarfla ilişkisi |
|---|---|---|
| 50/30/20 | Geliri üç kovaya böler | Zarflar “istek” kovasının içini doldurur |
| Sıfır tabanlı bütçe | Her liraya görev atar | Zarf, bu görevlerin uygulama aracıdır |
| Zarf yöntemi | Sınırı fiziksel hâle getirir | Tek başına değil, bir bütçenin parçası olarak kullanılır |
Yani zarf yöntemi bir bütçe alternatifi değil, bir bütçe uygulama tekniğidir. Önce bütçeni kur, sonra en zorlandığın kalemlerde zarfa geç.
Sık yapılan hatalar
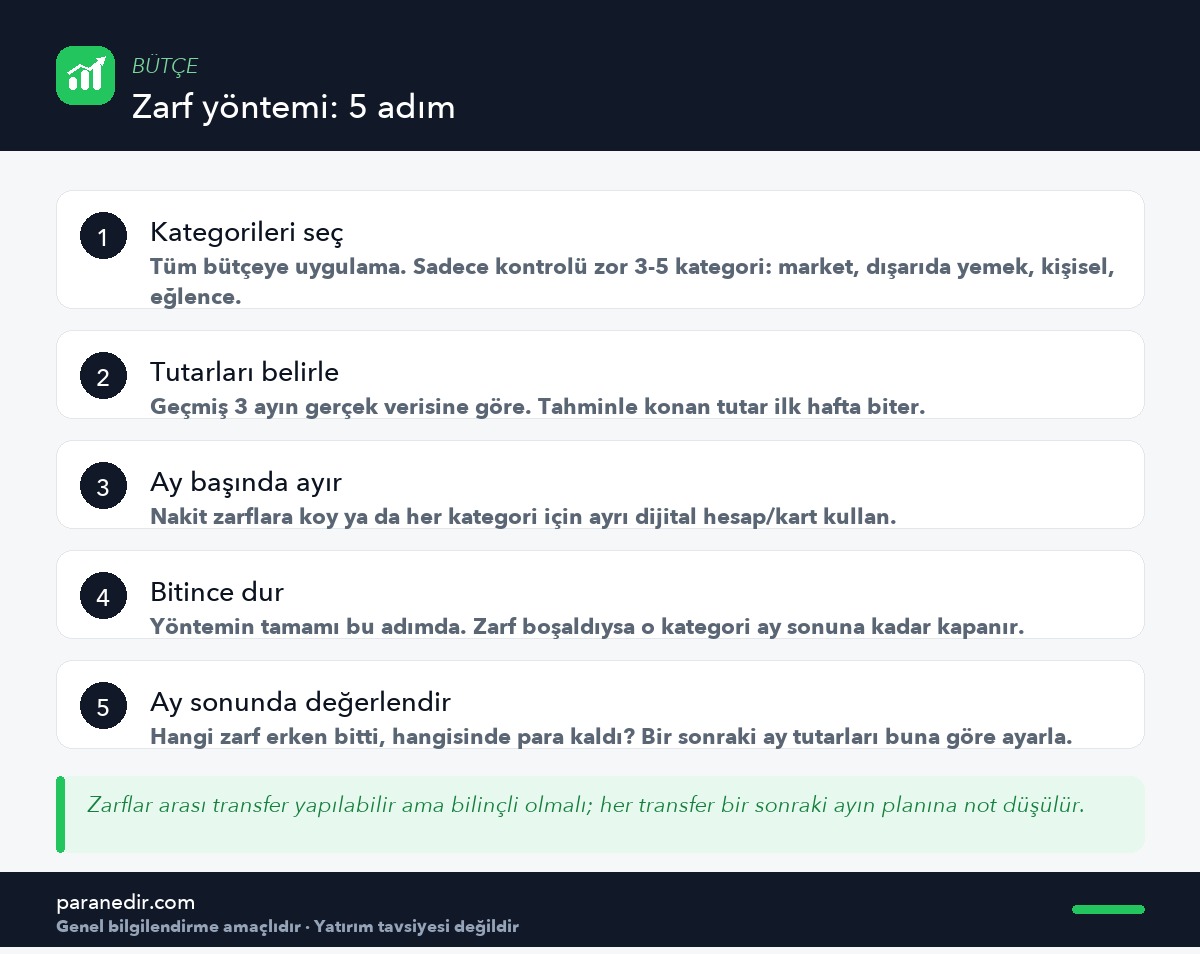
- Tutarları tahminle koymak. Gerçek veriye dayanmayan zarf ilk haftada biter ve yöntem terk edilir. Önce harcama takibi yap.
- Çok fazla zarf. On zarflı bir sistem iki hafta yaşar.
- Zarflar arası kontrolsüz transfer. Her sıkıştığında başka zarftan çekmek, sınırı anlamsızlaştırır.
- Kalan parayı otomatik harcamak. Ay sonunda zarfta kalan tutar birikime gitmelidir; “nasılsa bütçesi vardı” diyerek harcanmamalı.
- Acil durumları zarfla yönetmeye çalışmak. Beklenmedik giderler için ayrı bir acil durum fonu gerekir.
Kimler için uygun?
Zarf yöntemi özellikle şu durumlarda etkilidir: bütçe yazıp uyamayanlar, belirli bir kategoride sürekli aşım yaşayanlar, kart harcamalarının kontrolünü kaybedenler ve hanede birden fazla kişinin harcama yaptığı durumlar.
Buna karşılık geliri çok düzensiz olanlar için ay başında sabit tutar ayırmak zor olabilir; bu durumda önce taban gelir sistemini kurmak gerekir.
Sonuç ve değerlendirme
Zarf yöntemi eski ve basit; tam da bu yüzden çalışıyor. Karmaşık bir uygulamaya, tabloya ya da hesaplamaya ihtiyaç duymadan sınırı görünür kılıyor.
Tüm bütçeni buna çevirmene gerek yok. En çok zorlandığın bir-iki kategoride denemek, çoğu kişi için ilk aydan itibaren fark yaratıyor. Sonuçları ölçmek istersen bakman gereken sayı yine aynı: tasarruf oranın.
Sıkça Sorulan Sorular
Zarf yöntemi nakit olmadan uygulanabilir mi?
Evet. Her kategori için ayrı bir alt hesap veya kart kullanarak dijital olarak uygulanabilir. Dijitalde eksik olan tek unsur zarfın görsel geri bildirimidir; bunu telafi etmek için harcama öncesi bakiye kontrolünü alışkanlık hâline getirmek gerekir.
Kaç zarf kullanmalıyım?
Çoğu hane için üç ile beş zarf yeterlidir ve kontrolü en zor kategorilere ayrılmalıdır. Kira, fatura ve taksit gibi sabit kalemlerde zarf gereksizdir. Zarf sayısı arttıkça sistemin sürdürülebilirliği hızla düşer.
Zarfım ayın ortasında bitti, ne yapmalıyım?
İdeal olan, o kategoride ay sonuna kadar durmaktır; yöntemin tüm gücü bu netlikten gelir. Zorunlu bir durumda başka bir zarftan transfer yapılabilir ancak bu bilinçli olmalı ve bir sonraki ayın planına not düşülmelidir.
Zarfta para kalırsa ne yapmalıyım?
Kalan tutarı harcamak yerine birikime aktarmak en doğrusudur. Alternatif olarak bir sonraki aya devretmek de mümkündür, özellikle giyim gibi dönemsel kalemlerde. Kalan parayı otomatik olarak harcamak, yöntemin kazanımını ortadan kaldırır.
Zarf yöntemi bütçenin yerine geçer mi?
Hayır. Zarf yöntemi bir bütçe alternatifi değil, bütçenin uygulama tekniğidir. Önce gelir ve giderlerin planlandığı bir bütçe kurulmalı, ardından zorlanılan kategorilerde zarf uygulanmalıdır.
Çift olarak nasıl uygulanır?
Ortak kategoriler için tek zarf, kişisel harcamalar için ise her iki tarafa ayrı zarf açmak en az sürtünme yaratan yöntemdir. Kişisel zarfın içeriği hakkında hesap sorulmaması, sistemin uzun ömürlü olmasını sağlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular