İçindekiler
- Enflasyon alım gücünü tam olarak nasıl aşındırır?
- 1. Zorunlu harcamaları önce güvenceye al
- 2. İstek ve dönemsel harcamaları geçici olarak daralt
- 3. Fiyat artışlarını düzenli takip et
- 4. Nakit fazlasını hareketsiz bırakma
- 5. Gider kısmanın sınırına gelince gelir tarafına bak
- Bütçeni enflasyona göre nasıl güncellersin?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
Kısa cevap: Zamlı dönemde alım gücünü korumanın temeli, gelir-gider makasını fark etmeden büyütmemektir: zorunlu harcamaları önceliklendirmek, dönemsel/istek harcamalarını geçici olarak daraltmak ve elde kalan nakdi uzun süre hareketsiz bırakmamak. Tek bir çözüm yoktur; sorun birden fazla cepheden aynı anda ele alınır.
Enflasyon dönemlerinde en çok hissedilen şey, aynı harcamayla eskisinden daha az şey alabilmektir. Bütçe sabit kalsa da alım gücü erir. Bu yazı, bu erimeyi tamamen durduramasa da yavaşlatacak somut adımları sıralıyor.
Enflasyon alım gücünü tam olarak nasıl aşındırır?
Gelirin nominal olarak sabit kalması, harcamaların artmasıyla birleşince aynı paranın daha az şey satın aldığı bir durum ortaya çıkar. Kavramın kendisini Enflasyon Nedir, Paranı Nasıl Etkiler? yazısında ele almıştık; bu yazı doğrudan korunma adımlarına odaklanıyor.
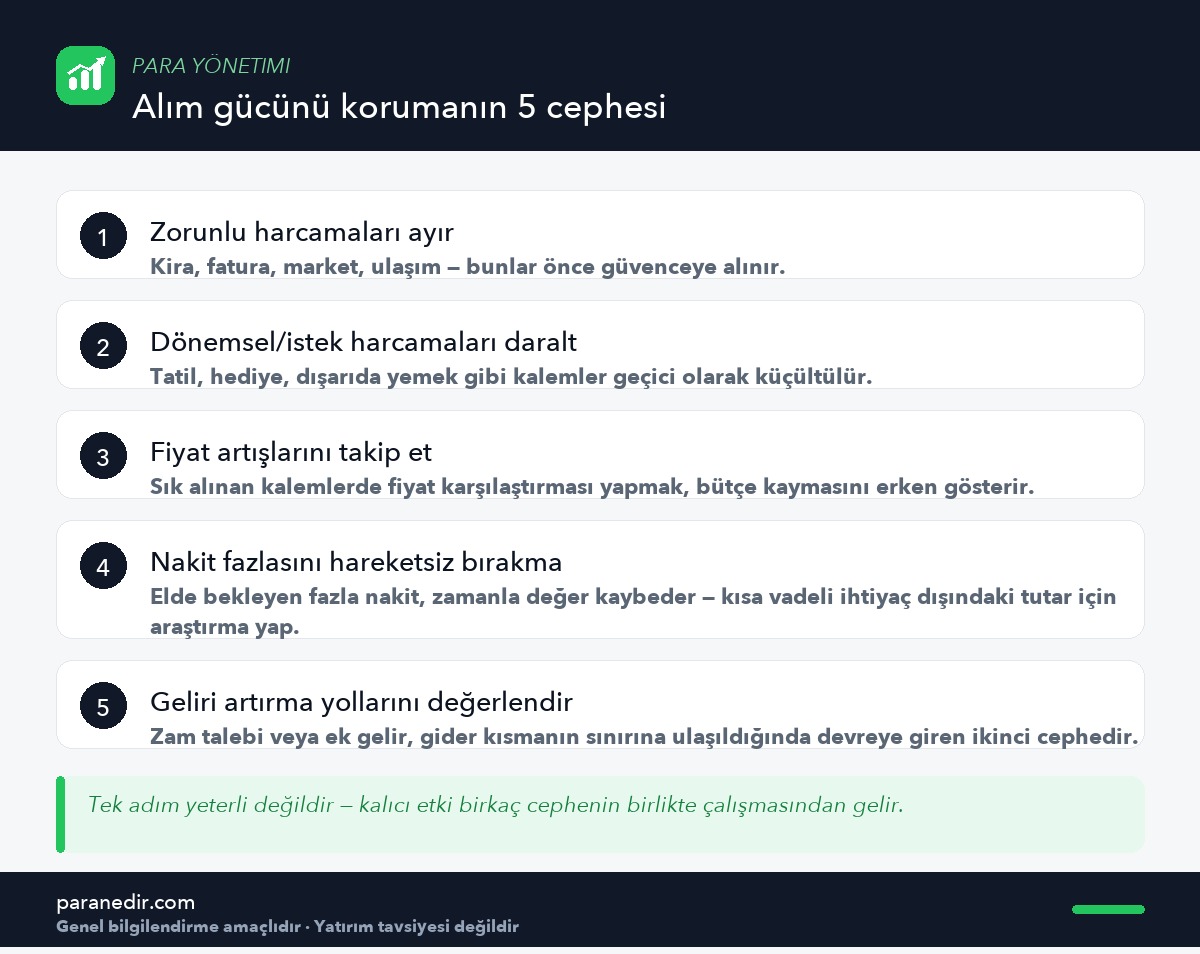
1. Zorunlu harcamaları önce güvenceye al
Kira, faturalar, market ve ulaşım gibi zorunlu kalemler bütçenin omurgasıdır. Zamlı dönemde ilk yapılması gereken, bu kalemlerin karşılanabilir olduğundan emin olmaktır — gerekirse diğer kategorilerden kısarak.
2. İstek ve dönemsel harcamaları geçici olarak daralt
Dışarıda yemek, hobi, tatil gibi kalemler, zorunlu giderlerden farklı olarak kısa vadede esnetilebilir. Bu daraltma kalıcı bir yoksunluk değil, geçici bir denge ayarıdır. Market harcamalarında somut tasarruf yolları için Market Alışverişinde Tasarrufun 15 Yolu yazısına bakabilirsin.
3. Fiyat artışlarını düzenli takip et
Neden önemli?
Sık aldığın birkaç ürünün fiyat artışını takip etmek, genel enflasyon rakamından daha somut bir uyarı sinyali verir. Kendi “kişisel enflasyonun” resmi orandan farklı olabilir — bütçeni buna göre ayarlamak gerekir.
4. Nakit fazlasını hareketsiz bırakma
Zamlı dönemde bekleyen nakit, zamanla alım gücünü kaybeder. Kısa vadeli ihtiyaç dışında kalan tutarın nasıl değerlendirilebileceğini araştırmak — bu bir yatırım tavsiyesi değil, sadece “hareketsiz nakit erir” gerçeğine karşı bir farkındalık adımıdır. Kavramı derinlemesine anlamak için Reel Getiri Nedir? yazısına bakabilirsin.
5. Gider kısmanın sınırına gelince gelir tarafına bak
Dikkat
Gider kısma tek başına sonsuz bir çözüm değildir — belirli bir noktadan sonra zorunlu harcamalar daha fazla küçülemez. Bu noktada devreye girecek ikinci cephe gelir artırmadır; bkz. Maaş Zammı Nasıl İstenir?.
Bütçeni enflasyona göre nasıl güncellersin?
- Ayda bir kategori bazlı gözden geçirme yapHangi kategori beklenenden hızlı büyümüş?
- Dönemsel giderleri güncel tutYıllık planlaman güncel fiyatlara göre mi, geçen yılın fiyatına göre mi?
- Zorunlu/istek ayrımını yeniden çizEnflasyon döneminde bazı “istek” kalemleri fiilen zorunlu hâle gelmiş olabilir, tersi de mümkün.
Sonuç ve değerlendirme
Alım gücünü korumak tek bir hamleyle değil, gider önceliklendirme, fiyat takibi, nakit yönetimi ve gerektiğinde gelir artırmanın birlikte çalışmasıyla mümkün olur. Enflasyon durdurulamaz ama etkisi yönetilebilir.
Bütçeni bu döneme göre yeniden kurmak istersen Aylık Bütçe Nasıl Hazırlanır? yazısına bakabilirsin.
Sıkça Sorulan Sorular
Enflasyon döneminde ilk olarak ne yapılmalı?
Zorunlu harcamaların (kira, fatura, market, ulaşım) karşılanabilir olduğundan emin olmak ilk adımdır. Bu güvenceden sonra istek ve dönemsel harcamalarda daraltmaya gidilir.
Kişisel enflasyon nedir, resmi orandan neden farklı olabilir?
Kişisel enflasyon, senin sık aldığın ürünlerin fiyat artışının ortalamasıdır ve resmi enflasyon sepetinden farklı olabilir. Kendi harcama kalemlerini takip etmek, bütçeni daha isabetli ayarlamanı sağlar.
Nakit fazlasını elde tutmak neden risklidir?
Enflasyon dönemlerinde hareketsiz bekleyen nakit, zamanla alım gücünü kaybeder. Kısa vadeli ihtiyaç dışındaki tutar için araştırma yapmak, bu erimeyi tamamen değilse de kısmen azaltabilir.
Gider kısmak yeterli olmuyorsa ne yapılmalı?
Zorunlu giderler belirli bir noktadan sonra daha fazla küçülemez. Bu durumda maaş zammı talebi veya ek gelir gibi gelir artırıcı adımlar devreye girmelidir.
Dönemsel giderler enflasyon döneminde nasıl etkilenir?
Yıllık planlanan tutarlar (vergi, sigorta, okul harcı gibi) enflasyonla birlikte artabilir. Bu giderlerin güncel tutarlarla yeniden hesaplanması, ay sonunda sürpriz yaşamamak için önemlidir.
Bütçeyi enflasyona göre ne sıklıkla güncellemeliyim?
Ayda bir kategori bazlı bir gözden geçirme yapmak, hangi kalemlerin beklenenden hızlı büyüdüğünü erken görmeni sağlar. Enflasyonun yüksek olduğu dönemlerde bu kontrol daha da önemlidir.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular