İçindekiler
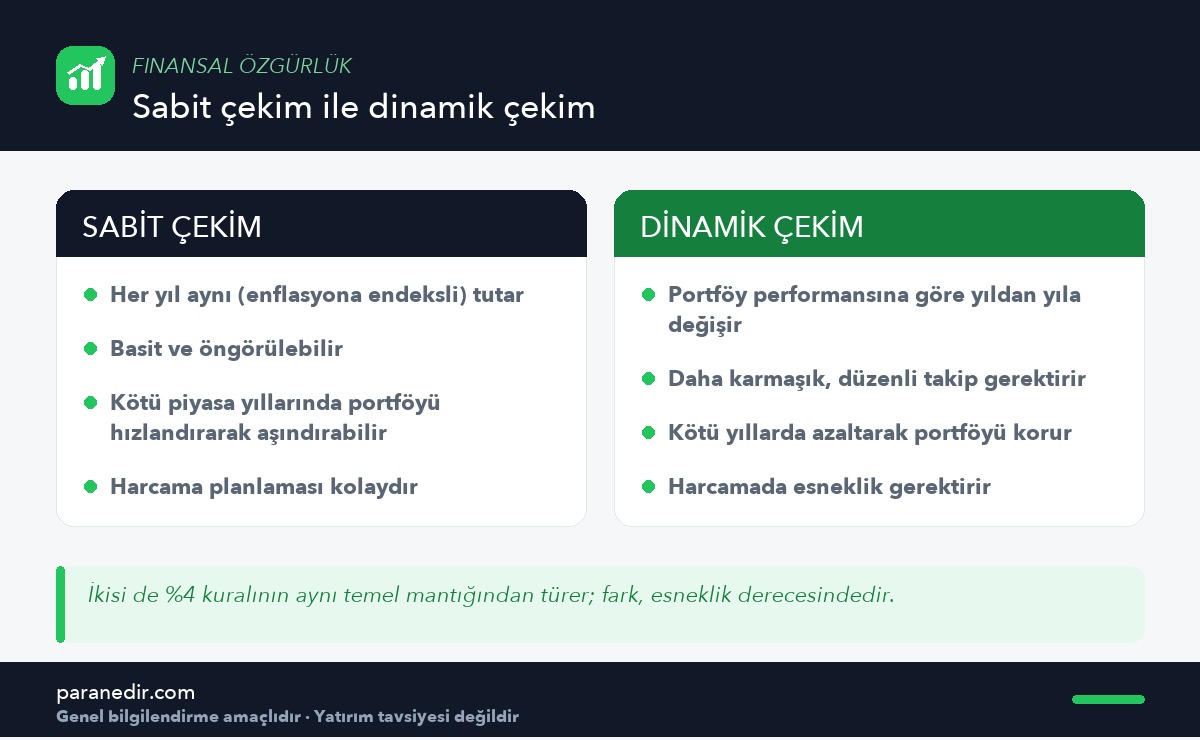
Kısa cevap: Sabit çekim stratejisi, her yıl aynı (enflasyona endekslenmiş) tutarı çekmeyi öngörür — basit ama piyasa kötü geçen yıllarda portföyü hızla aşındırabilir. Dinamik çekim stratejisi ise portföy performansına göre çekim miktarını ayarlar — kötü yıllarda azaltıp iyi yıllarda artırarak sürdürülebilirliği yükseltir, ama harcama esnekliği gerektirir.
“%4 kuralı” genellikle sabit bir formül gibi anlatılır, ama gerçek uygulamada birçok kişi çekim tutarını yıldan yıla ayarlar. Bu yazı, sabit ve dinamik yaklaşımlar arasındaki farkı ve her birinin gerektirdiği koşulları ele alıyor.
%4 kuralı neden bir başlangıç noktası, kesin bir formül değil?
%4 kuralı, sabit bir çekim varsayımına dayanır ve belirli tarihsel piyasa verilerinden türetilmiştir. Ancak gerçek piyasalar düzenli bir çizgide ilerlemez — kötü geçen bir dönemde sabit bir tutar çekmeye devam etmek, portföyün toparlanma şansını azaltabilir.
Sabit çekim ne zaman risklidir?
“Getiri sırası riski”
Çekime başladığın ilk birkaç yılda piyasa kötü giderse, sabit bir tutar çekmeye devam etmek portföyü orantısız biçimde küçültebilir — buna “getiri sırası riski” denir. Bu risk, özellikle FIRE sonrası ilk yıllarda önemlidir.
Dinamik çekim stratejisi nasıl işler?
Dinamik yaklaşımlarda, çekim tutarı portföyün o anki değerine göre ayarlanır: portföy düştüğünde çekim de bir miktar azaltılır, portföy büyüdüğünde çekim de artırılabilir. Bu, harcamanın piyasayla birlikte esnemesini gerektirir — sabit bir yaşam standardı yerine, biraz dalgalanan bir standart kabul edilir.
Hangi yaklaşım kime uygun?
- Sabit çekim: Harcamasını değiştirmek istemeyen, öngörülebilirliği önceliklendirenler için.
- Dinamik çekim: Harcamasında esneklik payı olan, portföyün sürdürülebilirliğini önceliklendirenler için.
Esneklik payı nasıl yaratılır?
İstek kategorileri, tampon görevi görür
Bütçede zorunlu giderlerin yanında geniş bir istek kategorisi (seyahat, hobi gibi) bulunması, kötü bir yılda bu kategoriyi kısarak dinamik çekimi uygulanabilir kılar. Zorunlu giderler baskınsa, esneme payı kalmaz ve sabit çekim daha gerçekçi olur.
Bu strateji nasıl belirlenir?
- Bütçendeki esneklik payını netleştirZorunlu/istek oranın ne kadar dar veya geniş?
- Getiri sırası riskine karşı bir tampon düşünİlk yıllarda daha temkinli bir çekimle başlamak.
- Yılda bir gözden geçirPortföy performansına göre çekimi ayarlamayı bir rutine bağla.
Sonuç ve değerlendirme
Sabit ve dinamik çekim stratejileri, aynı temel amaca (sürdürülebilir bir gelir) farklı yollardan ulaşır. Doğru seçim, harcamandaki esneklik payına ve piyasa dalgalanmasına karşı ne kadar tolerans gösterebileceğine bağlıdır. Bu yazı, belirli bir yatırım aracı veya kesin bir formül önermez — kavramsal bir çerçeve sunar.
Kendi hedef sayını ve tamponunu değerlendirmek için Finansal Özgürlük Sayını Nasıl Hesaplarsın? yazısına bakabilirsin.
Sıkça Sorulan Sorular
Sabit çekim ile dinamik çekim arasındaki temel fark nedir?
Sabit çekim her yıl aynı (enflasyona endeksli) tutarı öngörürken, dinamik çekim portföyün o anki performansına göre tutarı ayarlar. İkisi de aynı temel mantıktan türer ama esneklik derecesi farklıdır.
Getiri sırası riski nedir?
Çekime başladığın ilk birkaç yılda piyasanın kötü gitmesi ve bu dönemde sabit bir tutar çekmeye devam etmenin portföyü orantısız biçimde küçültme riskidir. Bu risk özellikle FIRE sonrası ilk yıllarda önemlidir.
Dinamik çekim stratejisi herkese uygun mu?
Hayır, bu strateji harcamada esneklik payı olan kişiler için daha uygundur. Zorunlu giderleri baskın olan ve esneme payı olmayan biri için sabit çekim daha gerçekçi olabilir.
Esneklik payı bütçede nasıl yaratılır?
Zorunlu giderlerin yanında geniş bir istek kategorisi (seyahat, hobi gibi) bulunması, kötü bir yılda bu kategoriyi kısarak dinamik çekimi uygulanabilir kılar.
Bu strateji belirli bir yatırım aracı öneriyor mu?
Hayır, bu yazı kavramsal bir çerçeve sunar ve belirli bir yatırım aracı veya kesin bir formül önermez. Karar, kişinin kendi bütçe yapısına göre değerlendirilmelidir.
Çekim stratejimi ne sıklıkla gözden geçirmeliyim?
Yılda bir kez, portföy performansına göre çekim tutarını gözden geçirmeyi bir rutine bağlamak, stratejinin güncel kalmasını sağlar.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular