İçindekiler
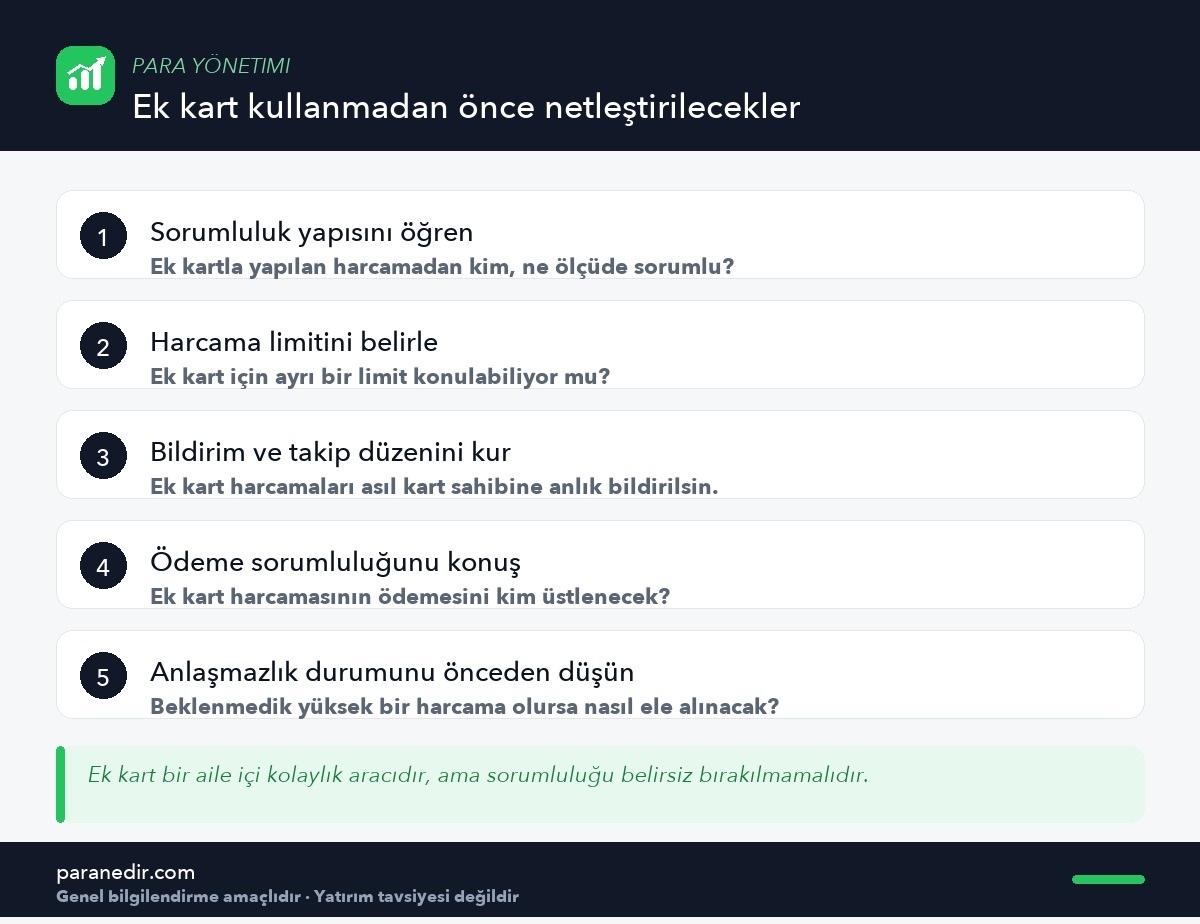
Kısa cevap: Ek kart (ilave kart), genellikle asıl kart sahibinin hesabına bağlı çalışır — ek kartla yapılan harcamalar ve varsa faiz maliyeti, sözleşmeye göre asıl kart sahibinin sorumluluğuna girebilir. Bu düzenlemeyi kabul etmeden önce, kimin hangi harcamadan ne ölçüde sorumlu olduğunu net biçimde anlamak gerekir.
Aile üyeleri arasında sık kullanılan ek kart uygulaması, pratik görünse de sorumluluk paylaşımı konusunda net olmayan bir alan yaratabilir. Bu yazı, bu düzenlemenin risklerini ve dikkat edilmesi gereken noktaları ele alıyor.
Ek kart nasıl çalışır?
Ek kart, genellikle asıl kart sahibinin hesabı üzerinden işlem yapan, ayrı bir isme düzenlenmiş bir karttır. Yapılan harcamalar, çoğu banka uygulamasında asıl kart sahibinin ekstresine yansır ve ödeme sorumluluğu da genellikle ona aittir.
Bu düzenleme hangi riskleri taşır?
Ek kartı kullanan kişinin harcama alışkanlığı, asıl kart sahibinin bütçesini ve kredi notunu doğrudan etkileyebilir. Bu konuyu Kredi Notu Nedir, Neden Önemlidir? yazısında ele almıştık — ek kart harcamalarının gecikmesi, asıl kart sahibinin notunu da etkileyebilir.
Faiz maliyeti kime yansır?
Asgari ödeme, ek kart harcamasını da kapsar
Ek kartla yapılan harcamalar da asıl kartın toplam bakiyesine eklendiği için, ödenmeyen kısım üzerinden işleyen faiz, asıl kart sahibinin sorumluluğuna girer. Bu mekanizma Kredi Kartı Nasıl Doğru Kullanılır? yazısında ele aldığımız borç büyüme riskiyle aynıdır; bu yazı belirli bir kart ürünü veya faiz oranı önermez.
Sorumluluk paylaşımı nasıl netleştirilir?
Ek kart verilmeden önce, harcama limiti, bildirim düzeni ve ödeme sorumluluğunun kim tarafından üstlenileceği açıkça konuşulmalıdır. Bu, Finansal Sınır Koyma yazısında ele aldığımız net iletişim ilkesinin bir uygulamasıdır.
Aile içinde ek kart hangi durumlarda mantıklı?
Ergenlik çağındaki bir çocuğa harcama alışkanlığı öğretmek veya yaşlı bir aile büyüğüne pratik bir ödeme aracı sunmak gibi amaçlarla ek kart kullanılabilir — ama bu durumlarda net bir limit ve düzenli takip önemlidir.
Anlaşmazlık durumunda ne yapılmalı?
- Harcama kaydını düzenli kontrol etKredi Kartı Ekstresi okuma alışkanlığını burada da uygula.
- Beklenmedik bir harcamayı hemen konuşErtelemek, birikip büyümesine yol açabilir.
- Gerekirse limiti yeniden düzenleBankanın sunduğu limit ayarlama seçeneklerini kullan.
Sonuç ve değerlendirme
Ek kart, aile içinde pratik bir araç olabilir, ama sorumluluk paylaşımı net değilse hem finansal hem ilişkisel bir soruna dönüşebilir. Harcama limiti, bildirim düzeni ve ödeme sorumluluğunu önceden netleştirmek, bu riski büyük ölçüde azaltır.
Genel kart kullanım disiplinini gözden geçirmek için Kredi Kartı Nasıl Doğru Kullanılır? yazısına bakabilirsin.
Sıkça Sorulan Sorular
Ek kart harcamalarından kim sorumludur?
Genellikle asıl kart sahibinin hesabına yansır ve ödeme sorumluluğu ona aittir; bu, kart sözleşmesine göre değişebileceği için önceden netleştirilmelidir.
Ek kart harcaması asıl kart sahibinin kredi notunu etkiler mi?
Evet, ek kart harcamalarının ödemesi gecikirse bu durum asıl kart sahibinin kredi notunu da etkileyebilir.
Ek kartla yapılan harcamanın faizinden kim sorumlu olur?
Ek kart harcamaları asıl kartın toplam bakiyesine eklendiği için, ödenmeyen kısım üzerinden işleyen faiz genellikle asıl kart sahibinin sorumluluğuna girer.
Ek kart vermeden önce ne konuşmalıyım?
Harcama limitini, bildirim düzenini ve ödeme sorumluluğunun kim tarafından üstlenileceğini açıkça konuşmak gerekir.
Ek kart harcamalarını nasıl takip edebilirim?
Kredi kartı ekstresini düzenli okumak ve mümkünse anlık bildirim düzeni kurmak, beklenmedik harcamaları erken fark etmeni sağlar.
Ek kart aile içinde hangi durumlarda mantıklı?
Bir çocuğa harcama alışkanlığı öğretmek veya bir aile büyüğüne pratik bir ödeme aracı sunmak gibi amaçlarla kullanılabilir, ama net bir limit ve düzenli takip önemlidir.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular