Kısa cevap: Acil durum fonunu yeniden doldururken sıra şöyledir: önce 1 aylık zorunlu gider kadar taban, sonra yüksek faizli borç, ardından fonun kalanı ve en son uzun vadeli birikim. Gerçekçi süre 6-12 aydır. Varsayımsal örnekte ayda 15.000 TL ayırmak, 20.000 TL kart borcunu 2 ayda, 120.000 TL fon eksiğini 10 ayda kapatıyor.
Önemli noktalar
- Örnek hesapta (varsayım) ayda 15.000 TL ayırmak, kart borcu dahil 120.000 TL fon eksiğini 10 ayda tamamlıyor.
- Eylül 2026 itibarıyla yıllık TÜFE %29,73’tür (TÜİK); fon dolunca hedef tutar güncel giderlere göre yeniden hesaplanmalıdır.
- Kredi kartı borcunun faizi her ay ödenen bir maliyettir; taban oluştuktan sonra serbest para önce bu borca gider.
- Doldurma parası zorunlu giderlerden değil, esnek kalemlerden ve geçici olarak küçültülen birikim talimatlarından kesilir.
- Doldurma sırasında yeni bir şok gelirse fondaki para çekinmeden kullanılır ve takvim yeniden hesaplanır.
Bu rehber, acil durum fonunu bir onarım, sağlık gideri ya da gelir kesintisi için kullanmış ve şimdi yeniden ayağa kalkmak isteyenler için hazırlandı. Borç, fon ve birikim arasındaki sırayı, doldurmanın süresini ve yeni bir şokta ne yapılacağını örnek bir hesapla anlatıyor.
İçindekiler
- Acil durum fonunu kullandıktan sonra ilk ne yapılmalı?
- Yeniden doldurmada öncelik sırası nedir: borç mu, fon mu, birikim mi?
- Yüksek faizli borç varken fon neden ikinci sıraya geçer?
- Acil durum fonu ne kadar sürede yeniden doldurulmalı?
- Örnek doldurma takvimi nasıl hesaplanır?
- Doldurma parası hangi harcama kaleminden kesilmeli?
- Doldururken birikim ve yatırım talimatları durdurulmalı mı?
- Doldurma sürecinde yeni bir acil durum gelirse ne yapılır?
- İkramiye, vergi iadesi gibi ek paralar fona mı gitmeli?
- Fon dolduktan sonra hedef yeniden hesaplanmalı mı?
- Sık yapılan hatalar ve planın işe yaramadığı durumlar
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
Acil durum fonunu kullandıktan sonra ilk ne yapılmalı?
Acil durum fonunu kullandıktan sonra ilk iş, harcanan tutarı ve eksik kalan payı netleştirip bir doldurma planı yazmaktır. Fonun neye, ne kadar harcandığı, acil durumun bitip bitmediği ve bu süreçte kredi kartına ya da başka bir borca yük binip binmediği tek sayfada görülmeden sağlıklı bir öncelik sırası kurulamaz.
Acil durum fonu, iş kaybı, sağlık gideri ya da ani onarım gibi beklenmedik harcamaları borçlanmadan karşılamak için ayrılan, kolay erişilen paradır. Fonun ne olduğunu acil durum fonu nedir yazısında, hedef büyüklüğünü ise acil durum fonu ne kadar olmalı yazısında ayrıntılı anlattık. Bu rehber yalnız fon kullanıldıktan sonraki döneme odaklanıyor.
Fonu kullanmak bir başarısızlık değildir; fon tam da bunun için vardır. Asıl risk, boşalan fonun aylarca boş kalması ve bir sonraki şokun doğrudan borçla karşılanmasıdır.
Yeniden doldurmada öncelik sırası nedir: borç mu, fon mu, birikim mi?
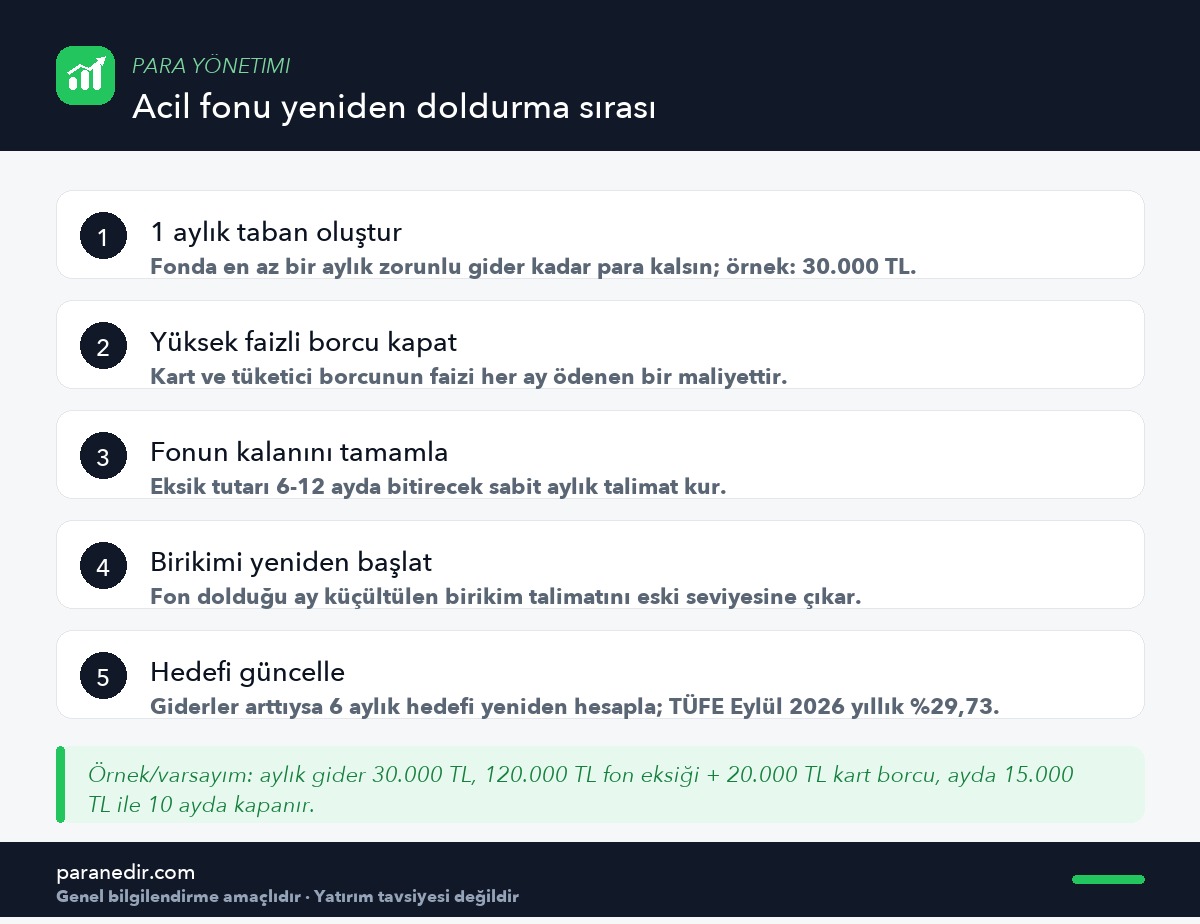
Acil durum fonunu yeniden doldururken önerilen öncelik sırası dört basamaktır: önce bir aylık zorunlu gideri karşılayan küçük bir taban, sonra yüksek faizli borçların kapatılması, ardından fonun tam hedefe tamamlanması ve en son uzun vadeli birikim talimatlarının yeniden başlatılması. Sıra, en pahalı riskten en ucuzuna doğru ilerler.
| Durum | Önce | Sonra | En son |
|---|---|---|---|
| Fonda bir aylık gider bile kalmadı, kart borcu var | 1 aylık taban | Yüksek faizli borç | Fonun kalanı, birikim |
| Fonda en az 1 aylık gider var, kart borcu var | Yüksek faizli borç | Fonun kalanı | Birikim |
| Borç yok, fon kısmen boşaldı | Fonun kalanı | Birikim | Yaşam standardı artışı |
| Gelir hâlâ kesik | Harcamayı daralt | Doldurmayı beklet | Gelir dönünce plana başla |
Yüksek faizli borç varken fon neden ikinci sıraya geçer?
Yüksek faizli borç varken fonun tam hedefe tamamlanması ikinci sıraya geçer, çünkü kredi kartı ve tüketici kredisi borcunun faizi her ay ödenen ve büyüyen bir maliyettir. Fonda bekleyen paranın böyle bir maliyeti yoktur; bu yüzden taban oluştuktan sonra serbest para önce pahalı borcu kapatmaya gider.
Faiz bir maliyettir
Acil durumda kredi kartına aktarılan harcama, asgari ödemeyle taşınırsa her ay faiz yükü ekler. Fonu doldururken kart borcunu kenarda bırakmak, bir yandan para biriktirip öbür yandan bu maliyeti ödemek demektir. Önce faizli borcu kapat; ardından fon kalanını tamamla.
Birden fazla borç varsa hangisinin önce kapatılacağını borçtan kurtulma yöntemleri: kartopu ve çığ yazısındaki iki yöntemle seçebilirsin. Ek maliyeti olmayan taksitler ya da aileden alınan borçlar ise aciliyet sırasında yüksek faizli borcun arkasında kalır; ödeme takvimine uyulması yeterlidir.
Acil durum fonu ne kadar sürede yeniden doldurulmalı?
Acil durum fonunun yeniden doldurulma süresi için tek doğru rakam yoktur; gerçekçi hedef, eksik tutarın 6 ile 12 ay arasında tamamlanmasıdır. Daha kısa süre bütçeyi aşırı daraltır ve planı bıraktırır, 18 aydan uzun süre ise fonu bir sonraki şoka karşı uzun dönem zayıf bırakır.
Süreyi belirleyen üç değişken vardır: eksik tutar, ayda ayrılabilecek serbest para ve araya giren yüksek faizli borç. Aşağıdaki tablo, sonraki bölümdeki örnek hesabın varsayımlarıyla aylık ayrılan tutar değiştiğinde toplam sürenin nasıl değiştiğini gösteriyor.
| Aylık ayrılan tutar (varsayım) | 20.000 TL kart borcunun kapanması | 120.000 TL fon eksiğinin tamamlanması | Toplam süre |
|---|---|---|---|
| 10.000 TL | 2 ay | 12 ay | 14 ay |
| 15.000 TL | 1 ay + 2. ayın bir kısmı | 2. aydan itibaren 9 ay | 10 ay |
| 20.000 TL | 1 ay | 6 ay | 7 ay |
| Rakamlar varsayımdır; gerçek süre kendi gelirine, giderine ve borç tutarına göre hesaplanmalıdır. | |||
Kendi rakamlarınla hedef tutara kaç ayda ulaşacağını birikim hesaplama aracıyla hızlıca görebilirsin; araçta getiri oranını sıfır girmek, doldurma takvimi için en temkinli tahmini verir.
Örnek doldurma takvimi nasıl hesaplanır?
Örnek doldurma takvimi, eksik fon tutarı ile yan borcun toplamını aylık ayrılabilen tutara bölerek ve yüksek faizli borcu öne alarak hesaplanır. Aşağıdaki senaryoda tüm rakamlar varsayımdır; amaç gerçek bir hane bütçesini değil, hesabın adımlarını göstermektir.
Örnek hesap (varsayım)
Aylık zorunlu gider 30.000 TL, fon hedefi 6 aylık gider. Acil bir onarım ve kısa bir gelir kesintisi için fondan 120.000 TL kullanıldı, ayrıca 20.000 TL kredi kartına yansıdı. Bütçede ayda 10.000 TL serbest para var; esnek kalemlerden 5.000 TL daha kesiliyor.
- Hedef ve eksik30.000 × 6 = 180.000 TL hedef. Kullanılan 120.000 TL düşülünce fonda 60.000 TL kalır; bu, 2 aylık gidere denk gelir ve 1 aylık taban şartını zaten karşılar.
- Aylık ayrılan tutar10.000 TL serbest para + 5.000 TL esnek kesinti = ayda 15.000 TL.
- 1. ay15.000 TL kart borcuna gider; kalan borç 20.000 − 15.000 = 5.000 TL.
- 2. ay5.000 TL ile kart borcu kapanır; kalan 10.000 TL fona gider. Fon 70.000 TL, eksik 110.000 TL.
- 3.-10. ay7 ay × 15.000 = 105.000 TL; 10. ayda kalan 5.000 TL de eklenince fon 180.000 TL olur.
- SonuçKart borcu 2 ayda, fon 10 ayda tamamlanır. 11. aydan itibaren 15.000 TL birikim talimatına ve esnek kalemlere geri döner.
Doldurma parası hangi harcama kaleminden kesilmeli?
Acil durum fonunu doldurma parası, zorunlu giderlerden değil, esnek harcama kalemlerinden ve geçici olarak durdurulabilecek hedeflerden kesilmelidir. Kira, faturalar, gıda ve ilaç gibi zorunlu kalemleri sıkıştırmak kısa sürede yeni bir acil durum yaratır; kesinti, ertelenebilir ve isteğe bağlı harcamalardan yapılır.
- Dışarıda yemek ve eğlence: sayısını azaltmak, tamamen kesmekten daha sürdürülebilir.
- Abonelikler: kullanılmayan dijital üyelikler doldurma dönemi boyunca dondurulabilir.
- Ertelenebilir alışveriş: giyim, dekorasyon ve cihaz yenileme fon tamamlanana kadar bekletilir.
Hangi kalemin esnek olduğunu belirlemekte zorlanıyorsan bütçede esnek harcama kalemi nasıl belirlenir yazısındaki ayrım işini kolaylaştırır. Kesintiye bir bitiş tarihi koymak, planın moral bozmadan sürmesini sağlar.
Doldururken birikim ve yatırım talimatları durdurulmalı mı?
Acil durum fonu doldurulurken uzun vadeli birikim ve yatırım talimatları tamamen durdurulmak zorunda değildir, ancak geçici olarak küçültülmesi çoğu hane için mantıklıdır. Fon boşken uzun vadeli hedefe para ayırmak, bir sonraki şokta o birikimi zararına bozmak ya da borçlanmak riskini artırır.
Pratik bir yol, talimatı sıfırlamak yerine sembolik bir tutara indirmektir; alışkanlık kopmaz ve fon dolduğu ay talimat eski seviyesine çıkarılır. Bırakıldığında kaybedilen bir katkı varsa koşulları kendi sözleşmenden kontrol et. Doldurma süresince küçük bir planlı keyif payı bırakmak için para harcarken suçluluk yazısındaki ölçüye bakabilirsin.
Doldurma sürecinde yeni bir acil durum gelirse ne yapılır?
Doldurma sürecinde yeni bir acil durum gelirse, fonda o anda bulunan para yine ilk savunma hattıdır ve çekinmeden kullanılır. Yarım dolmuş fon, hiç olmayan fondan iyidir; yeni şoktan sonra yapılacak iş, planı silmek değil eksik tutarı ve takvimi yeniden hesaplamaktır.
- Fondaki parayı kullanKredi kartına ya da yüksek faizli borca başvurmadan önce fonun içindeki tutar harcanır.
- Esnek kesintiyi derinleştirFon yetmiyorsa ikinci savunma hattı, birkaç aylığına daha sıkı bir esnek harcama sınırıdır.
- Borç son çareBorçlanmak kaçınılmazsa tutarı ve vadesi en düşük, maliyeti en açık seçenek tercih edilir; borç planın ilk basamağına eklenir.
- Takvimi yenileYeni eksik tutar ve yeni borç ile süre baştan hesaplanır; hedef tarih ileri kayar ama plan sürer.
İkramiye, vergi iadesi gibi ek paralar fona mı gitmeli?
İkramiye, vergi iadesi, satılan eşyanın bedeli ya da hediye gibi düzensiz ek paralar, acil durum fonunu yeniden doldururken süreyi en çok kısaltan kaynaktır. Bu paraların büyük kısmını önce yüksek faizli borca, ardından fon eksiğine yönlendirmek, aylık bütçeyi sıkmadan takvimi aylarca öne çeker.
Örnek senaryoda 2. ayda gelen 30.000 TL’lik varsayımsal bir ikramiye fona eklenirse, eksik 110.000 TL’den 80.000 TL’ye iner ve toplam süre yaklaşık iki ay kısalır.
Fon dolduktan sonra hedef yeniden hesaplanmalı mı?
Acil durum fonu dolduktan sonra hedef tutar mutlaka yeniden hesaplanmalıdır, çünkü fon aylık zorunlu gidere göre belirlenir ve bu gider fiyatlarla birlikte artar. Bir yıl önce yeterli olan tutar, aynı sayıda ayı karşılamayabilir; doldurma bittiği gün aynı zamanda yeni hedefin kontrol günüdür.
Resmî enflasyon göstergesi TÜFE, yani Tüketici Fiyat Endeksi’dir ve Türkiye İstatistik Kurumu (TÜİK) tarafından aylık açıklanır. Eylül 2026 verisine göre TÜFE yıllık %29,73 arttı (Ekim 2026 itibarıyla; tablo: TCMB Tüketici Fiyatları). Örnekteki 30.000 TL’lik zorunlu gider bu oranda artarsa 30.000 × 1,2973 = 38.919 TL olur; 6 aylık hedef 180.000 TL’den 233.514 TL’ye çıkar ve fon tam dolmuş görünse de 53.514 TL eksik kalır.
Bu yüzden hedefi yılda en az bir kez kendi gerçek giderlerinle güncelle; kira ya da okul gibi kalemlerin genel enflasyondan farklı hızda artabilir. Fonu ayrı ve kolay erişilen bir hesapta tutarken gereksiz hesap ve kartları azaltmak takibi kolaylaştırır.
Sık yapılan hatalar ve planın işe yaramadığı durumlar
Acil durum fonunu yeniden doldururken en sık yapılan hata, planı yazmadan “artan para fona gider” demektir. Ay sonunda artan para genellikle sıfıra yakındır; doldurma ancak maaş günü otomatik bir talimatla, harcamadan önce ayrılan sabit tutarla ilerler.
- Kart borcunu bekletmek: fon dolarken asgari ödemeyle taşınan borç her ay faiz maliyeti ekler.
- Tabanı atlamak: fon sıfırken tüm parayı borca vermek, küçük bir arızada yeniden karta dönmeye yol açar.
- Fonu riskli varlıkta tutmak: değeri dalgalanan bir varlıkta duran fon, en çok gerektiği anda eksik çıkabilir; fon kolay erişilen, ayrı bir hesapta kalmalıdır.
- Hedefi güncellememek: fiyat artışında eski hedef tutar sessizce yetersiz hâle gelir.
Plan, gelir hâlâ kesikken ya da bütçede hiç serbest para yokken işlemez; o dönemde öncelik harcamayı daraltmak ve gerekirse resmî destek kaynaklarını araştırmaktır. Borç yasal takibe geçmişse ya da birden çok alacaklı varsa, genel sıralama yerine bir uzmandan destek almak daha güvenlidir.
Sonuç ve değerlendirme
Acil durum fonunu kullandıktan sonra yeniden doldurmanın özü, doğru sırayı izlemektir: bir aylık taban, yüksek faizli borç, fonun kalanı ve en son uzun vadeli birikim. Varsayımsal örnekte ayda 15.000 TL ayırarak 20.000 TL kart borcu 2 ayda, 120.000 TL fon eksiği 10 ayda kapanıyor. Kesintiyi esnek kalemlerden yap, ek paraları takvimi kısaltmak için kullan, yeni bir şokta fonu çekinmeden harca ve planı yeniden hesapla. Fon dolduğunda hedefi güncel giderlerine göre yenilemeyi unutma.
Kaynaklar
Sıkça Sorulan Sorular
Acil durum fonunu kullanmak hata mı?
Hayır. Acil durum fonunu gerçek bir acil durumda kullanmak hata değil, fonun amacına uygun kullanılmasıdır. Hata, fonun boşaldıktan sonra aylarca boş bırakılması ya da tatil gibi planlanabilir harcamalar için kullanılmasıdır. Kullanımdan sonra harcamayı kaydetmek ve bir doldurma takvimi yazmak yeterlidir.
Acil durum fonunu doldurmak için ne kadar ayırmalıyım?
Acil durum fonunu doldurmak için ayrılacak tutar, eksik tutarın 6-12 ayda tamamlanmasını sağlayacak düzeyde olmalıdır. Varsayımsal örnekte 120.000 TL eksik için ayda 15.000 TL ayırmak, kart borcu dahil süreyi 10 aya indiriyor. Tutarı zorunlu giderlere dokunmadan, esnek kalemlerden ve serbest paradan oluştur.
Kredi kartı borcu varken acil durum fonunu doldurmalı mıyım?
Kredi kartı borcu varken önce fonda en az bir aylık zorunlu gider kadar taban olduğundan emin ol, sonra serbest parayı kart borcuna yönlendir. Kart borcunun faizi her ay ödenen bir maliyettir. Borç kapandıktan sonra aynı tutarı fonun kalanını tamamlamaya aktarmak takvimi kısaltır.
Doldurma süresince hiç keyif harcaması yapmamalı mıyım?
Doldurma süresince keyif harcamalarını tamamen kesmek gerekmez, azaltmak çoğu zaman daha sürdürülebilir. Tümüyle kısıtlayıcı planlar birkaç ay içinde bırakılır. Esnek kalemler için küçük ama net bir aylık sınır koymak ve kesintiye bir bitiş tarihi vermek, fonu doldururken motivasyonu korur.
Acil durum fonu hangi hesapta tutulmalı?
Acil durum fonu, günlük harcama hesabından ayrı ve gerektiğinde aynı gün ulaşılabilen bir hesapta tutulmalıdır. Değeri dalgalanan varlıklar fon için uygun değildir, çünkü para en çok gerektiği anda eksik çıkabilir. Fonun nerede tutulacağına dair ayrıntıları acil durum fonu nedir yazımızda bulabilirsin.
Bu yazı finansal tavsiye mi?
Hayır. Bu yazı genel bilgilendirme amaçlıdır ve belirli bir banka, hesap ya da yatırım ürünü önermez. Örnek hesaplardaki tutarlar varsayımdır; gerçek plan kendi gelirine, giderine ve borçlarına göre kurulmalıdır. Borçların yasal takipte olduğu durumlarda resmî kurumlara ya da bir uzmana başvurmak daha güvenlidir.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular