İçindekiler
Kısa cevap: Ay sonunu getirememe kaygısının kaynağı çoğu zaman yalnızca gelir düzeyi değil, gelirin ne zaman ve nereye gittiğinin bilinmemesidir — belirsizlik, kaygıyı rakamların kendisinden daha çok büyütür. Kaygıyı azaltmanın en hızlı yolu, harcamaları görünür kılmak ve küçük de olsa bir tampon oluşturarak her ayın son haftasını öngörülebilir hâle getirmektir.
Ayın son haftasına yaklaşırken hesabı kontrol etmekten kaçınmak, çok yaygın ve son derece insani bir tepkidir. Bu yazı, kaygının hem pratik hem de duygusal tarafına bakarak, döngüyü kırmanın somut adımlarını ele alıyor.
Bu kaygının kaynağı gerçekten gelir mi?
Gelir düzeyi elbette belirleyicidir, ama tek etken değildir. Aynı gelire sahip iki hanenin biri ay sonunu rahat karşılarken diğerinin sürekli gerilim yaşamasının nedeni çoğu zaman öngörülebilirlik farkıdır: paranın nereye gittiği biliniyorsa, kalan tutar az olsa bile kaygı belirgin biçimde azalır.
Belirsizlik kaygıyı neden büyütür?
Hesabı kontrol etmekten kaçınmak, kısa vadede rahatlatır ama sorunu büyütür. Bilinmeyen bir açık, bilinen bir açıktan her zaman daha korkutucudur; çünkü zihin en kötü senaryoyu varsayar. Finansal kararlarda duygusal tuzaklar yazısında ele aldığımız kaçınma davranışı, bu döngünün merkezinde yer alır.
İlk adım: tabloyu görünür kılmak
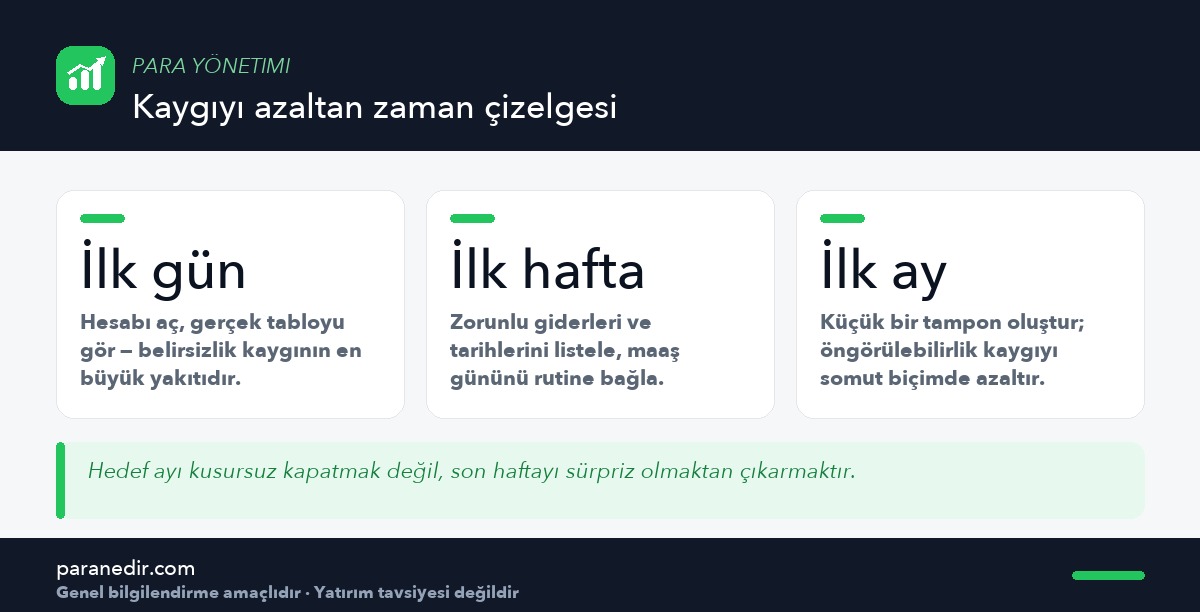
Kaygıyı azaltan ilk hamle bütçe kurmak değil, mevcut durumu olduğu gibi görmektir. Son bir aylık harcamalara bakmak — yargılamadan, sadece kaydetmek için — çoğu kişide beklenenden daha rahatlatıcı bir etki yapar.
Bunun için harcama takibi yazısındaki basit yöntem yeterlidir; ayrıntılı bir sistem kurmaya gerek yok. Rakamları netleştirdikten sonra Bütçe Hesaplama aracıyla gelir ve giderin gerçekten örtüşüp örtüşmediğini görebilirsin.
Maaş gününü bir rutine bağlamak
Ay sonu sıkıntısının önemli bir kısmı, maaşın ilk günlerinde verilen kararlardan kaynaklanır. Zorunlu giderleri ve varsa birikimi maaş gelir gelmez ayırmak, ayın son haftasını doğrudan rahatlatır.
Maaş günü rutini yazısındaki ilk 24 saat yaklaşımı, tam olarak bu sorunu hedefler: kalanla yaşamak, kalanı biriktirmeye çalışmaktan çok daha kolaydır.
Küçük bir tampon neden bu kadar etkili?
Tampon, kaygıyı doğrudan hedefler
Bir aylık gideri karşılayacak büyüklükte olmasa bile küçük bir nakit tamponu, beklenmedik bir giderin ay sonunu çökertme ihtimalini azaltır. Bu yüzden acil durum fonu, yalnızca finansal değil, psikolojik bir araçtır.
Borç varsa kaygı nasıl yönetilir?
Faizli bir borç varsa, ay sonu sıkışıklığının büyük bölümünü bu kalem üretiyor olabilir; çünkü her ay tekrarlayan ve zamanla büyüyen bir maliyettir. Bu durumda öncelik, harcamaları kısmaktan çok borcu görünür bir plana bağlamaktır — borçtan kurtulma yöntemleri yazısındaki kartopu ve çığ yaklaşımları bunun için pratik bir çerçeve sunar.
Geliri düzensiz olanlar için ne değişir?
Gelir her ay farklıysa, ay sonu kaygısı yapısal hâle gelebilir. Bu durumda bütçeyi ortalama gelire değil, en düşük ay gelirine göre kurmak ve iyi geçen ayların fazlasını tampona aktarmak daha güvenlidir; ayrıntısı düzensiz gelirle bütçe yazısında.
Sonuç ve değerlendirme
Ay sonu kaygısı, çoğu zaman bir karakter veya disiplin sorunu değil, görünürlük ve tampon eksikliğinin sonucudur. Tabloyu görmek, maaş gününü rutine bağlamak ve küçük bir tampon oluşturmak — bu üç adım, gelir değişmese bile son haftayı belirgin biçimde yumuşatır.
Kaygı günlük hayatı ciddi biçimde etkiliyorsa, finansal adımların yanında bir uzmandan destek almak da tamamen makul bir tercihtir.
Sıkça Sorulan Sorular
Ay sonunu getirememe kaygısının nedeni sadece düşük gelir mi?
Hayır. Gelir düzeyi belirleyicidir ama tek etken değildir; paranın nereye gittiğinin bilinmemesi, yani öngörülebilirlik eksikliği kaygıyı büyük ölçüde büyütür.
Hesabıma bakmaktan kaçınmam neden sorunu büyütüyor?
Kaçınma kısa vadede rahatlatır, ama bilinmeyen bir açık bilinen bir açıktan daha korkutucudur; zihin en kötü senaryoyu varsayar ve kaygı büyür.
İlk olarak ne yapmalıyım?
Bütçe kurmadan önce mevcut durumu olduğu gibi görmek gerekir: son bir aylık harcamalara yargılamadan bakmak çoğu kişide rahatlatıcı bir etki yapar.
Küçük bir birikim gerçekten fark yaratır mı?
Evet. Bir aylık gideri karşılamasa bile küçük bir tampon, beklenmedik bir giderin ay sonunu çökertme ihtimalini azaltır ve kaygıyı doğrudan düşürür.
Faizli borcum varsa öncelik ne olmalı?
Faizli borç her ay tekrarlayan ve büyüyen bir maliyettir. Öncelik, harcamaları kısmaktan çok borcu görünür ve takip edilebilir bir plana bağlamaktır.
Gelirim her ay değişiyorsa ne yapmalıyım?
Bütçeyi ortalama gelire değil en düşük ay gelirine göre kurmak ve iyi geçen ayların fazlasını tampona aktarmak daha güvenli bir yaklaşımdır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular