İçindekiler
- Hedef sayıya ulaşmak neden tek başına yeterli değil?
- Hedefe ulaşıldığı nasıl teyit edilir?
- Bildirim süreci neden dikkatle ele alınmalı?
- Sağlık sigortası geçişi nasıl planlanmalı?
- İlk aylar bütçe açısından nasıl ele alınmalı?
- Günlük rutin neden önceden düşünülmeli?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
Kısa cevap: Finansal özgürlük hedefine ulaşmak, işi bırakma kararının yalnızca finansal boyutunu tamamlar — asıl geçiş, bildirim süresi, sağlık sigortası düzenlemesi ve günlük rutinin yeniden kurulması gibi pratik adımlarla yönetilir. Bu geçişi aceleye getirmemek, hem finansal hem duygusal olarak daha sağlıklı bir bırakma anı sağlar.
Finansal Özgürlük Sayını Nasıl Hesaplarsın? yazısında hedef tutara ulaşmayı ele almıştık. Bu yazı, o hedefe ulaşıldıktan sonra işi fiilen bırakma anının pratik ve lojistik boyutuna odaklanıyor.
Hedef sayıya ulaşmak neden tek başına yeterli değil?
Finansal Özgürlük Sayını Nasıl Hesaplarsın? yazısında ele aldığımız hedefe ulaşmak, planın finansal boyutunu tamamlar. Ama işi fiilen bırakmak, bildirim süreci, sağlık sigortası ve günlük rutin gibi ayrı bir dizi pratik adımı gerektirir — bu adımlar göz ardı edildiğinde geçiş beklenenden daha sarsıcı olabilir.
Hedefe ulaşıldığı nasıl teyit edilir?
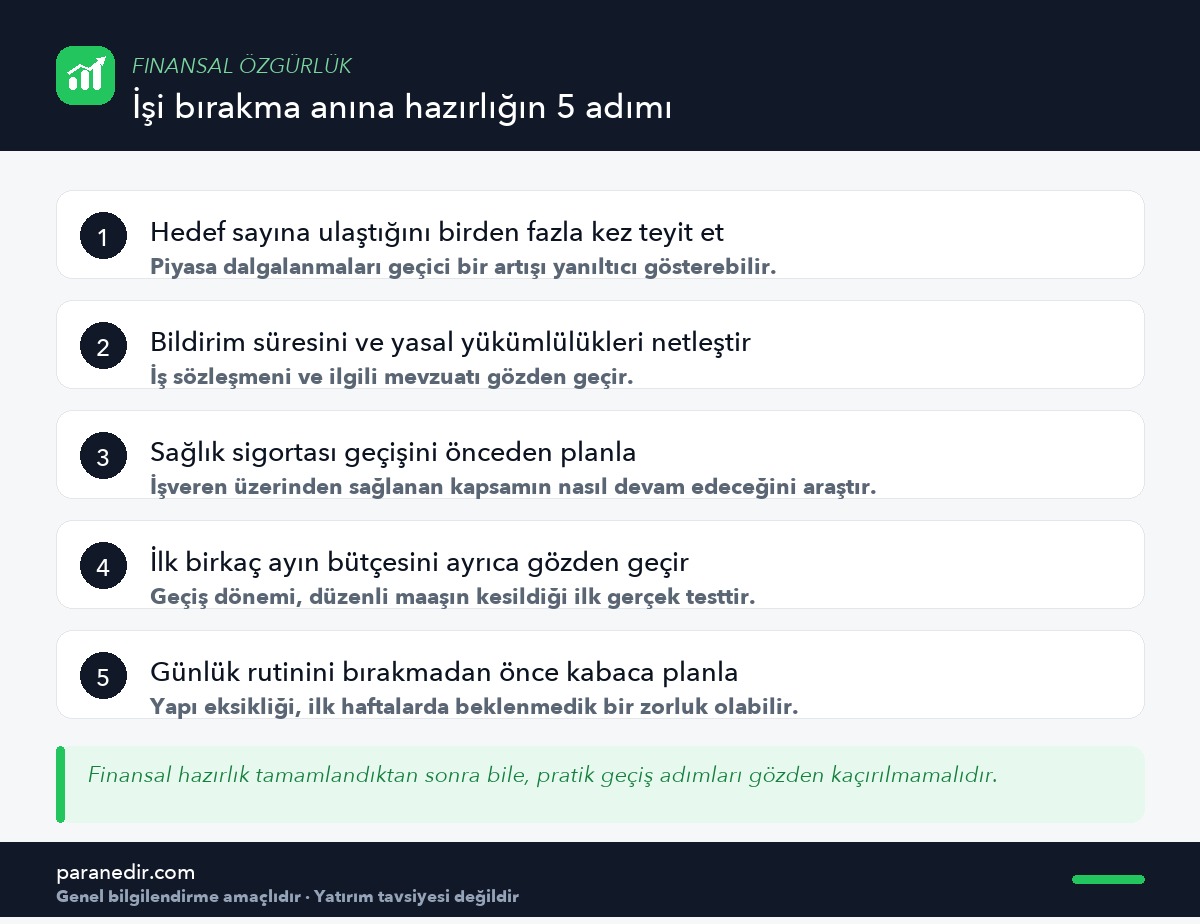
Piyasa dalgalanmaları, portföyün geçici olarak hedef tutarın üzerine çıkmasına yol açabilir. Bu artışın kalıcı olup olmadığını birden fazla dönemde teyit etmek, erken ve aceleci bir karardan kaçınmayı sağlar.
Bildirim süreci neden dikkatle ele alınmalı?
Bu yazı hukuki danışmanlık değildir
İş sözleşmesindeki bildirim süresi ve ilgili iş hukuku yükümlülükleri kişiye ve duruma göre değişir. Bu konuda kesin adım atmadan önce sözleşme şartlarını incelemek ve gerekirse bir uzmana danışmak önerilir.
Sağlık sigortası geçişi nasıl planlanmalı?
Genellikle en çok gözden kaçan kalem
Çalışırken işveren üzerinden sağlanan sağlık sigortası kapsamı, işten ayrılınca sona erer. Bu boşluğu nasıl dolduracağını (özel sigorta, SGK üzerinden devam gibi) önceden araştırmak, Finansal Özgürlükte Sağlık Gideri Planlaması yazısında ele aldığımız gibi, bırakma anının en kritik hazırlıklarından biridir.
İlk aylar bütçe açısından nasıl ele alınmalı?
Düzenli maaşın kesilmesiyle birlikte, planlanan çekim stratejisinin gerçek hayatta nasıl işlediğini görmek için ilk birkaç ay dikkatle izlenmelidir. Bu dönem, teorik planın pratikte test edildiği ilk gerçek zaman dilimidir.
Günlük rutin neden önceden düşünülmeli?
Yapılandırılmış bir iş günü aniden ortadan kalktığında, bazı kişiler beklenmedik bir yapı eksikliği hissedebilir. Bu geçişi bir ölçüde önceden düşünmek — zaman nasıl değerlendirilecek, hangi aktiviteler günlük rutine dahil edilecek — hem duygusal hem pratik açıdan faydalıdır.
Sonuç ve değerlendirme
Finansal özgürlük sayısına ulaşmak, işi bırakma kararının finansal temelini oluşturur, ama bildirim süreci, sağlık sigortası geçişi ve günlük rutinin yeniden kurulması gibi pratik adımlar ayrıca planlanmalıdır. Bu geçişi aceleye getirmemek, hedefin sağladığı huzuru gerçek anlamda yaşamayı kolaylaştırır.
Geçiş sonrası ilk döneme dair daha fazlası için FIRE Sonrası İlk Yıl yazısına bakabilirsin.
Sıkça Sorulan Sorular
Hedef sayıma ulaştığımı nasıl teyit ederim?
Piyasa dalgalanmaları geçici bir artış gösterebileceği için, hedefe ulaşıldığını birden fazla dönemde gözlemleyip teyit etmek daha güvenlidir.
Bildirim süresi konusunda ne yapmalıyım?
İş sözleşmendeki bildirim süresi ve yükümlülükleri incelemeli, gerekirse bir uzmana danışmalısın; bu yazı hukuki danışmanlık vermez.
Sağlık sigortamı nasıl devam ettirebilirim?
İşveren üzerinden sağlanan kapsamın sona ereceğini göz önünde bulundurup, özel sigorta veya SGK üzerinden devam gibi seçenekleri önceden araştırmalısın.
İşi bıraktıktan sonra ilk ayları nasıl yönetmeliyim?
Planlanan çekim stratejisinin gerçek hayatta nasıl işlediğini görmek için bütçeni bu dönemde dikkatle izlemen önerilir.
Günlük rutinimi kaybetmek bir sorun olur mu?
Bazı kişiler için evet; bu nedenle zamanın nasıl değerlendirileceğini önceden kabaca düşünmek, geçişi kolaylaştırabilir.
Bu yazı ne zaman işi bırakmam gerektiğini mi söylüyor?
Hayır; bu içerik genel bir hazırlık çerçevesi sunar, kişisel kararı kendi durumuna göre sen vermelisin.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.