İçindekiler
- Neden küçük borçlar bile kayıt altına alınmalı?
- Defter nasıl tutulur?
- Hem verdiğin hem aldığın borçları yazmak neden önemli?
- Defter ilişkilere zarar verir mi?
- Bu defterin sınırı nerede?
- Kayıtlarını ne kadar süre saklamalısın?
- Bu alışkanlığı nasıl başlatırsın?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
Kısa cevap: Kişisel bir borç defteri, kime ne kadar borç verdiğini, kimden ne aldığını ve ne zaman geri ödeneceğini basit bir kayıtta tutmanı sağlar. Küçük tutarlar bile unutulduğunda hem bütçe hem ilişkiler zarar görebilir. Defter, kimseye güvensizlik göstermek için değil, hafızaya yük bindirmemek ve belirsizliği ortadan kaldırmak için vardır.
Arkadaşa verilen küçük bir borç, aileden alınan bir yardım ya da bir yemekte ödenen ortak hesap… Tek tek önemsiz görünen bu kalemler, kayıt altına alınmadığında zamanla hem unutulur hem de sessiz bir gerginlik kaynağına dönüşür. Bu yazı, basit bir borç defterinin nasıl tutulacağını ve neden işe yaradığını ele alıyor.
Neden küçük borçlar bile kayıt altına alınmalı?
İnsan hafızası, özellikle küçük tutarlı ve gündelik borçlarda güvenilir değildir. “Ben ödedim sanıyordum” ya da “bana borcu vardı ama tam ne kadar hatırlamıyorum” cümleleri, çoğu zaman tutarın kendisinden çok daha fazla huzursuzluk yaratır. Kayıt, bu belirsizliği baştan kapatır. Konunun ilişki boyutu için Arkadaşlar Arası Borç Para Vermenin Yazılı Olmayan Kuralları yazısına da bakabilirsin.
Defter nasıl tutulur?
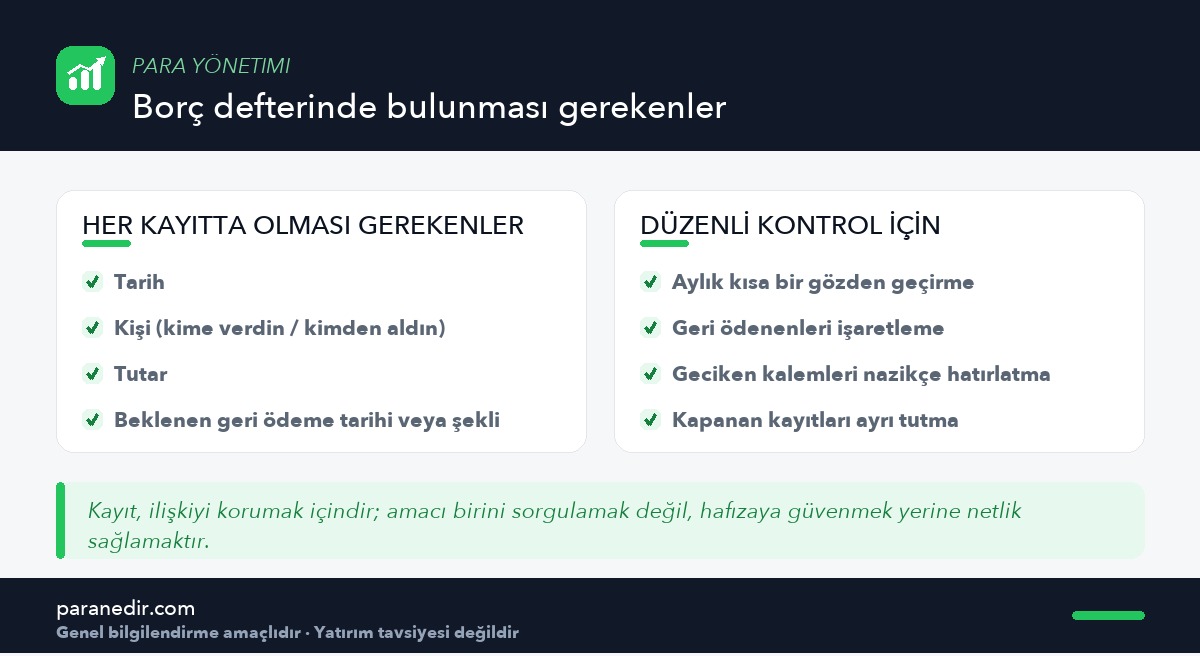
Kâğıt bir defter, telefon notu ya da basit bir tablo yeterlidir. Önemli olan, her kayıtta tarih, kişi, tutar ve beklenen geri ödeme zamanının bulunmasıdır. Karmaşık bir uygulamaya ihtiyaç yoktur; kullanması kolay olan sürdürülebilir olandır. Günlük harcamalarını zaten izliyorsan, Harcama Takibi Nasıl Yapılır? yazısındaki yöntemin yanına bu defteri ekleyebilirsin.
Hem verdiğin hem aldığın borçları yazmak neden önemli?
İki yönlü şeffaflık
Yalnızca alacaklarını yazıp borçlarını yazmamak, tabloyu eksik bırakır ve kendine karşı da dürüst olmamak anlamına gelir. İki yönü birden kaydetmek, net durumunu gerçekçi görmeni sağlar ve “alacaklarım var” rahatlığının gerçek borçları gölgelemesini önler.
Defter ilişkilere zarar verir mi?
Amaç hesap sormak değil, netlik sağlamak
Kaydı tutmak, karşı tarafı yazılı olarak baskılamak anlamına gelmez; bunu kendi hafızan için yaptığını açıkça söyleyebilirsin. Geri ödeme gecikirse, tonu sakin tutarak durumu sormak, sessizce kızmaktan çok daha sağlıklıdır. Verilen borcun “kaybetmeyi göze alabileceğin bir tutar” olması ilkesi de burada geçerli kalır.
Bu defterin sınırı nerede?
Büyük tutarlı borçlar, ticari ilişkiler ya da kefillik gibi hukuki sonuç doğuran durumlar için basit bir defter yeterli değildir; bu tür konularda yazılı bir belge ve gerekirse uzman görüşü gerekir. Kefil olmanın riskleri için Kefil Olmanın Finansal Riskleri Nelerdir? yazısına bakabilirsin. Bu yazı hukuki danışmanlık değildir.
Kayıtlarını ne kadar süre saklamalısın?
Kapanan borçları tamamen silmek yerine, ayrı bir bölümde bir süre tutmak faydalıdır. Hangi tür kaydın ne kadar saklanabileceği konusunda genel bir çerçeve için Finansal Belgeleri Ne Kadar Süre Saklamalı? yazısına bakabilirsin.
Bu alışkanlığı nasıl başlatırsın?
- Aklında olan tüm açık borçları bir kerede yazİlk listeyi çıkarmak, geri kalanı kolaylaştırır.
- Her yeni borçta anında kayıt düşSonra yazmayı bırakmak, defteri işe yaramaz kılar.
- Ayda bir beş dakikalık gözden geçirme yapGeri ödenenleri işaretle, geciken kalemler için sakin bir hatırlatma planla.
Sonuç ve değerlendirme
Kişisel borç defteri, küçük tutarlı borçların unutulmasını ve bundan doğabilecek gerginliği önleyen basit ama etkili bir araçtır. Hem verdiğin hem aldığın borçları kaydetmek, net finansal durumunu gerçekçi görmeni sağlar. Büyük veya hukuki sonuç doğuran borçlarda ise yazılı belge ve uzman desteği gerekir.
Aile içindeki para konuşmalarını netleştirmek için Aile İçi Finansal Şeffaflık yazısına bakabilirsin.
Sıkça Sorulan Sorular
Küçük tutarlı borçları da yazmak gerekir mi?
Evet; küçük tutarlar kolayca unutulur ve unutulduklarında gereksiz bir gerginliğe yol açabilir. Kısa bir kayıt bunu önler.
Defterde hangi bilgiler bulunmalı?
Tarih, kişi, tutar ve beklenen geri ödeme zamanı her kayıtta bulunması gereken temel bilgilerdir.
Kâğıt defter mi dijital kayıt mı daha iyi?
Kullanması kolay ve sürdürülebilir olan daha iyidir; telefon notu, tablo ya da kâğıt defter eşit derecede işe yarar.
Kayıt tutmak karşımdakine güvensizlik göstermek olur mu?
Genellikle hayır; bunu kendi hafızan için yaptığını söylemek, kaydın amacını netleştirir ve yanlış anlaşılmayı önler.
Büyük tutarlı borçlar için bu defter yeterli mi?
Hayır; büyük veya hukuki sonuç doğuran borçlarda yazılı belge ve gerekirse uzman görüşü gerekir; bu yazı hukuki danışmanlık değildir.
Geri ödeme gecikirse ne yapmalıyım?
Sakin bir tonla durumu sormak ve yeni bir tarih netleştirmek, sessizce kızmaktan çok daha sağlıklı bir yaklaşımdır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular