İçindekiler
Kısa cevap: Kefil olmak, asıl borçlu ödemediğinde borcun ve varsa faizinin sana yansıyabileceği ciddi bir finansal taahhüttür — sadece “imza atmak” değil, borcun tamamından sorumlu olabilme riskidir. Kefil olmadan önce borcun tutarını, koşullarını ve kendi ödeme gücünü gerçekçi biçimde değerlendirmek gerekir.
Bir yakınından gelen “kefil olur musun” isteği, çoğu zaman ilişkiyi kırmamak adına düşünülmeden kabul edilir. Ama kefillik, imza atan kişiye asıl borçluyla aynı düzeyde bir sorumluluk yükleyebilen ciddi bir finansal karardır.
Kefillik tam olarak ne anlama gelir?
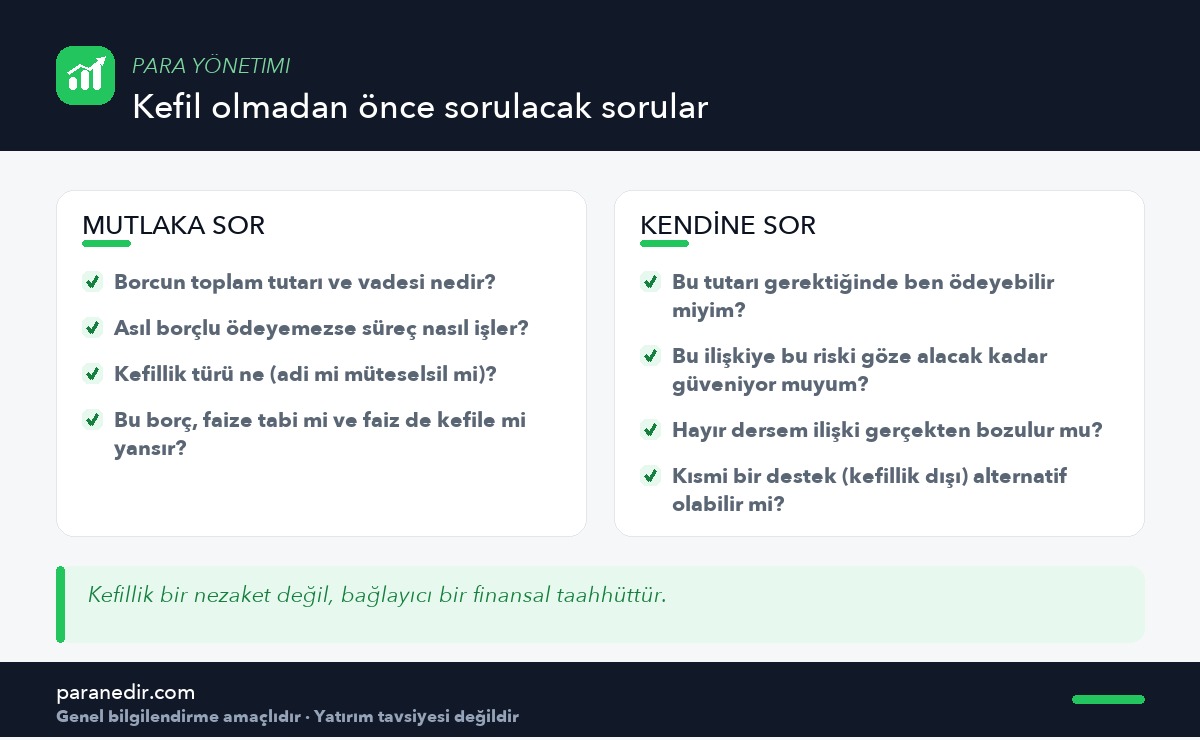
Kefil olmak, bir başkasının borcunun geri ödenmesini garanti etmek demektir. Asıl borçlu ödemeyi aksattığında, alacaklı doğrudan kefile başvurabilir — bu, sadece sembolik bir destek değil, gerçek bir ödeme yükümlülüğüdür.
Kefillik türleri neden önemli?
Adi kefillikte alacaklının önce asıl borçluya başvurması beklenir; müteselsil kefillikte ise alacaklı doğrudan kefile başvurabilir. Bu fark, kefilin karşılaşabileceği riskin hızını ve kapsamını doğrudan etkiler — imzalanan belgede hangi türün geçtiğini anlamadan imza atmamak gerekir.
Faiz ve ek maliyetler kefile nasıl yansır?
Sadece ana borç değil
Asıl borçlu ödemeyi aksattığında, birikmiş faiz ve gecikme maliyetleri de genellikle kefillik kapsamına girer. Bu, kefil olurken yalnızca “borcun tutarı”na değil, ödenmemesi durumunda büyüyebilecek toplam yüke de bakmak gerektiği anlamına gelir. Bu yazı belirli bir faiz oranı veya kredi ürünü önermez; faiz burada yalnızca kaçınılması gereken bir risk unsuru olarak ele alınır.
Hayır demek gerçekten ilişkiyi bozar mı?
Finansal Sınır Koyma yazısında ele aldığımız gibi, net ve saygılı bir şekilde ifade edilen bir “hayır”, çoğu zaman sanıldığından daha az soruna yol açar. Kefillik gibi büyük bir risk söz konusu olduğunda, bu sınırı koymak özellikle önemlidir.
Kısmi destek bir alternatif olabilir mi?
Kefil olmak yerine, gücün yettiği ölçüde doğrudan küçük bir maddi destek sunmak, sınırsız bir sorumluluk üstlenmeden yakınına yardımcı olmanın bir yolu olabilir. Bu, Aile Büyüklerine Maddi Destek yazısında ele aldığımız sınırlı ve bütçelenmiş destek ilkesiyle örtüşür.
Kefil olmadan önce atılacak adımlar
- Borcun tüm koşullarını yazılı olarak öğrenTutar, vade, faiz, kefillik türü.
- Kendi ödeme gücünü gerçekçi değerlendirBu tutarı gerektiğinde karşılayabilir misin?
- Riski aile içinde konuşKefillik, sadece seni değil hanenizi de etkileyebilir.
- Gerekirse yazılı ve bağımsız bir görüş alBüyük tutarlarda hukuki danışmanlık faydalı olabilir.
Sonuç ve değerlendirme
Kefil olmak, bir imzadan çok daha fazlasıdır — asıl borçlunun yükünü üstlenebilme riskidir. Bu kararı vermeden önce borcun koşullarını, kefillik türünü ve kendi ödeme gücünü net biçimde değerlendirmek gerekir.
Genel borç yönetimi ilkelerini gözden geçirmek için Borçtan Kurtulma Yöntemleri yazısına bakabilirsin.
Sıkça Sorulan Sorular
Kefil olduğum borç ödenmezse ne olur?
Alacaklı, kefillik türüne göre doğrudan veya asıl borçluya başvurduktan sonra senden borcun ödenmesini talep edebilir. Bu, birikmiş faiz ve ek maliyetleri de kapsayabilir.
Adi kefillik ile müteselsil kefillik arasındaki fark nedir?
Adi kefillikte alacaklının önce asıl borçluya başvurması beklenir; müteselsil kefillikte alacaklı doğrudan kefile başvurabilir. Bu fark, karşılaşılabilecek riskin hızını ve kapsamını etkiler.
Kefil olurken faiz de benim sorumluluğuma girer mi?
Genellikle evet; asıl borçlu ödemeyi aksattığında birikmiş faiz ve gecikme maliyetleri de kefillik kapsamına girebilir. Bu yüzden yalnızca ana borç tutarına değil, olası toplam yüke bakmak gerekir.
Kefil olmayı reddetmek ilişkimi bozar mı?
Net ve saygılı bir şekilde ifade edilen bir red, çoğu zaman sanıldığından daha az soruna yol açar. Büyük bir risk söz konusu olduğunda sınır koymak önemlidir.
Kefillik yerine ne yapabilirim?
Gücün yettiği ölçüde doğrudan küçük bir maddi destek sunmak, sınırsız bir sorumluluk üstlenmeden yardımcı olmanın bir alternatifi olabilir.
Kefil olmadan önce hukuki danışmanlık almalı mıyım?
Özellikle büyük tutarlarda, borcun koşullarını ve kefillik türünü bağımsız bir görüşle netleştirmek faydalı olabilir. Bu yazı hukuki danışmanlık yerine geçmez.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.