İçindekiler
Kısa cevap: Dönemsel giderler (vergi, sigorta, okul, bayram, tatil) bütçeyi sarsmasın istiyorsan, yıllık toplamı 12’ye bölüp aylık bütçene küçük bir kalem olarak ekle ve bu tutarı ayrı bir tampon hesapta biriktir. Böylece gider geldiğinde bütçe yeniden kurulmaz, tampondan karşılanır.
Aylık bütçe çoğu zaman iyi işler — ta ki yılda bir ya da birkaç kez gelen büyük bir gider çıkana kadar. Kasko yenilenir, okul harcı gelir, bayram harcaması patlar; bütçe birden negatife düşer. Sorun bütçenin kötü kurulmasında değil, dönemsel giderlerin aylık plana hiç dahil edilmemesindedir.
Dönemsel gider nedir, neden bütçeyi sarsar?
Dönemsel gider, her ay değil yılda bir veya birkaç kez ortaya çıkan ama tutarı önceden az çok bilinen giderdir: vergi, sigorta/kasko yenileme, okul harcı, bayram/tatil harcaması, doğum günü ve hediye dönemleri. Sorun bu giderlerin varlığı değil, aylık bütçeye hiç dahil edilmemesidir — gider geldiği ay bütçe birden negatife düşer ve “bütçe tutmuyor” hissi oluşur.
Bu, Bütçe Neden Tutmuyor? yazısında ele aldığımız en yaygın hatalardan biridir; bu yazı özel olarak çözüm yöntemine odaklanıyor.
Hangi giderler dönemsel sayılır?
| Kalem | Sıklık |
|---|---|
| Motorlu taşıtlar vergisi, kasko/trafik sigortası | Yıllık |
| Konut/işyeri sigortası | Yıllık |
| Okul harcı, kayıt ücreti, kırtasiye dönemi | Yıllık (eğitim dönemi başı) |
| Bayram, yılbaşı, doğum günü harcamaları | Yılda birkaç kez |
| Tatil | Yılda bir veya birkaç kez |
| Üyelik/aidat yıllık ödemeleri | Yıllık |
Aylık paylaştırma yöntemi
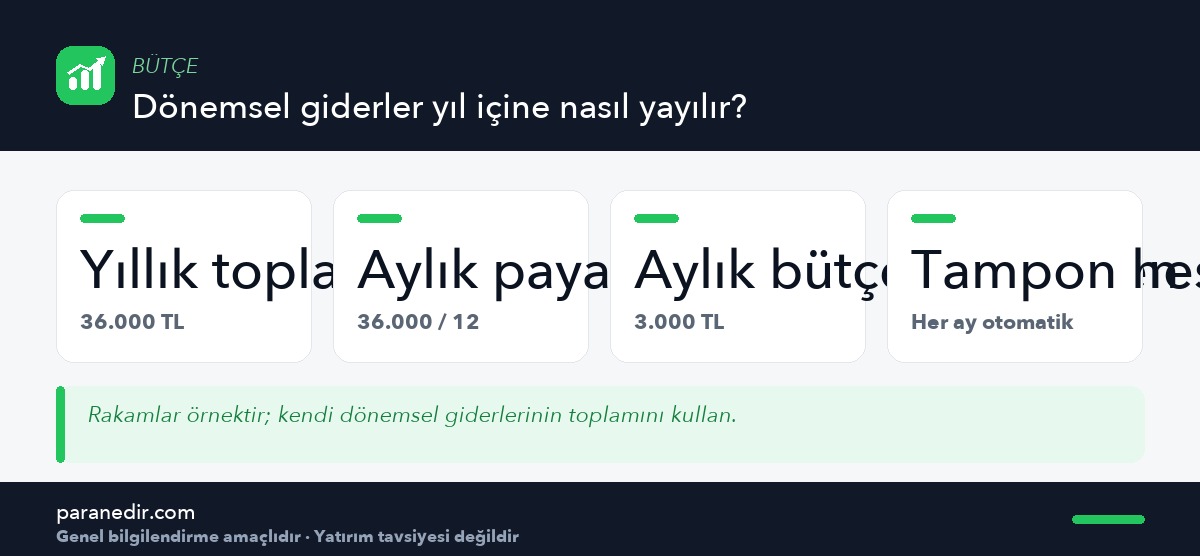
Yöntem basit: geçen yılın (veya tahmini) dönemsel giderlerinin toplamını çıkar, 12’ye böl, çıkan tutarı aylık bütçene ayrı bir kalem olarak ekle. Bu tutarı harcamıyorsun — biriktiriyorsun. Gider geldiğinde zaten orada duruyor.
Neden ayrı bir tampon hesap gerekir?
Ana hesapta tutmanın riski
Aylık paylaştırılan tutarı ana hesapta bırakırsan, ay içinde başka bir harcamayla karışıp erimesi kolaydır. Ayrı bir hesap veya alt hesap açmak, bu parayı “görünmez” ve dokunulmaz hâle getirir — tıpkı acil durum fonunda önerdiğimiz ayrımın aynısı.
Dönemsel gider listesi nasıl çıkarılır?
- Geçen yılın ekstrelerini tara12 aylık banka/kart hareketlerinde tekrarlamayan ama büyük tutarlı satırları işaretle.
- Takvime yerleştirHer kalemin hangi ayda geldiğini not et — bu, hangi ayların “ağır” olduğunu gösterir.
- Toplamı hesaplaTüm dönemsel giderlerin yıllık toplamını çıkar.
- 12’ye böl, bütçeye ekleÇıkan tutarı aylık bütçenin sabit bir kalemi yap.
Tutar yıl içinde değişirse ne olur?
Vergi oranı güncellenebilir, sigorta primi artabilir. Yıl ortasında fark ortaya çıkarsa, aylık payı yeniden hesaplayıp güncelle — dönemsel gider planı sabit bir taş değil, yılda bir-iki kez gözden geçirilen bir tahmindir.
Sonuç ve değerlendirme
Dönemsel giderleri görmezden gelen bir bütçe, yılın belirli aylarında düzenli olarak çökecektir. Aylık paylaştırma ve ayrı tampon hesap, bu çöküşü öngörülebilir ve sarsıntısız hâle getirir.
Bu yapıyı genel bütçenle birlikte kurmak istersen Bütçe Hesaplama aracıyla oranları test edebilirsin.
Sıkça Sorulan Sorular
Dönemsel gider ile zorunlu gider arasındaki fark nedir?
Zorunlu giderler (kira, market, fatura) her ay tekrarlanır; dönemsel giderler ise yılda bir veya birkaç kez ortaya çıkar ama tutarı önceden az çok tahmin edilebilir. İkisi de bütçede yer almalı, ancak farklı şekilde planlanmalıdır.
Dönemsel giderleri hangi hesapta biriktirmeliyim?
Ana harcama hesabından ayrı bir hesap veya alt hesap kullanmak en güvenlisidir. Aynı hesapta tutmak, paranın ay içinde başka harcamalarla karışıp erimesine yol açabilir.
Geçmiş verim yoksa dönemsel gider toplamını nasıl tahmin ederim?
Bilinen sabit kalemlerden (vergi, sigorta, okul harcı gibi) başlayıp güncel tutarlarını araştırabilirsin. Değişken kalemler (tatil, hediye) için geçen yılki harcamanı hatırlayarak makul bir tahmin yapmak yeterlidir.
Aylık paylaştırılan tutarı hiç dokunmadan nasıl tutarım?
En etkili yöntem, maaş günü otomatik olarak bu tutarı ayrı hesaba aktaran bir talimat kurmaktır. Otomatikleştirme, ay içinde bilinçli olarak harcamama kararına güvenmekten daha güvenilirdir.
Dönemsel gider planı yıl ortasında değişebilir mi?
Evet, vergi oranı veya sigorta primi güncellenebilir. Böyle bir durumda aylık payı yeniden hesaplayıp bütçeye yansıtmak gerekir; plan yılda bir-iki kez gözden geçirilmelidir.
Bu yöntem düzensiz gelirle de çalışır mı?
Evet, hatta düzensiz gelirde daha da önemlidir. Dönemsel giderleri ayrı bir tampon hesapta önceden biriktirmek, gelirin düşük olduğu bir aya büyük bir gider denk gelmesi riskini azaltır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.