İçindekiler
- Uzun süreli hastalık bütçeyi hangi iki yönden etkiler?
- Giderler nasıl önceliklendirilmeli?
- Sağlık sigortası ve SGK hakları nasıl netleştirilir?
- Gelir kaybı bütçeye nasıl dahil edilir?
- Yakın çevre ve kurumsal destek nasıl değerlendirilir?
- Acil durum fonu bu dönemde nasıl kullanılmalı?
- Bu bütçe ne sıklıkla gözden geçirilmeli?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
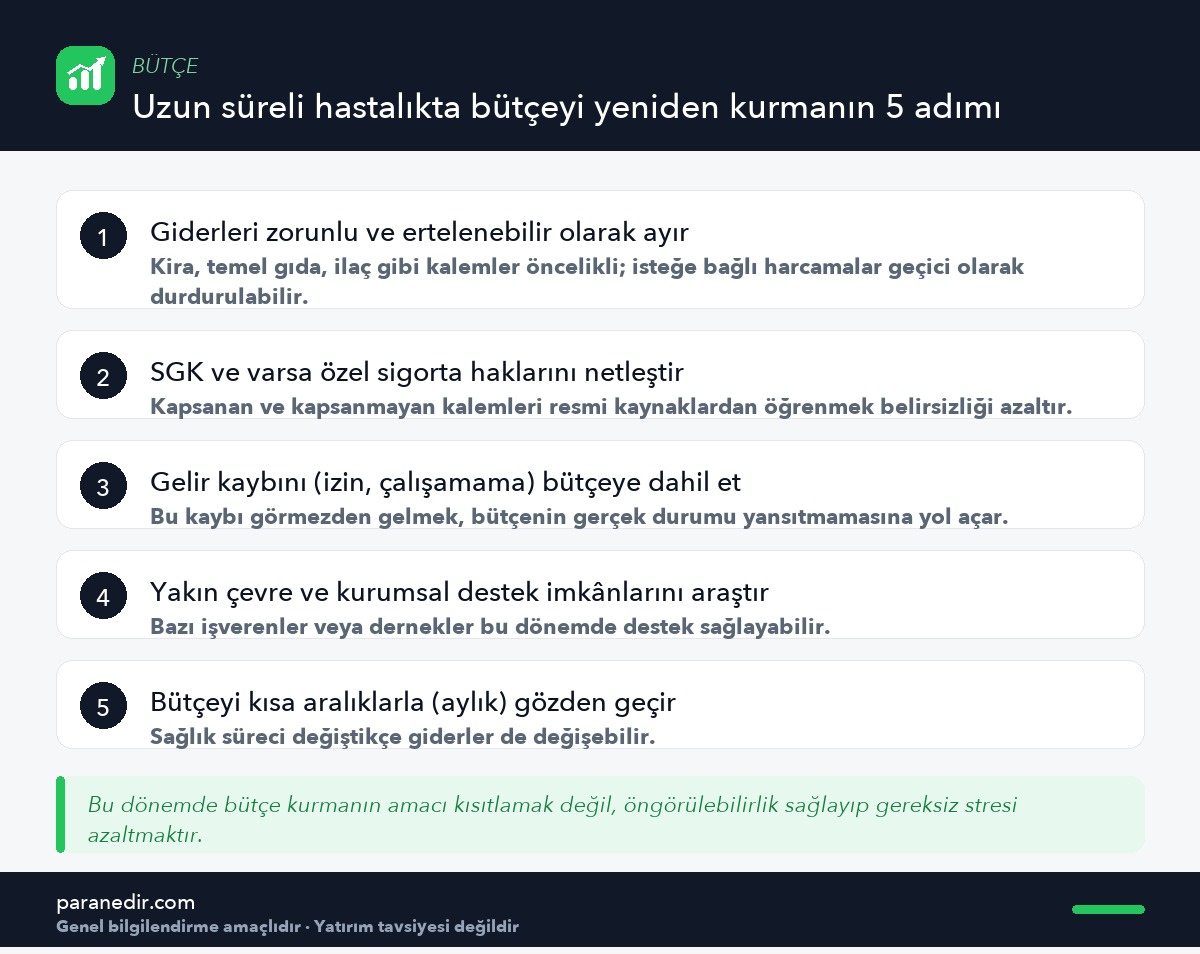
Kısa cevap: Ailede uzun süreli bir hastalık ortaya çıktığında bütçe, genellikle iki yönden aynı anda baskı altına girer: sağlık giderlerinin artması ve hastalığa bağlı olarak gelirin azalması (çalışamama, bakım için izin gibi). Bu bütçeyi yeniden kurmanın ilk adımı, giderleri zorunlu ve ertelenebilir olarak ayırmak; ikinci adımı ise SGK ve varsa özel sağlık sigortası haklarını resmi kaynaklardan netleştirmektir. Bu yazı tıbbi bir tavsiye içermez.
Bir aile üyesinin uzun süreli bir sağlık sorunuyla karşılaşması, duygusal olarak zor bir dönemin yanında bütçeyi de köklü biçimde etkileyebilir. Bu yazı, bu dönemde bütçeyi sakin ve pratik bir şekilde yeniden kurmaya yönelik adımları ele alıyor; herhangi bir tedavi veya tanı hakkında yorum yapmaz.
Uzun süreli hastalık bütçeyi hangi iki yönden etkiler?
Bir aile üyesinin uzun süreli bir sağlık sorunu yaşaması, genellikle bütçeyi iki yönden aynı anda etkiler: ilaç, tedavi ve bakım gibi kalemlerle artan giderler, ve hastalık nedeniyle çalışılamaması veya bakım için izin alınması sonucu azalan gelir. Bu iki etkinin bir arada değerlendirilmesi, bütçenin gerçek durumunu görmek için gereklidir.
Giderler nasıl önceliklendirilmeli?
Bu dönemde giderleri zorunlu (kira, temel gıda, ilaç, düzenli tedavi) ve ertelenebilir (isteğe bağlı harcamalar, planlı olmayan alışverişler) olarak ayırmak, hangi kalemlerin geçici olarak durdurulabileceğini netleştirir. Bu ayrım, 50/30/20 Bütçe Kuralı yazısında ele aldığımız öncelik mantığının kriz dönemine uyarlanmış hâlidir.
Sağlık sigortası ve SGK hakları nasıl netleştirilir?
Bu yazı tıbbi veya hukuki danışmanlık değildir
SGK kapsamındaki tedavi ve ilaç desteği ile varsa özel sağlık sigortasının kapsamı, kişiye ve duruma göre büyük farklılık gösterir. Bu yazı kesin bir kapsam veya oran bilgisi vermez; güncel ve doğru bilgi için SGK’nın resmi kanalları ve varsa sigorta şirketinin müşteri hizmetleri ile doğrudan iletişime geçilmesi önerilir.
Gelir kaybı bütçeye nasıl dahil edilir?
Görmezden gelinmemesi gereken bir gerçek
Hastalık nedeniyle çalışılamaması veya bir aile üyesinin bakım için izin alması, genellikle geçici de olsa bir gelir kaybı anlamına gelir. Bu kaybı bütçeye dahil etmemek, harcamaların gerçek gelir düzeyinin üzerinde sürmesine ve borç birikimine yol açabilir. Bu durumda giderleri yukarıda belirtildiği gibi önceliklendirmek daha da önem kazanır.
Yakın çevre ve kurumsal destek nasıl değerlendirilir?
Bazı işverenler, dernekler veya vakıflar, uzun süreli sağlık sorunları yaşayan aileler için maddi veya ayni destek sağlayabilir. Bu imkânları araştırmak, tek başına tüm yükü üstlenmek zorunda olmadığını görmek açısından da faydalı olabilir. Bu yazı belirli bir kurum veya dernek önermez; araştırma resmi ve güvenilir kaynaklar üzerinden yapılmalıdır.
Acil durum fonu bu dönemde nasıl kullanılmalı?
Eğer bir acil durum fonu önceden oluşturulmuşsa, bu tür bir dönem tam olarak bu fonun amaçlandığı senaryodur. Fon tükendiğinde veya yetersiz kaldığında, yukarıda bahsedilen gider önceliklendirmesi ve destek araştırması daha da kritik hâle gelir.
Bu bütçe ne sıklıkla gözden geçirilmeli?
- Aylık olarak gerçek gelir ve gideri karşılaştırSağlık süreci değiştikçe her ikisi de değişebilir.
- Öncelik listesini periyodik olarak güncelleBaşta ertelenebilir görünen bir gider, zamanla zorunlu hâle gelebilir veya tam tersi.
- Aile içinde bu konuyu düzenli ve açık biçimde konuşBelirsizlik, çoğu zaman gerçek durumdan daha fazla strese yol açar.
Sonuç ve değerlendirme
Uzun süreli bir hastalık döneminde aile bütçesi, artan giderler ve azalan gelirin bir arada değerlendirilmesiyle yeniden kurulmalıdır. Giderleri önceliklendirmek, sağlık haklarını resmi kaynaklardan netleştirmek ve mevcut desteklerden haberdar olmak, bu zor dönemde finansal belirsizliği azaltan somut adımlardır.
Genel sağlık gideri planlaması için Sağlık Harcamaları İçin Ayrı Bir Bütçe Kalemi Gerekir mi? yazısına bakabilirsin.
Sıkça Sorulan Sorular
Uzun süreli hastalıkta bütçeyi yeniden kurmaya nereden başlamalıyım?
Giderleri zorunlu ve ertelenebilir olarak ayırmak ve gelir kaybını (varsa) bütçeye dahil etmek ilk ve en önemli adımdır.
SGK’nın hangi sağlık giderlerini karşıladığını nasıl öğrenebilirim?
Güncel ve kesin bilgi için SGK’nın resmi kanallarına veya ilgili sağlık kurumuna doğrudan başvurmak gerekir; bu yazı kesin kapsam bilgisi vermez.
Gelir kaybını bütçeye dahil etmek gerçekten önemli mi?
Evet; bu kaybı görmezden gelmek, harcamaların gerçek gelir düzeyinin üzerinde sürmesine ve borç birikimine yol açabilir.
Bu dönemde dışarıdan destek almak mantıklı mı?
Evet, bazı işverenler veya dernekler destek sağlayabilir; bu imkânları araştırmak tüm yükü tek başına üstlenme zorunluluğunu azaltabilir.
Acil durum fonum varsa bu dönemde nasıl kullanmalıyım?
Bu tam olarak acil durum fonunun amaçlandığı senaryodur; fon tükenirse gider önceliklendirmesi ve destek araştırması daha kritik hâle gelir.
Bu bütçeyi ne sıklıkla gözden geçirmeliyim?
Aylık olarak gerçek gelir ve gideri karşılaştırmak ve öncelik listesini periyodik olarak güncellemek önerilir; sağlık süreci değiştikçe bütçe de değişebilir.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular