İçindekiler
Kısa cevap: Kişisel finansta gerçekten bilmen gereken terim sayısı sanıldığından az. Aşağıdaki sözlük, gündelik kararlarını doğrudan etkileyen kavramları alfabetik sırayla ve günlük dille açıklıyor. Her terimin yanında, o kavramın hangi kararı değiştirdiği de belirtiliyor.
Finans dili, karmaşık olduğu için değil, çoğu zaman gereksiz yere karmaşık anlatıldığı için korkutur. Oysa kişisel finansta günlük hayatını etkileyen kavram sayısı bir sayfaya sığar. Bu sözlük tam olarak o sayfa olacak şekilde hazırlandı.
Nereden başlamalı?
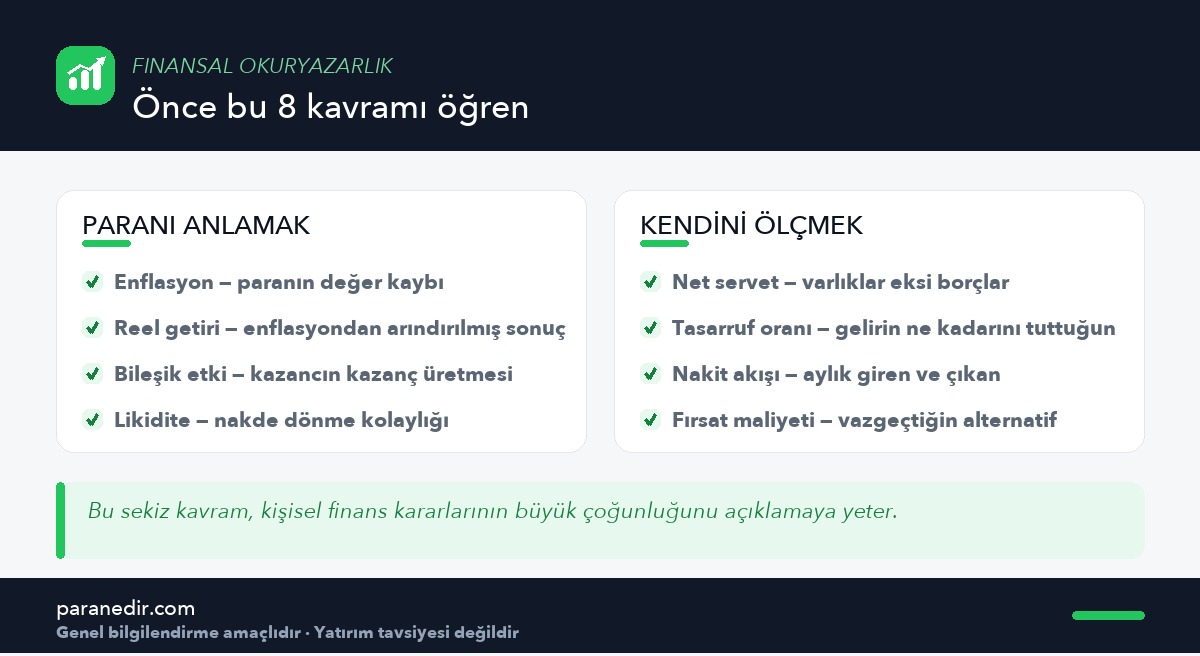
Bu sözlüğü baştan sona okumak zorunda değilsin. Yukarıdaki sekiz kavram, kişisel finans kararlarının büyük bölümünü açıklamaya yeter. Gerisi, ihtiyaç duydukça bakılacak bir referanstır.
A — B
| Terim | Anlamı | Neden önemli |
|---|---|---|
| Anapara | Bir birikimin veya borcun, getiri/maliyet hariç asıl tutarı | Borçta kalan anaparayı bilmek, gerçek yükü gösterir |
| Acil durum fonu | Beklenmedik durumlar için ayrılan, anında erişilebilir nakit | Finansal planın temeli; ayrıntı |
| Bileşik etki | Kazancın birikime eklenip yeni kazanç üretmesi | Zamanı en güçlü müttefikin yapar; ayrıntı |
| Bütçe | Gelir ve giderlerin önceden planlanması | Kararı harcama anından ay başına taşır |
C — E
| Terim | Anlamı | Neden önemli |
|---|---|---|
| Çeşitlendirme | Birikimi farklı türde varlıklara dağıtmak | Tek bir kalemin kötü gitmesinin etkisini sınırlar |
| Deflasyon | Genel fiyat düzeyinin düşmesi | Enflasyonun tersi; enflasyonun yavaşlamasıyla karıştırılır |
| Enflasyon | Genel fiyat düzeyinin sürekli yükselmesi | Birikimin alım gücünü eritir; ayrıntı |
F — L
| Terim | Anlamı | Neden önemli |
|---|---|---|
| FIRE | Finansal bağımsızlık ve erken emeklilik hareketi | Tasarruf oranını merkeze alır; ayrıntı |
| Fırsat maliyeti | Bir seçeneği tercih ederken vazgeçtiğin en iyi alternatif | Her harcamanın görünmeyen ikinci fiyatıdır |
| Finansal özgürlük | Pasif gelirin giderini karşılaması | Çalışmayı zorunluluk olmaktan çıkarır; ayrıntı |
| Likidite | Bir varlığın hızlı ve değer kaybetmeden nakde dönebilmesi | Acil durumda işine yarayan tek özellik budur |
N — R
| Terim | Anlamı | Neden önemli |
|---|---|---|
| Nakit akışı | Belirli bir dönemde giren ve çıkan paranın farkı | Kârlı görünüp nakitsiz kalmayı önler |
| Net servet | Toplam varlıklar eksi toplam borçlar | Finansal sağlığın tek özet sayısı; ayrıntı |
| Nominal getiri | Enflasyondan arındırılmamış, ham yüzdesel artış | Tek başına yanıltıcıdır |
| Pasif gelir | Sürekli emek gerektirmeden devam eden gelir | Emeksiz değil, emeği öne yüklenmiştir; ayrıntı |
| Reel getiri | Enflasyondan arındırılmış gerçek getiri | Alım gücünün arttığını gösteren tek sayı |
| Risk toleransı | Değer dalgalanmasına dayanabilme kapasiten | Vade ve kişisel duruma göre değişir |
S — Z
| Terim | Anlamı | Neden önemli |
|---|---|---|
| Tasarruf oranı | Net gelirinin biriktirdiğin yüzdesi | Kişisel finansın en belirleyici sayısı; ayrıntı |
| Varlık | Sahip olduğun ve değeri olan her şey | Net servet hesabının bir yarısı |
| Yükümlülük | Ödemekle sorumlu olduğun borçlar | Net servet hesabının diğer yarısı |
| Yaşam tarzı enflasyonu | Gelir arttıkça harcamanın da artması | Birikimi yerinde saydıran ana neden; ayrıntı |
| Zorunlu gider | İşsiz kalsan bile ödemek zorunda olduğun kalemler | Acil durum fonu bu tutar üzerinden hesaplanır |
En sık karıştırılan üç çift
- Nominal ve reel getiri. Nominal ham artıştır; reel, enflasyon düşüldükten sonra kalandır. Uzun vadeli her plan reel üzerinden kurulmalıdır.
- Varlık ve net servet. Değerli bir eve sahip olmak zengin olmak değildir; o evin ne kadarının borç olduğu belirleyicidir.
- Gelir ve nakit akışı. Yüksek gelirli biri, ödemeleri ve taksitleri nedeniyle nakitsiz kalabilir. İkisi aynı şey değildir.
Sonuç ve değerlendirme
Finansal okuryazarlık, terim ezberlemek değil; bu kavramların hangi kararı değiştirdiğini bilmektir. Enflasyonu bilmek birikimini nerede tutacağını, tasarruf oranını bilmek hedefe ne zaman ulaşacağını, likiditeyi bilmek acil durumda ne yapacağını belirler.
Bu sözlüğü yer imlerine ekleyip ihtiyaç duydukça dönebilirsin. Kavramları uygulamaya geçirmek istersen bütçe ve harcama takibi en doğru başlangıç noktalarıdır.
Sıkça Sorulan Sorular
Kişisel finans için kaç terim bilmek yeterli?
Gündelik kararlar için sekiz-on kavram yeterlidir: enflasyon, reel getiri, bileşik etki, likidite, net servet, tasarruf oranı, nakit akışı ve fırsat maliyeti. Geri kalan terimler ihtiyaç doğdukça öğrenilebilir; hepsini baştan ezberlemeye gerek yoktur.
Nominal ve reel getiri arasındaki fark nedir?
Nominal getiri, birikimindeki ham yüzdesel artıştır. Reel getiri ise bu artıştan enflasyon etkisi çıkarıldığında kalan gerçek kazançtır. Alım gücünün artıp artmadığını yalnızca reel getiri gösterir; bu nedenle planlar reel üzerinden kurulmalıdır.
Varlık ile net servet aynı şey mi?
Hayır. Varlık, sahip olduğun değerli şeylerin toplamıdır. Net servet ise varlıklardan borçlar çıkarıldığında kalan tutardır. Yüksek varlığa sahip biri, borçları nedeniyle düşük hatta negatif net servete sahip olabilir.
Likidite neden önemli?
Çünkü acil durumda kullanabileceğin tek şey, hızlı ve değer kaybetmeden nakde dönebilen varlıklardır. Değerli ama satılması aylar süren bir varlık, ihtiyaç anında işine yaramaz. Acil durum fonunun likit tutulmasının nedeni budur.
Fırsat maliyeti günlük hayatta nasıl karşıma çıkar?
Her tercih, vazgeçilen bir alternatif içerir. Bir tutarı bugün harcamak, aynı tutarın gelecekteki büyümesinden vazgeçmek anlamına gelir. Bu bakış, harcama kararlarını yalnızca fiyat üzerinden değil, alternatif üzerinden değerlendirmeni sağlar.
Bu terimleri öğrenmek yatırım yapmam için yeterli mi?
Hayır. Bu sözlük kavramları anlamak için hazırlanmıştır; hangi aracın kime uygun olduğu kişisel duruma, vadeye ve risk toleransına bağlıdır. Kişiye özel yatırım planlaması için yetkili bir yatırım danışmanına başvurmak gerekir.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.