İçindekiler
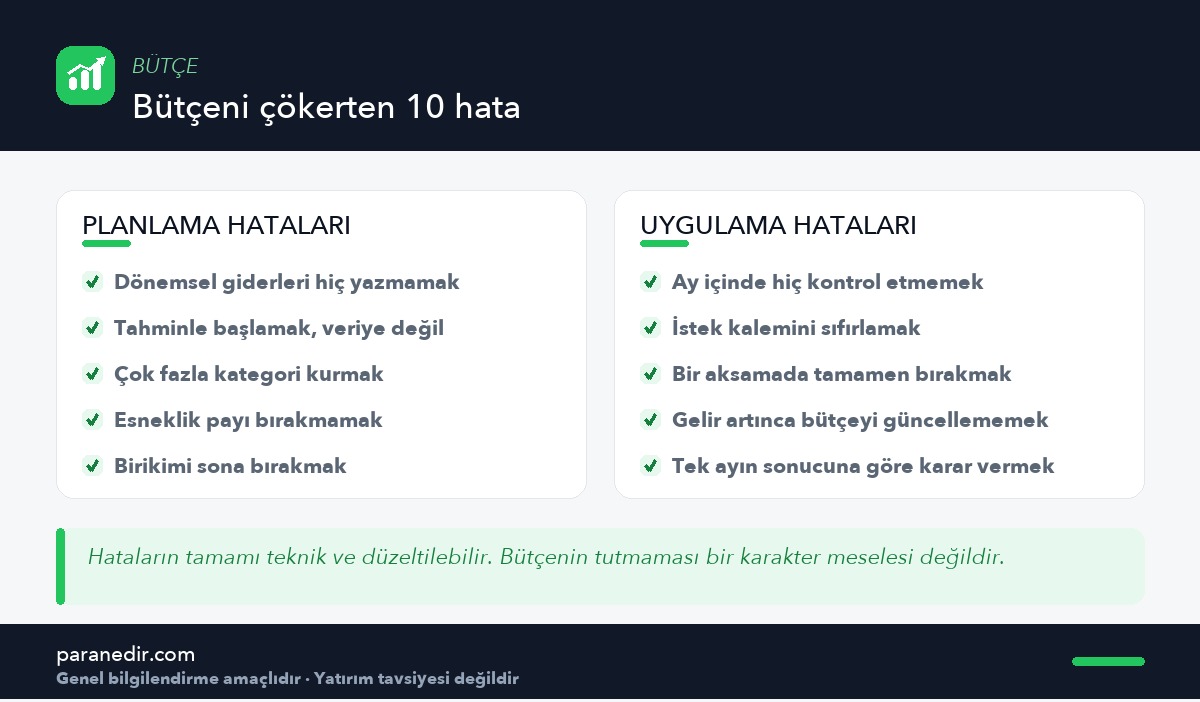
- 1. Dönemsel giderleri plana koymamak
- 2. Gerçek veri yerine tahminle başlamak
- 3. Çok fazla kategori kurmak
- 4. Hiç esneklik payı bırakmamak
- 5. Birikimi sona bırakmak
- 6. Ay içinde hiç kontrol etmemek
- 7. İstek kalemini tamamen sıfırlamak
- 8. Bir aksamada tamamen bırakmak
- 9. Gelir artınca bütçeyi güncellememek
- 10. Tek ayın sonucuna göre karar vermek
- Hangi hatayı önce düzeltmeli?
- Sonuç ve değerlendirme
- Sıkça Sorulan Sorular
Kısa cevap: Bütçelerin çökme nedeni genellikle disiplinsizlik değil, kurgu hatasıdır. En sık üç sebep: yılda bir gelen giderlerin plana hiç konmaması, bütçenin gerçek veri yerine tahminle yazılması ve hiç esneklik payı bırakılmaması. Üçü de tekniktir ve düzeltilebilir.
“Bütçe yapıyorum ama tutmuyor” cümlesi, kişisel finansta en sık duyulan şikâyet. Suç genellikle kişide aranıyor: yeterince disiplinli değilim, iradem zayıf. Oysa çöken bütçelerin büyük kısmında sorun kullanıcıda değil, bütçenin kendisinde.
1. Dönemsel giderleri plana koymamak
Bu, listenin açık ara en büyük sebebi. Kasko, MTV, okul kaydı, tatil, bayram harcaması, muayene… Yılda bir veya iki kez gelen bu kalemler aylık bütçede görünmez ve geldikleri ay bütçeyi tek başına çökertir.
Çözüm
Yıllık tüm dönemsel giderleri topla, 12’ye böl ve her ay o tutarı ayrı bir hesaba aktar. Sigorta ayı geldiğinde para zaten hazır olur; bütçen sarsılmaz.
2. Gerçek veri yerine tahminle başlamak
“Markete herhalde 8.000 gider” diye yazılan bir bütçe, gerçekte 12.000 harcayan biri için ilk haftada bozulur. Ardından gelen his de tanıdıktır: “ben bunu beceremiyorum”.
Oysa sorun beceride değil, girdide. Bütçe kurmadan önce en az iki, tercihen üç ay harcama takibi yapmak, bu hatayı tamamen ortadan kaldırır.
3. Çok fazla kategori kurmak
Otuz kalemli bir tablo, ilk hevesle hazırlanır ve iki hafta yaşar. Her harcamayı doğru kutuya yerleştirmeye çalışmak, sürdürülebilir olmayan bir emek gerektirir.
Sekiz-on kategori çoğu hane için doğru aralıktır. Detay istiyorsan alt kırılımı yıl sonunda yapabilirsin; aylık takip sade olmalı.
4. Hiç esneklik payı bırakmamak
Gelirin son kuruşuna kadar dağıtıldığı bir bütçe, ilk küçük sürprizde açık verir. Bozulan bir cihaz, beklenmedik bir hediye, ufak bir sağlık gideri — bunlar istisna değil, hayatın normal parçası.
Gelirin küçük bir yüzdesini “tampon” olarak ayırmak, bütçenin ayakta kalmasını sağlayan en ucuz sigortadır.
5. Birikimi sona bırakmak
“Ay sonunda kalanı biriktiririm” planı neredeyse hiç işlemez; çünkü harcama, kendisine bırakılan alanı doldurur. Ay sonunda “kalan” diye bir şey oluşmaz.
Doğrusu birikimi bir gider kalemi gibi yazmak ve maaş günü otomatik talimatla ayırmaktır. Ayrıntı: Para Nasıl Biriktirilir?
6. Ay içinde hiç kontrol etmemek
Ay başında yazılıp ay sonunda bakılan bir bütçe, bütçe değil rapordur. Sapmayı düzeltme şansın kalmamıştır.
Haftada bir kez, 10 dakikalık bir kontrol yeterlidir: hangi kategoride ne kadar harcadım, ayın kaçındayım, aşım varsa nereden telafi edeceğim?
7. İstek kalemini tamamen sıfırlamak
Sevdiğin her şeyi kesen bir bütçe, kısa sürede terk edilir ve genellikle telafi harcamasıyla sonuçlanır — yani net etkisi negatif olur.
Daha iyi yol: en çok değer verdiğin bir-iki kalemi koru, gerisini net biçimde kıs. Bu, hem etkili hem sürdürülebilir olan tek yaklaşımdır.
8. Bir aksamada tamamen bırakmak
Bir hafta kayıt tutmamak ya da bir kategoriyi aşmak, bütçenin bittiği anlamına gelmez. Ancak “nasılsa bozuldu” düşüncesi, kalan üç haftayı da tamamen serbest bırakır ve asıl hasar orada oluşur.
Aksamayı bir veri olarak gör: neden aşıldı, tekrarlanabilir mi, bir sonraki ay tutar güncellenmeli mi?
9. Gelir artınca bütçeyi güncellememek
Zam aldığında bütçe güncellenmezse, artış kendiliğinden harcamaya dağılır. Altı ay sonra gelir belirgin biçimde artmış, birikim ise aynı kalmış olur.
Kural basit: her gelir artışının en az yarısı doğrudan birikim talimatına eklenir. Bu tuzağın tamamı için Yaşam Tarzı Enflasyonu Nedir?
10. Tek ayın sonucuna göre karar vermek
İlk ay neredeyse hiçbir bütçe tutmaz — ve tutmaması normaldir. İlk ay bir kalibrasyon ayıdır; gerçek harcama seviyesiyle plan arasındaki farkı gösterir.
İkinci ay daha yakın, üçüncü ay genellikle örtüşür hâle gelir. Kararı ilk aya göre vermek, sistemin çalışmaya başlamasını beklememektir.
Hangi hatayı önce düzeltmeli?
| Belirti | Muhtemel hata | İlk müdahale |
|---|---|---|
| Bazı aylar aniden çöküyor | Dönemsel giderler (1) | Yıllık kalemleri 12’ye böl |
| Her ay aynı kategoriler aşılıyor | Tahminle başlamak (2) | 3 ay gerçek veri topla |
| İki hafta sonra takip bırakılıyor | Fazla kategori (3) | Kategori sayısını yarıya indir |
| Küçük sürprizler bütçeyi bozuyor | Esneklik payı yok (4) | Tampon kalemi ekle |
| Birikim hiç oluşmuyor | Birikim sona bırakılmış (5) | Otomatik talimat kur |
Sonuç ve değerlendirme
Bütçenin tutmaması bir karakter meselesi değil, kurgu meselesidir. Yukarıdaki on maddenin tamamı tekniktir ve düzeltilebilir. Çoğu kişide ilk üç maddeyi çözmek, bütçeyi çalışır hâle getirmeye yeter.
Sıfırdan sağlam bir kurulum için Aylık Bütçe Nasıl Hazırlanır?, her liraya görev veren yaklaşım için sıfır tabanlı bütçe ve uygulamada zorlandığın kalemler için zarf yöntemi yazılarına bakabilirsin.
Sıkça Sorulan Sorular
Bütçem ilk ay tutmadı, yanlış mı yapıyorum?
Hayır, bu normaldir. İlk ay bir kalibrasyon dönemidir ve planla gerçek arasındaki farkı gösterir. İkinci ay genellikle daha yakın, üçüncü ay ise büyük ölçüde örtüşür hâle gelir. Kararı ilk aya bakarak vermek erken olur.
Dönemsel giderleri nasıl planlamalıyım?
Yılda bir veya birkaç kez gelen tüm kalemleri topla, yıllık toplamı 12’ye böl ve her ay o tutarı ayrı bir hesaba aktar. Ödeme zamanı geldiğinde para hazır olur ve o ayın bütçesi bozulmaz. Bu, bütçelerin çökmesini önleyen tek en etkili düzeltmedir.
Kaç kategori kullanmalıyım?
Sekiz ile on kategori çoğu hane için doğru aralıktır. Daha azı yeterli bilgi vermez, daha fazlası ise takibi sürdürülemez hâle getirir. Detaylı kırılım gerekiyorsa bunu aylık takipte değil, yıl sonu değerlendirmesinde yapmak daha pratiktir.
Esneklik payı ne kadar olmalı?
Gelirin küçük bir yüzdesi genellikle yeterlidir; önemli olan tutarın büyüklüğü değil, böyle bir kalemin var olmasıdır. Bu tampon, küçük ve kaçınılmaz sürprizlerin bütçeyi bozmasını engeller ve planın terk edilmesini önler.
Bütçeyi ay içinde ne sıklıkla kontrol etmeliyim?
Haftada bir kez, yaklaşık 10 dakikalık bir kontrol yeterlidir. Bu kontrol sapmayı erken gösterir ve düzeltme şansı bırakır. Yalnızca ay sonunda bakılan bir bütçe, planlama aracı olmaktan çıkıp geçmişin raporuna dönüşür.
Gelirim arttı, bütçeyi nasıl güncellemeliyim?
Artışın en az yarısını doğrudan birikim talimatına eklemek etkili bir kuraldır. Kalan kısmıyla yaşam standardını bilinçli olarak iyileştirebilirsin. Bütçe güncellenmediğinde artış kendiliğinden harcamaya dağılır ve birikim aynı kalır.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular