İçindekiler
Kısa cevap: Nakit akışı, belirli bir dönemde eline geçen para ile elinden çıkan para arasındaki farktır. Formülü basittir: net gelir eksi toplam nakit çıkışı. Gelirinle aynı şey değildir — yüksek gelirli biri, taksitleri ve ödemeleri nedeniyle negatif nakit akışına sahip olabilir.
Kişisel finansta “ne kadar kazanıyorsun” sorusu, “ay sonunda elinde ne kalıyor” sorusunun yanında ikinci plandadır. Nakit akışı tam olarak bu ikinci soruyu ölçer ve çoğu finansal sıkışıklığın kaynağını doğrudan gösterir.
Nakit akışı nedir?
Nakit akışı, belirli bir dönemde (genellikle bir ay) eline geçen para ile elinden çıkan para arasındaki farktır. Kelime kurumsal finanstan gelir ama kişisel finansta en az onun kadar işe yarar.
Formül
Nakit akışı = Toplam nakit girişi − Toplam nakit çıkışı
Örnek: Aylık net gelir 52.000 TL, toplam ödemeler 47.500 TL → nakit akışı +4.500 TL
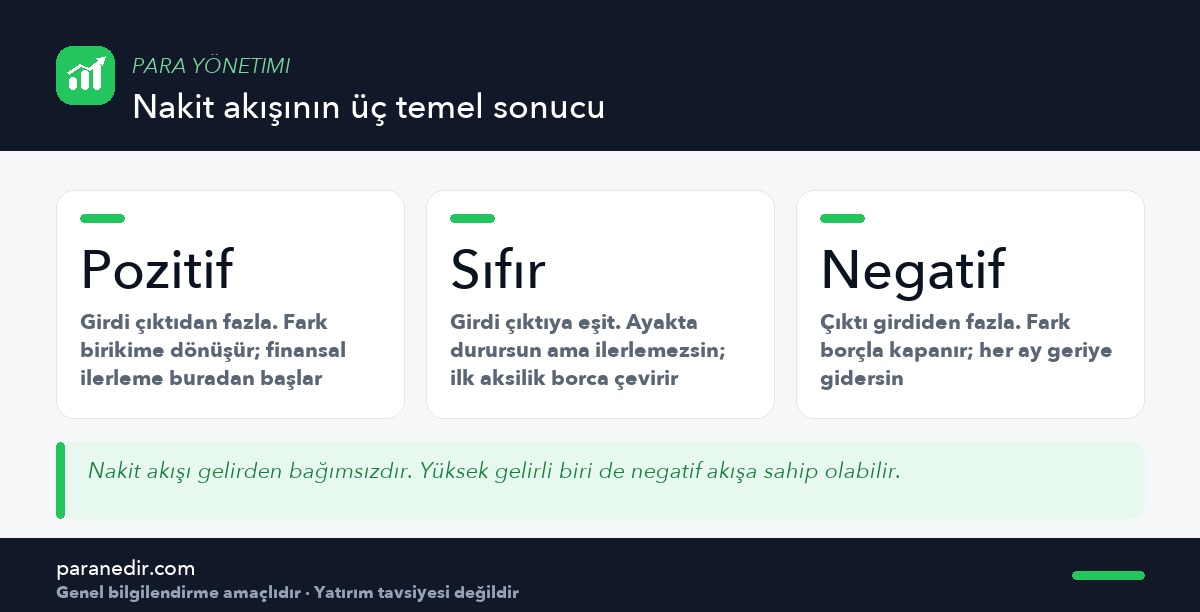
Sonuç pozitifse ay sonunda elinde para kalır; negatifse açığı bir yerden kapatmak zorundasın — genellikle kart, kredi ya da birikim.
Gelir ile nakit akışı aynı şey mi?
Hayır ve bu ayrım kritik. Gelir, sana ne kadar para geldiğini söyler. Nakit akışı ise gelenden geriye ne kaldığını söyler. İkisi arasındaki fark, çoğu kişinin “iyi kazanıyorum ama para kalmıyor” cümlesini açıklar.
| A kişisi | B kişisi | |
|---|---|---|
| Net gelir | 85.000 TL | 42.000 TL |
| Zorunlu giderler | 48.000 TL | 26.000 TL |
| Kredi ve kart taksitleri | 34.000 TL | 4.000 TL |
| Diğer harcamalar | 9.000 TL | 7.000 TL |
| Nakit akışı | −6.000 TL | +5.000 TL |
A kişisi iki katından fazla kazanmasına rağmen her ay geriye gidiyor. Bu, gelir arttıkça sorunun kendiliğinden çözülmediğinin en net göstergesidir — ilgili tuzağı yaşam tarzı enflasyonu yazısında ele aldık.
Nakit akış tablosu nasıl kurulur?
Tek bir tabloya ihtiyacın var. Sol tarafa girişler, sağ tarafa çıkışlar:
| Nakit girişleri | Nakit çıkışları |
|---|---|
| Maaş (net) | Kira / konut ödemesi, aidat |
| Ek gelir, serbest çalışma | Faturalar, market, ulaşım |
| Kira geliri | Kredi ve kart taksitleri |
| Prim, ikramiye (12’ye bölünmüş) | Sigorta, sağlık |
| Düzenli diğer gelirler | Dönemsel giderler (12’ye bölünmüş) |
| Kişisel harcamalar, abonelikler |
İki sık hata
1. Yılda bir gelen kalemleri tabloya hiç koymamak. Kasko ya da vergi geldiği ay akış birden negatife döner. Çözüm: yıllık toplamı 12’ye bölüp her ay yazmak.
2. Birikimi “kalan” saymak. Birikim bir çıkış kalemi olarak yazılmalı; aksi hâlde hiç oluşmaz.
Nakit akışı ile kâr karıştırılmamalı
Bir kredi taksitinin anapara kısmı, nakit olarak elinden çıkar ama net servetini artırır. Yani nakit akışın açısından bir çıkış, servetin açısından bir kazançtır.
Bu yüzden iki sayıyı birlikte izlemek gerekir: nakit akışı ayakta kalmanı, net servet ilerlemeni gösterir. Sadece birine bakmak yanıltıcıdır.
Negatif nakit akışı nasıl düzeltilir?
Negatif akışın tek çözümü var: ya girişi büyüt ya çıkışı küçült. Etki sırasına göre:
- Taksit yükünü görToplam aylık taksitin net gelirinin yüzde kaçı? Bu oran yüksekse asıl sorun harcama alışkanlığı değil, borç yapısıdır. Bkz. Borçtan Kurtulma Yöntemleri
- Büyük iki kaleme bakKonut ve ulaşım. Bu ikisinde alınacak tek bir karar, onlarca küçük kısıntıdan fazla iş görür.
- Dönemsel giderleri aylığa yayAkışı en çok bozan kalem budur ve çözümü en kolay olandır.
- Yeni taksit açmayı durdurAkış negatifken eklenen her taksit, açığı kalıcı hâle getirir.
- Gelir tarafını çalıştırÜcret görüşmesi ve ek gelir. Bkz. Maaş Zammı Nasıl İstenir?
Ne sıklıkla hesaplanmalı?
Ayda bir yeterlidir ve 15 dakikadan uzun sürmez. Üç ay üst üste hesapladığında bir eğilim görürsün — asıl değerli olan tek bir ayın sonucu değil, bu eğilimdir.
Hesaplamanın girdisi harcama verisidir; elinde yoksa önce harcama takibi yapman gerekir.
Sonuç ve değerlendirme
Nakit akışı, kişisel finansın nabzıdır. Net servet uzun vadeli ilerlemeyi, nakit akışı ise bugünkü hareket alanını gösterir. Biri iyi diğeri kötü olabilir; ikisini birlikte okumak gerekir.
Akışı pozitife çevirmenin ardından sıradaki adım, oluşan farkı bir göreve bağlamaktır — aksi hâlde harcamaya karışır. Bunun en pratik yolu sıfır tabanlı bütçe ve otomatik birikim talimatıdır.
Sıkça Sorulan Sorular
Nakit akışı ile gelir arasındaki fark nedir?
Gelir, belirli bir dönemde eline geçen toplam paradır. Nakit akışı ise gelirden tüm ödemeler çıkarıldıktan sonra kalan farktır. Yüksek gelirli biri, taksit ve sabit gider yükü nedeniyle negatif nakit akışına sahip olabilir; bu yüzden iki kavram karıştırılmamalıdır.
Nakit akışı hesabına birikimi dâhil etmeli miyim?
Evet, birikimi bir çıkış kalemi olarak yazmak gerekir. Böylece birikim ay sonunda kalan tutar olmaktan çıkıp planlanmış bir görev hâline gelir. Aksi hâlde birikim çoğu ay hiç oluşmaz.
Kredi taksiti nakit akışını nasıl etkiler?
Taksitin tamamı nakit çıkışıdır ve akışı doğrudan azaltır. Ancak taksitin anapara kısmı net servetini artırdığı için servet tarafında bir kazançtır. Bu nedenle nakit akışı ve net servet birlikte değerlendirilmelidir.
Negatif nakit akışı ne kadar tehlikeli?
Kalıcı hâle geldiğinde ciddidir; çünkü aradaki fark her ay borçla kapatılır ve borç yükü büyüdükçe akış daha da bozulur. Geçici negatif aylar ise tampon fonuyla yönetilebilir. Önemli olan üç aylık eğilimin yönüdür.
Nakit akışını ne sıklıkla hesaplamalıyım?
Ayda bir hesaplamak yeterlidir ve genellikle 15 dakikadan kısa sürer. Üç ay üst üste hesaplandığında ortaya çıkan eğilim, tek bir ayın sonucundan çok daha bilgilendiricidir.
Düzensiz gelirle nakit akışı nasıl hesaplanır?
Girişleri son 12 ayın en düşük ayına göre almak en güvenli yaklaşımdır. Fazla gelen aylardaki tutar ayrı bir gelir tamponunda toplanır ve düşük aylarda oradan aktarım yapılır. Böylece akış hesabı her ay aynı tabandan yürütülür.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.
Benzer Konular