İçindekiler
Kısa cevap: Miras veya beklenmedik bir gelir, finansal özgürlük hedefine ulaşma süresini kısaltabilir — ama bu etkinin kalıcı olması, gelirin dürtüsel harcanmak yerine mevcut plana sistemli biçimde entegre edilmesine bağlıdır. Bu yazı hukuki veya vergi danışmanlığı içermez; genel bir planlama çerçevesi sunar.
Finansal özgürlük yolunda ilerleyen biri için beklenmedik bir miras veya ikramiye, planı hızlandıran nadir bir fırsat olabilir. Bu yazı, bu tür bir gelirin FIRE planına nasıl sağlıklı biçimde entegre edilebileceğini ele alıyor.
Beklenmedik gelir FIRE planını nasıl etkiler?
Finansal Özgürlük Sayını Nasıl Hesaplarsın? yazısında ele aldığımız hedef tutara, tek seferlik büyük bir gelir doğrudan katkı sağlayarak hedefe ulaşma süresini kısaltabilir. Ama bu etki, gelirin nasıl kullanıldığına bağlı olarak kalıcı da olabilir, geçici de.
İlk tepki neden “bekletmek” olmalı?
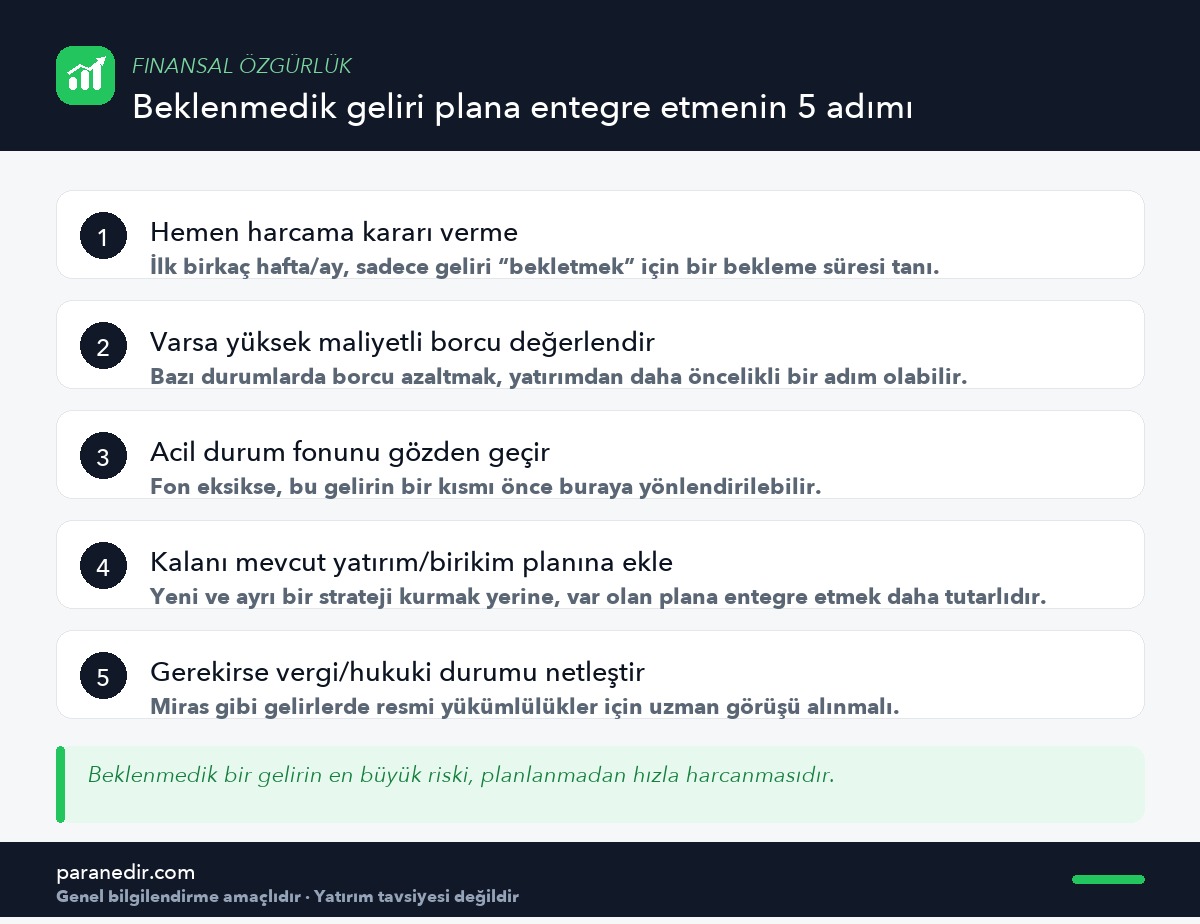
Büyük ve beklenmedik bir gelirle karşılaşan biri, genellikle kısa vadede büyük kararlar (araç, tatil, lüks harcama) almaya eğilimli olabilir. Bu geliri hemen harcamak yerine birkaç hafta ila bir ay “bekletmek”, daha sakin ve planlı bir karar almayı kolaylaştırır.
Borç mu, yatırım mı önce gelmeli?
Kesin bir sıra yoktur, ama genel bir mantık vardır
Yüksek maliyetli bir borç varsa, bu geliri önce oraya yönlendirmek genellikle yatırıma yönlendirmekten daha avantajlıdır — bu konuda Borçtan Kurtulma Yöntemleri yazısına bakılabilir. Borç yoksa veya düşükse, kalan tutar mevcut yatırım planına eklenebilir.
Miras söz konusuysa hangi konularda dikkatli olunmalı?
Bu yazı hukuki/vergi danışmanlığı değildir
Miras yoluyla gelen bir varlığın hukuki ve vergisel boyutları kişiye ve duruma göre değişir. Bu konularda kesin adım atmadan önce bir noter, avukat veya mali müşavire danışılması önerilir.
Bu gelir yeni bir strateji mi gerektirir?
Genellikle hayır — beklenmedik bir geliri, sıfırdan yeni ve karmaşık bir yatırım stratejisi kurmak yerine, mevcut ve test edilmiş plana entegre etmek daha tutarlı bir yaklaşımdır. Ani bir gelirle “büyük bir hamle” yapma dürtüsü, çoğu zaman sağlıklı bir karar mekanizması değildir.
Bu deneyim planı nasıl güçlendirir?
Beklenmedik bir gelir, aynı zamanda mevcut finansal özgürlük planını gözden geçirmek için de bir fırsattır. Net Servet Nedir? yazısında ele aldığımız gibi, bu tür bir artışın toplam tabloyu nasıl değiştirdiğini görmek, planın gerçekçiliğini yeniden değerlendirmeye yardımcı olur.
Sonuç ve değerlendirme
Miras veya beklenmedik bir gelir, finansal özgürlük hedefine ulaşma süresini kısaltabilecek nadir bir fırsattır — ama bu etkinin kalıcı olması, gelirin dürtüsel harcanmak yerine sistemli biçimde mevcut plana entegre edilmesine bağlıdır. Borç, acil durum fonu ve yatırım önceliklerini sırayla gözden geçirmek, bu fırsatı en iyi şekilde değerlendirmenin yoludur.
Genel finansal özgürlük planlaması için Finansal Bağımsızlığa Giden 10 Yıllık Plan yazısına bakabilirsin.
Sıkça Sorulan Sorular
Beklenmedik bir gelirle ilk ne yapmalıyım?
Hemen büyük bir harcama kararı almak yerine, geliri birkaç hafta ila bir ay “bekletmek” daha sakin ve planlı bir karar almanı kolaylaştırır.
Bu geliri borç ödemeye mi yoksa yatırıma mı yönlendirmeliyim?
Yüksek maliyetli bir borç varsa genellikle önce oraya yönlendirmek avantajlıdır; borç yoksa veya düşükse mevcut yatırım planına eklenebilir.
Miras yoluyla gelen bir varlıkta nelere dikkat etmeliyim?
Hukuki ve vergisel boyutlar kişiye göre değişir; kesin adım atmadan önce bir noter, avukat veya mali müşavire danışılması önerilir.
Bu gelirle yeni bir yatırım stratejisi mi kurmalıyım?
Genellikle önerilmez; mevcut ve test edilmiş plana entegre etmek, sıfırdan yeni bir strateji kurmaktan daha tutarlı bir yaklaşımdır.
Acil durum fonum eksikse bu geliri oraya mı yönlendirmeliyim?
Evet, bu değerlendirilebilecek öncelikli seçeneklerden biridir; fon tamamlandıktan sonra kalan tutar diğer hedeflere yönlendirilebilir.
Bu yazı belirli bir yatırım aracı öneriyor mu?
Hayır; bu içerik genel bir planlama çerçevesi sunar, belirli bir yatırım ürünü veya aracı önermez.
Sorumluluk Reddi
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır; yatırım danışmanlığı, alım-satım tavsiyesi, vergi veya hukuk danışmanlığı niteliği taşımaz. Yazıdaki örnekler varsayıma dayalıdır; getiri ve oranlar piyasa koşullarına göre değişir, geçmiş performans gelecekteki sonucu garanti etmez. Kendi durumun için karar vermeden önce Finansal Uyarı sayfamızı okumanı ve gerektiğinde yetkili uzmanlara başvurmanı öneririz.